
财联社10月16日讯(编辑 史正丞)在被称为英伟达“亲儿子”的云服务商CoreWeave遭遇股债抛售之际,英伟达首席执行官黄仁勋公开表达对该公司的信心,称其经营实力持续改善,无需英伟达提供财务兜底。
据报道,黄仁勋在瑞典斯德哥尔摩出席活动时表示,CoreWeave的实力每天都在增强,对公司前景持乐观态度,并称其资本成本实际上正在下降。
他同时表示,英伟达无需为CoreWeave提供财务兜底。
不过,信用市场给出的风险定价,仍与这番乐观表态形成反差。
数据显示,CoreWeave五年期信用违约掉期(CDS)利差周四盘中一度扩大74.5个基点,升至1194.5个基点,创下盘中历史新高。相应市场定价隐含的未来五年累计违约概率已超过60%。
债券价格也继续承压。根据Trace交易数据,CoreWeave票息为9%、2031年到期的债券,每1美元面值的价格下跌3.3美分至79.9美分,对应收益率升至15.6%。同样在2031年到期的9.75%利率债券,价格也下跌约2.6美分,至78.65美分,收益率上升到16.2%。
市场的担忧并非空穴来风。据华尔街预测,CoreWeave今年的销售额将达到129亿美元,而明年这一数字还将翻一番。但公司的债务总额超过400亿美元,其中大部分债务都需在接下来的五年内偿还。为偿还这些债务,公司不得不消耗大量现金,据估算今年的亏损将上升至25亿美元。
股市同样未能摆脱压力。CoreWeave股价在周三下跌约15%后,周四盘中一度跌超9%。而在黄仁勋简短表态后,最新跌幅收窄至1%左右。
话虽如此,CoreWeave本周跌幅依然超过20%,目前正处于2025年5月以来的低位。
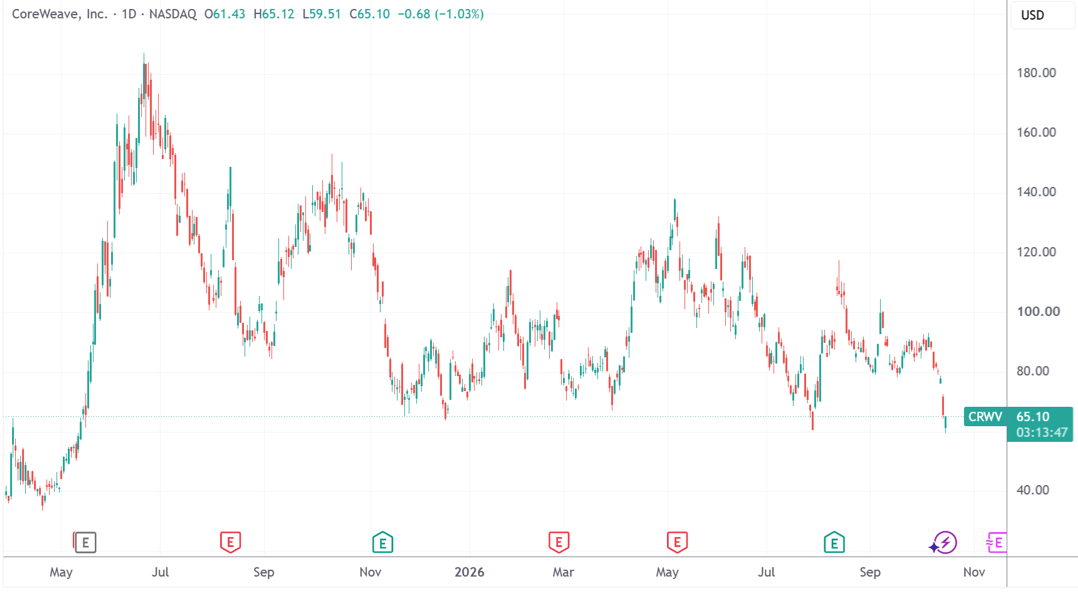
(CoreWeave日线图,来源:TradingView)
令市场情绪雪上加霜的是,在媒体周三刊发的专访中,CoreWeave联合创始人、负责融资事务的Brannin McBee表示,公司希望让更多以芯片为抵押的债务获得投资级评级,最终推动公司整体获得投资级评级,从而向保险机构融资。
他还将保险资金的规模称为是“无限的”。在债务风险已受关注的背景下,这番话也容易被市场理解为公司还需要继续大举融资。
作为“GPU抵押融资模式”的先行者,早在2023年,CoreWeave便通过一笔由Magnetar和黑石牵头、以英伟达GPU及微软算力采购合同为支撑的融资,获得23亿美元贷款,为此后大举举债扩张奠定基础。此后,公司又签署了五笔此类贷款,总计获得了约270亿美元的融资。
黄仁勋此次发声引发关注,除了英伟达是AI业界“最终担保人”的身份外,也源于英伟达与CoreWeave之间紧密的商业联系。
英伟达既向其供应计算设备,也通过股权投资和算力采购参与其业务扩张。考虑到英伟达的前五大客户(云计算三巨头+OpenAI+Anthropic)都有自研算力芯片项目,黄仁勋扶持一批“新兴云服务商”的战略价值不言自明。
今年1月,两家公司宣布深化合作,英伟达以每股87.20美元的价格,向CoreWeave投资20亿美元,支持其加快AI基础设施建设。
英伟达此前也曾在CoreWeave上市的关键时刻提供支持。据多家媒体报道,2025年3月,面对市场的质疑,CoreWeave被迫下调发行价并缩减发行规模,最终通过IPO募资15亿美元,其中英伟达以约2.5亿美元的认购订单为此次发行提供支持。
双方此前还披露过一份初始价值63亿美元的云计算服务订单。根据相关监管文件,在满足交付、服务可用性等条件的情况下,如果约定的数据中心容量未被CoreWeave自身客户充分使用,英伟达有义务购买剩余未售出的容量,相关安排延续至2032年4月13日。
暂无评论