
深圳创智芯联科技股份有限公司(简称“创智芯联”)于2026年10月19日通过主板上市聆讯,联席保荐人为海通国际与建银国际。
创智芯联是中国一家镀层材料厂商及镀层服务提供商,处于电子封装产业链上游,主要服务半导体及印制电路板(PCB)行业客户。公司制造及销售用于化镀及电镀工艺的镀层材料,核心产品包括化学镍金(ENIG)/化学镍钯金(ENEPIG)材料、电镀铜、电镀金等,同时为硅晶圆、碳化硅晶圆、封装基板及PCB提供化镀及电镀服务。产品下游覆盖通信电子、数据中心、电动汽车及消费电子等领域。
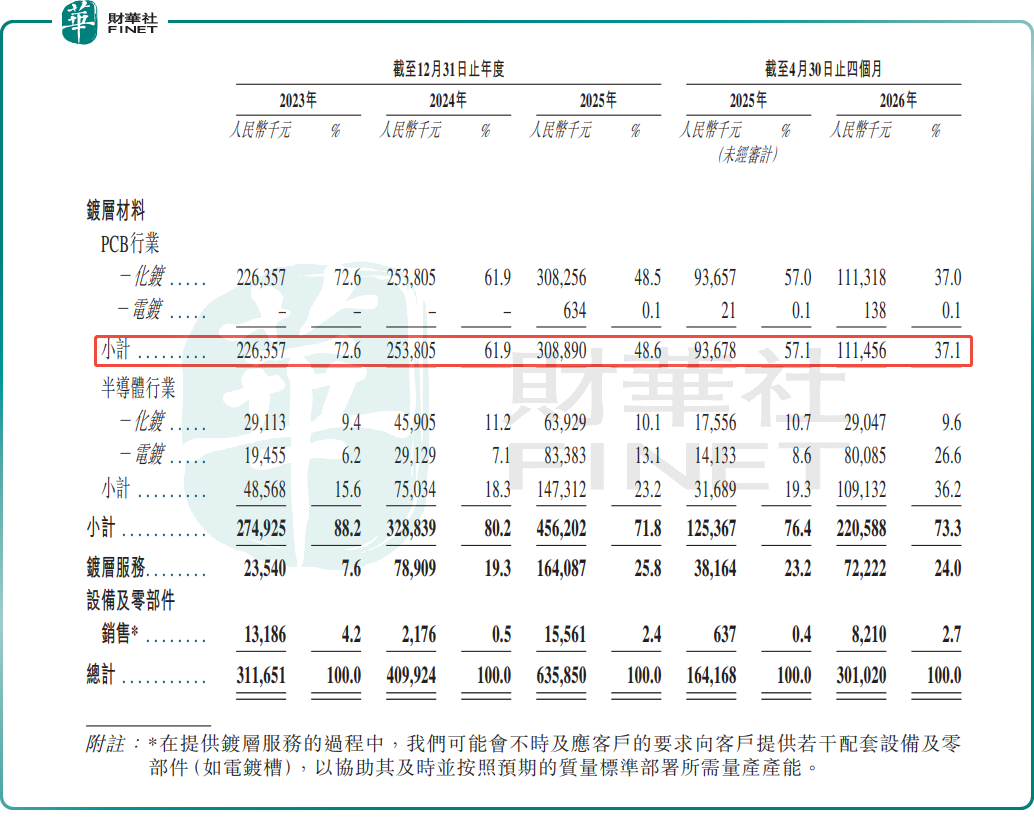
从收入结构变迁看,公司正经历从PCB材料商向半导体镀层平台的转型。2023年,PCB化镀材料贡献72.6%的收入,半导体材料仅占15.6%;到2026年前四个月,PCB化镀材料占比已降至37.0%,半导体材料(化镀+电镀)占比升至36.2%,镀层服务占比达24.0%。其中半导体电镀材料收入从2023年的1946万元增长至2025年的8338万元,2026年前四个月已达8009万元,是增长最快的业务线之一;镀层服务收入则从2023年的2354万元跃升至2025年的1.64亿元,两年增长约6倍。
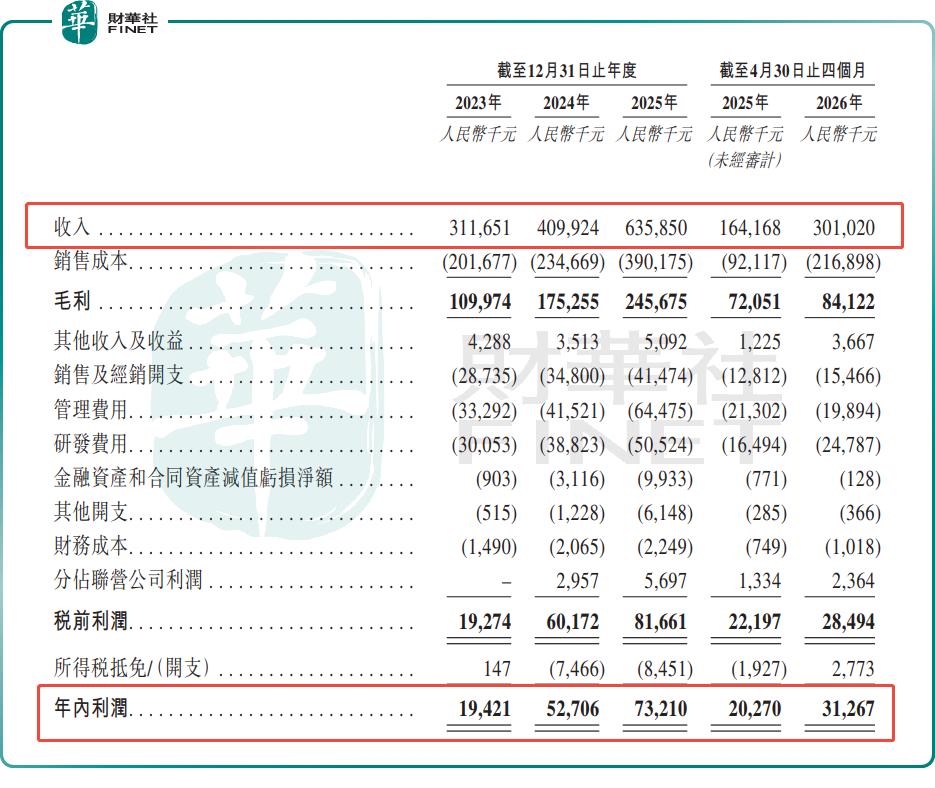
财务数据方面,公司收入由2023年的3.12亿元增长至2025年的6.36亿元,两年间翻倍,年复合增长率约42.8%;年内利润由1942万元增至7321万元,两年增长近2.8倍。2026年前四个月,公司收入达3.01亿元,同比增长约83.4%;年内利润3127万元,同比增长约54.2%。研发投入持续加码,由2023年的3010万元增至2025年的5050万元,截至2026年4月30日研发人员72人,占员工总数14%。
看点在于国产替代与赛道卡位。中国湿制程镀层材料市场技术门槛较高,年收入超过1亿元的参与者不足20家,2025年前十大参与者合计占据64.3%的市场份额,且长期由国际厂商主导。创智芯联是国内少数同时覆盖化镀与电镀且能进入晶圆级及芯片级封装供应链的本土厂商。公司明确表示无美国客户直接销售、无美国原材料采购,不受中美关税及贸易限制影响。
风险同样不容忽视。其一,毛利率持续承压:综合毛利率由2024年的42.8%降至2025年的38.6%,2026年前四个月进一步滑落至28.0%,主要受业务结构变化(低毛利镀层服务占比提升)及原材料成本影响。其二,供应商集中度高企:前五大供应商采购占比由2023年的63.2%升至2026年前四个月的80.7%,单一最大供应商占比达37.4%,原材料包括硫酸钯、硫酸镍、黄金等贵金属,价格波动及供应稳定性直接影响成本。其三,客户集中度亦不低,前五大客户占比约三成。
此外,公司控股股东姚成先生通过直接持股及一致行动人合计控制约66.75%投票权,股权高度集中。
整体来看,创智芯联踩中了半导体封装国产替代与AI算力基础设施两条主线,高增长数据具备说服力;但毛利率下行、供应商集中、股权高度集中等问题,仍需在后续招股阶段通过发行定价、基石投资者质地及募资用途详细披露来回应。公司最终发行价区间、发售规模及基石名单尚未公布,港股市场对这家半导体材料新贵的定价态度,将是接下来观察的重点。
作者|一枝
编辑|Jasmine
暂无评论