
10月15日早盘,国恩科技(02768.HK)发布盈喜公告后股价大幅反弹,截至发稿报30.08港元,涨12.07%,成交额5653.23万港元;国恩科技(002768.SZ)A股未能同步大涨,截至发稿报56.5元,涨幅仅有1.4%。
公司预期于2026年前9个月取得归属于上市公司股东的净利润约9.5亿-11亿元,同比增长54.45%-78.84%;扣非净利约9.2亿-10.7亿元,同比增长54.14%-79.27%。
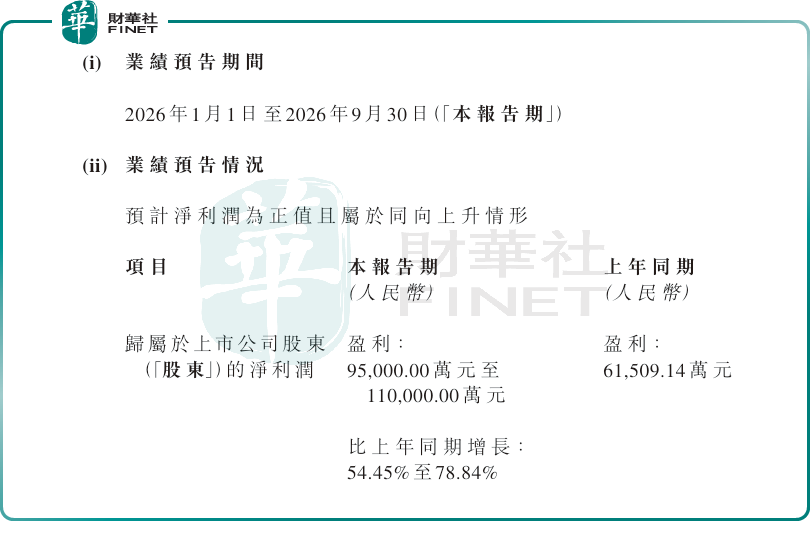
对于盈利大涨,公司表示,发挥“单体-合成树脂-有机高分子改性╱复合材料制品”全产业链一体化协同优势,依托已形成的产业规模基础,持续优化产品结构,产品附加值与综合竞争力稳步提高。各业务板块协同运营、运营效能改善,带净利润同比增长。
需要注意的是,国恩科技是一家港股次新股,2025年上市,流通盘相对较小,股价弹性较大。12%的涨幅更多是市场对盈喜超预期的情绪宣泄,这或许也是与A股涨幅存在分化的原因之一吧,后续能否持续上涨取决于业绩增长的质量和可持续性。
今日港股材料板块整体表现分化,传统周期类材料如有色、钢铁受宏观预期影响承压,而AI相关新材料、精细化工等成长性材料表现相对较好。国恩科技的上涨既有自身盈喜的催化,也受益于市场对AI算力上游材料的关注度提升。
国恩科技当前市值约130亿港元,市盈率(TTM)仅9.96倍,静态市盈率14.11倍,处于港股新材料概念板块中等估值区间,估值并不昂贵。反观A股端,其A/H溢价率超50%,对应估值逾20倍,显著高于港股水平;该估值在A股高分子材料板块同样居于中位,难言高估。整体估值在两个市场呈现差异化表现且存在明显的 A/H 价差特征。
国恩科技作为次新股,信息披露相对有限,市场认知度不高,这既是风险也是机会。风险在于信息不对称,投资者对公司的了解不够深入;机会在于如果公司基本面确实优秀,随着市场认知的逐步提升,估值有望系统性提升。
另值得一提的是,第十三届港股100强评选的榜单候选申报与招商工作同步开启。国恩科技作为国内改性塑料行业的龙头企业之一,近年来业绩增长迅速,且积极布局AI新材料等新兴领域,展现出较好的成长性,具备冲击第十三届港股100强的潜力;但公司市值约130亿港元,在港股市场中属于中型偏小的标的,且上市时间较短,业绩稳定性和治理水平仍需时间验证,也会成为参评过程中的制约因素。
港股100强评选自2012年创办,从企业基本面、资本市场表现、公司治理、创新能力与社会价值多维度综合评估,是香港资本市场的价值标杆。目前第十三届港股100强评选筹备工作已全面启动,颁奖盛典拟于2026年11月26日在香港会展中心举办,更多评选详情与报名渠道,可查阅港股100强官方网站。
作者|一枝
编辑|Jasmine
暂无评论