
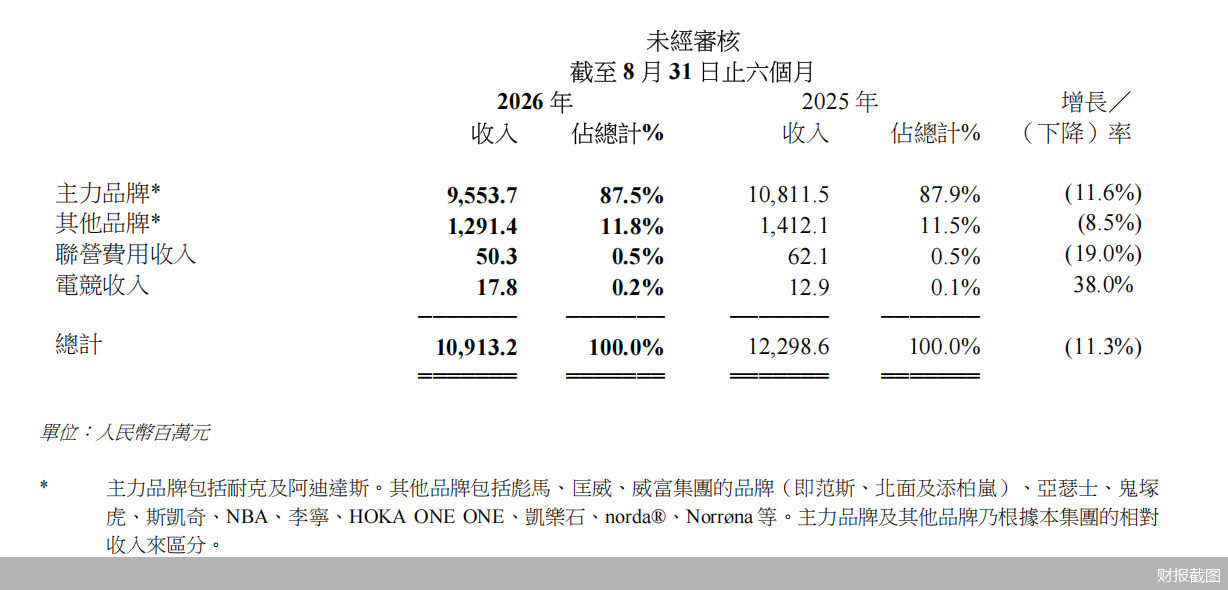
离耐克全面终止滔搏在国内的耐克产品线上平台销售仅剩两个月,滔搏的业绩正在承压。近日,滔搏国际控股有限公司(以下简称“滔搏”)公布截至2026年8月31日止六个月的中期业绩报告,公司收入同比下滑11.3%。其中,主力品牌耐克与阿迪达斯收入占据总收入的87.5%,同比下降11.6%。与之相比,包括彪马、北面等合作品牌及norda、Norrøna等独家运营品牌在内的其他品牌仅占集团收入的11.8%。
耐克线上业务尚未完全剥离,但滔搏正在付出长期依赖头部品牌的代价。它布局“第二曲线”的速度也在加快。近三年内,滔搏拿下5个专业运动品牌的中国市场独家运营权,今年8月独家引入的Sierra Designs中国首店即将于11月7日在上海西岸梦中心开业。
通过多品牌运营,向高端化、专业化、场景化等细分赛道寻求增长,安踏在国内已验证过这种模式的高增长潜力。但对滔搏来说,这轮转型最大的挑战,或许是无法预测多久才能达到足以填补耐克空缺的收入规模。
超八成收入来自两大品牌
耐克尚未正式收回线上销售权,滔搏现有业务的增长压力已经显现。根据滔搏最新发布的中期业绩公告,截至2026年8月31日止六个月,集团收入109.13亿元,同比下降11.3%;公司权益持有人应占利润6.63亿元,同比下降16.03%。财报指出,收入下降主要受线下客流承压及批发业务减少等因素影响。此外,公司毛利率受折扣同比加深影响,同比下降0.9个百分点至40.1%。
这份业绩仍与滔搏的主力品牌(耐克及阿迪达斯)紧密绑定。期内,耐克与阿迪达斯合计收入95.54亿元,占集团收入87.5%,同比下降11.6%。财报没有分别披露两者的收入和利润,但滔搏管理层在业绩电话会上披露,阿迪达斯是其中相对稳定的一端,部分重点系列和核心品类市场反馈较好。
阿迪达斯自身也保持着增长。品牌三季度财报显示,阿迪达斯三季度全球营收创历史单季新高,大中华区收入则连续14个季度保持增长。不过,阿迪达斯目前持续重视正价销售,并在审慎管理部分市场的批发渠道出货。
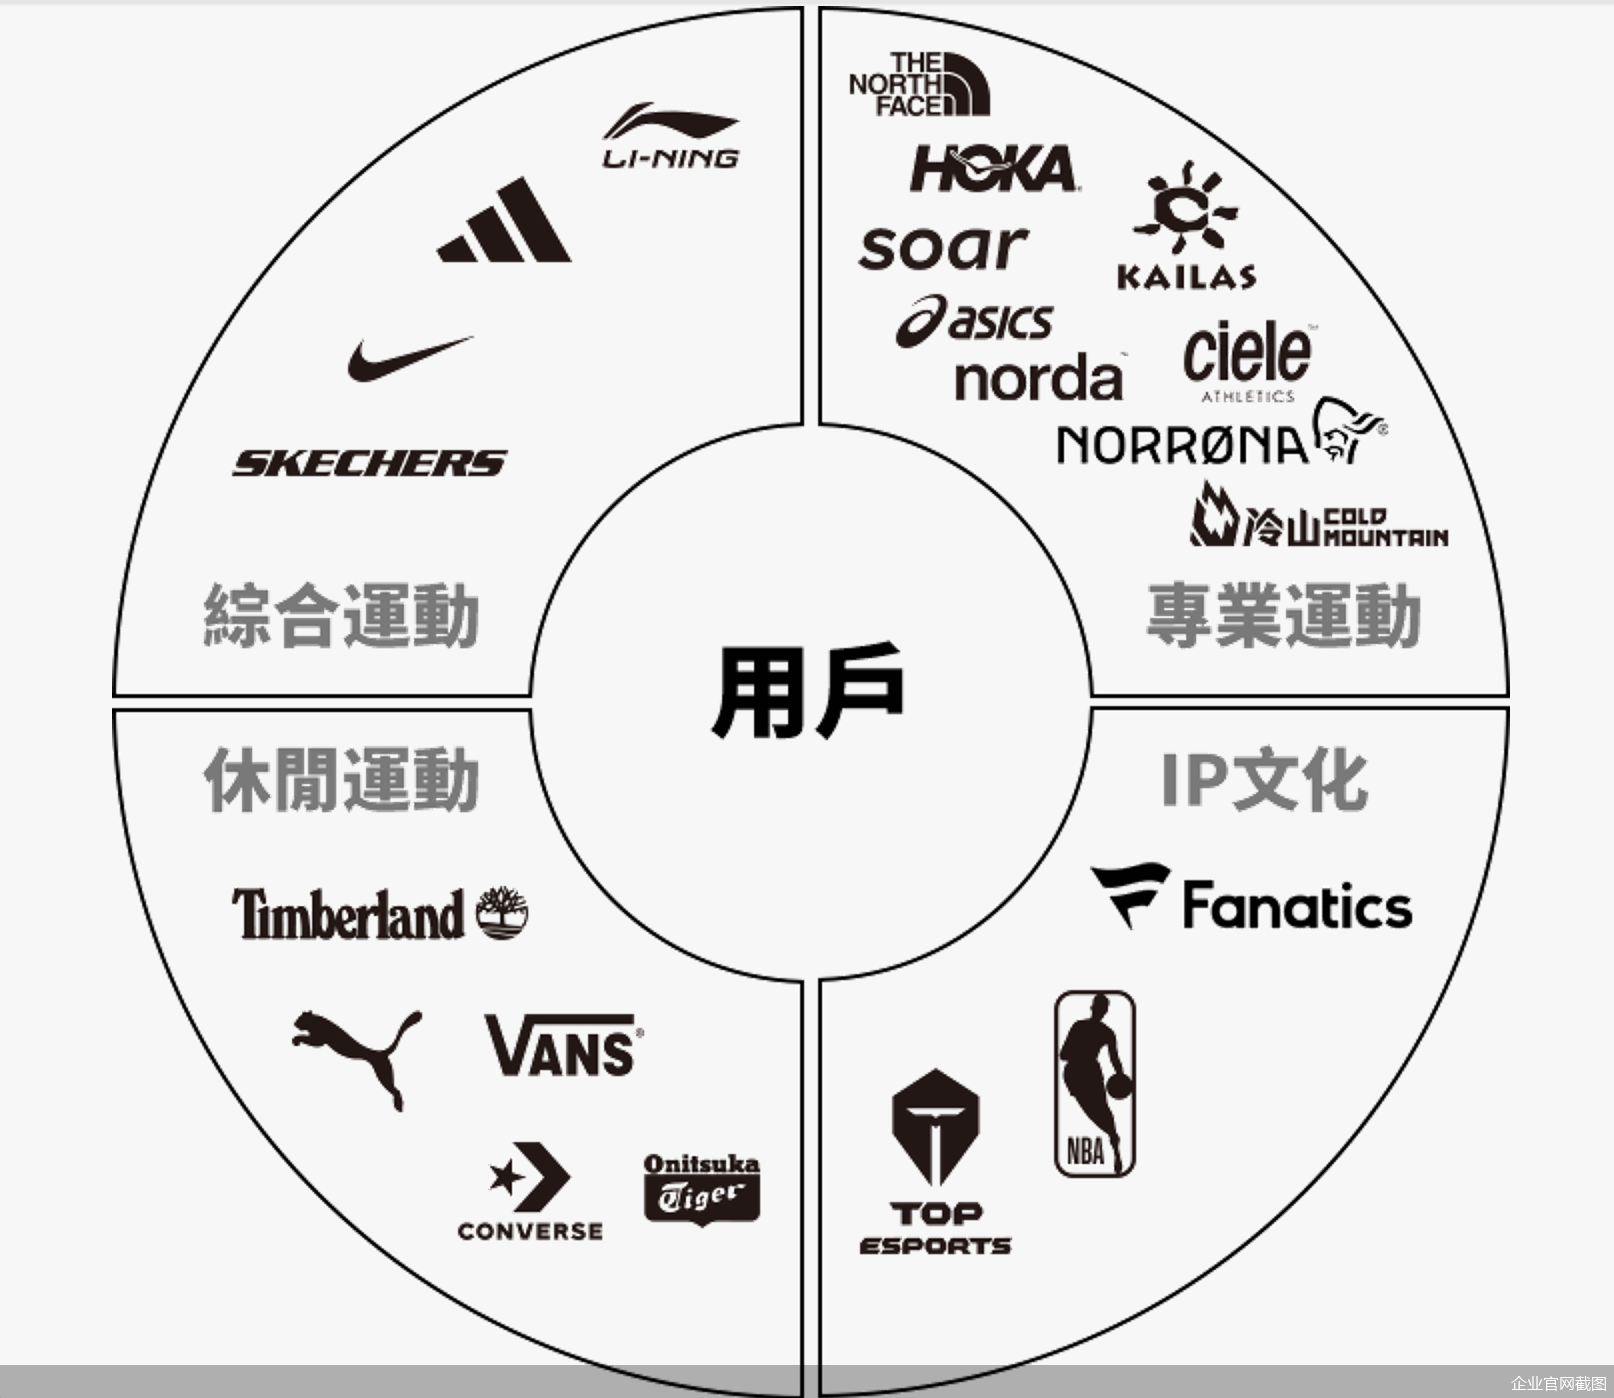
面对耐克将留下的缺口,其他品牌尚未形成有力接棒。滔搏最新财报显示,期内其他品牌收入12.91亿元,同比下降8.5%,占比则由11.5%升至11.8%。据了解,滔搏目前的品牌矩阵覆盖20余个品牌,除耐克、阿迪达斯外,其他品牌包括彪马、匡威、北面、范斯、添柏岚、亚瑟士、鬼塚虎、斯凯奇、李宁、HOKA、凯乐石、norda、Norrøna等。在这之中,滔搏是norda、Soar、Norrøna、Ciele及Sierra Designs在中国市场的独家运营合作伙伴,承担品牌传播、市场推广、渠道销售及消费者运营等工作。
耐克仍是滔搏眼前最大的变量。滔搏此前披露,截至2026年2月28日止财年,耐克产品线上平台销售收入约占公司总收入22%。这项业务将于2027年1月1日起全面终止,滔搏预计,此次调整将对公司业务造成重大负面影响。不过,线上授权调整尚未延伸到线下。滔搏管理层在业绩电话会上公开表示,双方线下合作保持不变,正就库存回收、促销补贴等资源支持与耐克持续沟通。
但在线下渠道,滔搏的门店网络近年来持续收缩。滔搏财报显示,截至2025年2月底、2026年2月底的两个财年,滔搏直营门店分别净减少1124家和660家;本报告期直营门店数量再净减少488家,截至2026年8月31日剩3872家。
滔搏将线下调整重点放在坪效、人效和门店质量上。截至报告期末,门店数量同比减少17.4%,总销售面积同比下降12.9%,单店销售面积同比提升5.5%。公司解释称,新店坚持质量优先,存量门店则实施差异化改造,并收缩资本性开支以对冲经营压力。
从“渠道为王”到精细化运营
从“渠道为王”发展周期起家的滔搏现在仍是中国最大的运动鞋服零售商之一。在国际运动品牌进入中国的早期,它拥有的门店网络与规模采购能力是这一模式的重要筹码。但随着消费转向线上,品牌转向直营并开始管理价格和销售体验。对滔搏而言,仅靠把头部品牌的货卖得更多,已难以获得稳定的增长空间。
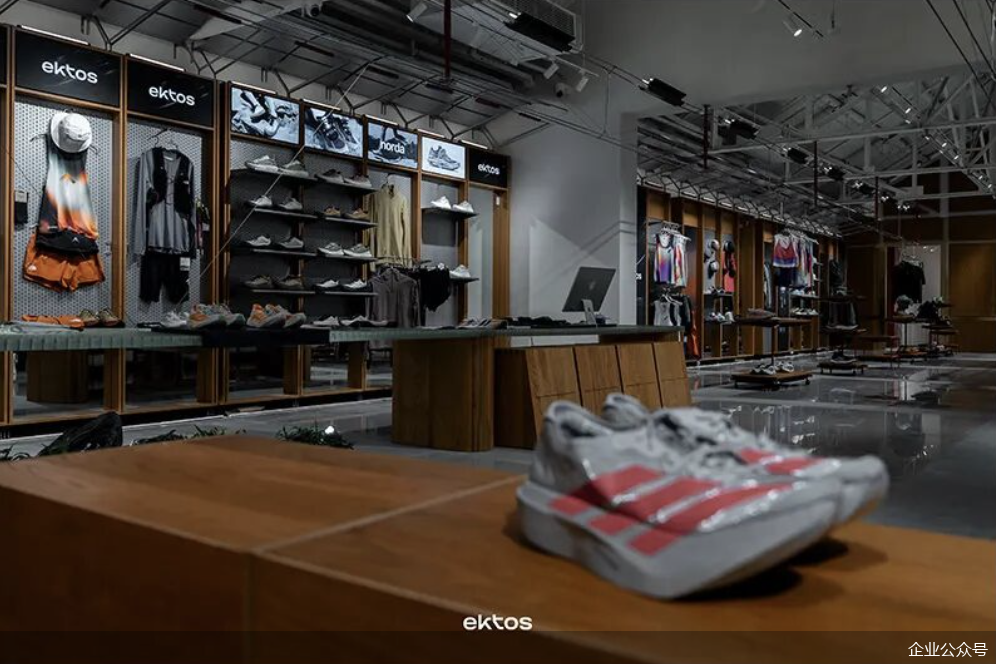
滔搏正将资源投向专业跑步、户外等细分市场。近三年内,公司接连取得norda、Norrøna、Soar、Ciele及Sierra Designs的中国市场独家运营权。在线下,滔搏在今年1月开出挪威高端户外品牌Norrøna的北京首店,11月将开出美国户外品牌Sierra Designs中国首店;滔搏推出的跑步多品牌集合店ektos也于今年6月在阿那亚落地全国第二家门店。
根据滔搏管理层在最新业绩会上透露的规划,滔搏将加大对现有品牌中表现突出、品牌力和产品力较强者的投入,同时以更多元方式拓展合作,优先考虑拥有更多掌控权的项目。
安踏已验证过这种多品牌运营战略的增长空间。但安踏的方法,是通过自创、收购、合资等多种方式构建品牌矩阵,拥有品牌的设计、销售及分销权益。相比之下,独家运营权虽扩大了滔搏的本土运营空间,却不等同于取得品牌所有权。
“卖货和做品牌,是两套完全不同的逻辑。”要客研究院院长周婷向北京商报记者指出,滔搏过去积累的是代理制下的渠道、库存和零售效率优势,而做品牌需要的是品牌塑造、用户心智与长期叙事的专业能力,这恰恰是滔搏相对陌生的领域。再加上流量红利退潮、靠投放造牌的路径很难成立,无论引入国外品牌,还是孵化新品牌,对以代理为核心、缺乏专业品牌运营经验的滔搏而言,都注定艰难。短期可以靠多品牌摊薄风险,但真正的品牌跨越,还需要时间和能力的双重积累。
在周婷看来,新业务也很难填补耐克留下的缺口。“一方面,很难再找到一个具备耐克那样的品牌影响力和业绩贡献能力的品牌;另一方面,寻找新品牌合作或自己贴牌孵化新品牌,都需要漫长周期与巨大成本投入,远水难解近渴。”
不过,滔搏仍有多年积累的用户资产。滔搏最新财报显示,截至8月底,集团累计用户数量已达9500万,包含会员与潜在会员。期内,会员贡献的线下门店及微信小程序零售总额(含增值税)在90%以上,复购会员对会员消费的贡献维持在约60%,高价值会员贡献稳定在
总消费会员销售额的35%左右。
在周婷看来,这批用户是滔搏重要的存量资产,但关键在于能否将“会员规模”转化为“品牌资产”。“如果只是继续用折扣和促销维系复购,会员就只是数据;只有当滔搏学会经营品牌、经营客群关系,这批会员才可能真正变成品牌增长的底座。”
北京商报记者 何倩 毛思怡
暂无评论