
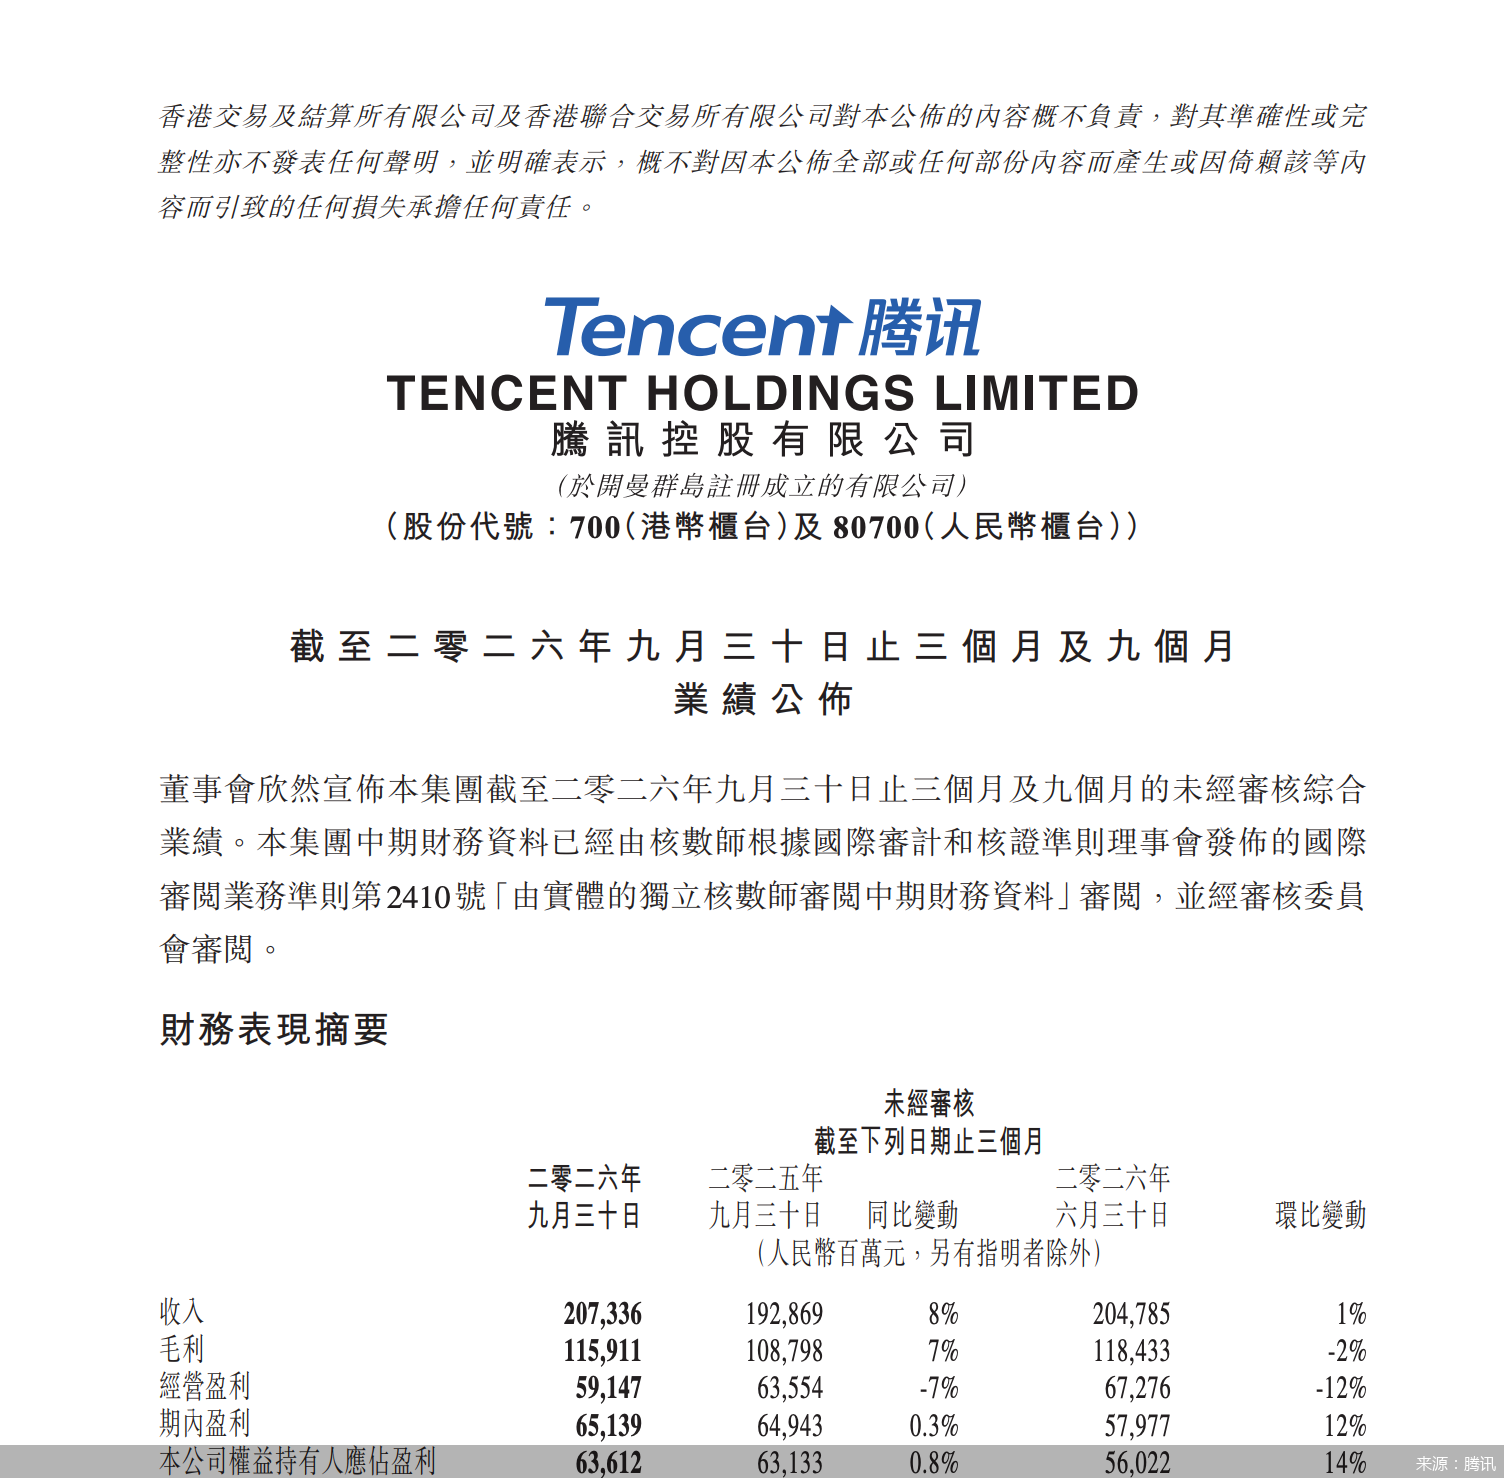
腾讯控股最新发布的三季度财报引发关注,收入2073.36亿元,同比增长8%;经营盈利591.47亿元,同比下降7%。
分业务看,金融科技及企业服务收入636.55亿元,同比增长9%,其中,金融科技服务收入增长得益于消费贷款及理财服务的收入增加,企业服务收入增长则主要受云服务收入同比增长35%的驱动。
在腾讯的业绩基本盘中,金融科技与企业服务一直表现亮眼,这条长线业务历经数年,增长逻辑也在切换,商业支付增长见顶后,消费信贷及财富管理业务成为新的增长动力,金融科技进入守底阶段,此外,AI驱动的云服务也在接力增长,成为拉动板块上行的一大变量。
不再把支付列入增长驱动项
腾讯的金融科技板块,含商业支付、消费贷款、财富管理三大核心子业务,从三季报来看,各子业务表现分化。
一个值得留意的变化是,对比二季报与三季报的官方表述,二季报中,腾讯明确提到金融科技服务收入增长,来自“商业支付、理财及消费贷款”三者共同拉动;而到三季报,官方口径调整为仅提及“消费贷款及理财服务收入增加”,不再把商业支付列为增长驱动项。
这一点有迹可循,回顾几年前,线上、线下商户快速接入,商业支付交易量持续扩张,成为拉动腾讯金融科技板块双位数高增的核心力量,但如今随着市场渗透率见顶,商业支付增长弹性明显收窄。
“消费信贷及财富管理业务成为主要增长动力,但商业支付受消费环境偏弱、单笔交易金额下降等因素影响,也确实反映出支付业务增长仍面临一定压力。”联储证券研究院副院长沈夏宜表示。
在沈夏宜看来,未来支付增量机会落在三大方向,其一为跨境支付,以TenPayGo为载体,整合境外银行卡、数字钱包、交通乘车码、退税、AI翻译,深度嵌入入境游客全消费链条;其二是AI智能体催生新支付模式,微信支付AI专属卡,可在用户授权与额度管控下,由Agent完成商品推荐、下单到支付全流程;其三是小微商户数字化,借助小微AI助手打通小程序、商户后台、微信小店,实现智能导购与精准营销,提升商户端交易转化。
腾讯金融科技也介绍,其推出了支付应用TenPayGo,支持境外来华旅客绑定境外银行卡及数字钱包消费,并整合了交通出行支付、退税办理及AI翻译等便捷功能。
“支付业务的增量肯定不能再寄希望于普通C端消费交易了,所以更多机会藏在商户经营配套、对公供应链收付、跨境小微收款等场景。”博通咨询首席分析师王蓬博也指出,在这一大背景下,支付的核心转变将从单纯通道收费转向交易数据驱动的综合服务,比如依托交易链路串联信贷、财税、会员管理等工具,提升单商户的综合价值,同时布局AI智能体带来的小额高频微支付场景,目的就是在不依赖客单价上涨的前提下挖掘业务增量。
目前,消费贷款和理财服务正成为腾讯金融科技新的增长来源。
回顾2025年到2026年各季度财报,消费贷款、理财服务持续被列为金融科技收入增长关键驱动。
沈夏宜评价,“腾讯金融科技整体业绩保持稳健,呈现传统业务筑底、新兴业务拉动增长的特征。消费信贷、财富管理等增值服务成为重要增长动力,也体现了腾讯在支付生态基础上向金融增值服务延伸的变现能力”。
云服务收入增速进一步提升
如果说金融科技是腾讯金融科技及企业服务板块的收入基本盘,那么云服务则承担着弹性增长引擎的角色。
腾讯的企业服务板块主要包括云服务与商家技术服务费等。本季度企业服务收入增长,主要由云服务收入同比增长35%所驱动——这是近七个季度的最高增速,较上季度的12%提升23个百分点。
官方归因有二:AI相关服务需求上升,以及国际市场的持续扩张;业绩材料另提到整体云服务需求回暖。
腾讯董事会主席兼首席执行官马化腾表示,“近期,我们在模型及应用层面取得了一系列的重要进展,加速了腾讯面向AI新时代的演进。Hy4已达到中国顶尖大模型水平;Hy4flash则显著降低推理成本,把高性价比的模型能力应用到实际场景中。按用户每日大语言模型Token消耗总量,我们相信WorkBuddy已发展成为国内规模最大的AI应用。受WorkBuddy驱动,以及我们分配了更多算力用于模型即服务及GPU租赁,云服务收入增速进一步提升”。
业绩材料显示,WorkBuddy收入环比增长超5倍,MaaS收入环比增长超3倍,GPU租赁收入在企业推理需求带动下快速增长,三者共同构成云增速跳升的直接来源;海外市场扩张则提供了第二重增量。至于计算、存储等传统云资源,财报未披露分项增速,难以判断其在本轮加速中的实际贡献。
联储证券研究院研究员王竞萱分析,本季腾讯云业务高增可以总结为三重动力。“第一,市场GPU算力租赁需求持续释放;第二,MaaS商业化逐步起量,大量企业调用混元系列模型,产生持续性推理需求;第三,WorkBuddy等AI应用快速普及,拉高模型调用量,反向带动企业云采购需求,此外,腾讯云国际化拓展也进一步增厚收入。”
财报显示,WorkBuddy每日用户突破千万,每日词元消耗量超100万亿,企业客户亦快速增长。
不过,高速增长背后,算力资本开支压力随之而来,三季度腾讯资本开支付款651亿元,同比增加225%,大部分投向AI算力采购,AI业务也对当期利润形成拖累。
腾讯财报指出,“本季度经营现金流包括大额算力采购预付款项,用于支持Hy模型升级、WorkBuddy推理的需求,以及我们各项产品与服务的AI能力建设,同时满足外部客户对我们云服务的需求。若剔除算力采购的预付款项,我们的自由现金流转正为人民币169亿元”。
“当前环境下短期投入不可避免,重点是把控好产出效率。”王竞萱指出。从管理层表态来看,目前模型推理效率持续提升,固定GPU资源能够生成更多Token,混元Flash也通过降低推理成本改善了商业化经济性。同时,公司也在通过国产芯片补充算力供给、优化算力调度,并利用长期采购合同缓解前期预付款压力。只要算力利用率、模型调用规模和单位推理成本能够形成正向循环,当前的投入是可以接受的。
避免陷入单纯的算力价格战
业内认为,未来三年,金融科技和云业务仍将是腾讯B端增长的核心主线。
正如王竞萱指出,腾讯金融科技的优势在于已经形成了较成熟的商业生态,未来重点是从支付基础设施向更丰富的产业服务延伸;云业务则处于技术和商业模式重塑阶段,企业AI应用落地将带来新的市场空间。两者结合起来看,腾讯有机会形成从底层技术、企业服务到商业交易的完整能力体系。
对于后续发展,王竞萱进一步建议,一方面,要进一步强化金融科技与实体产业的结合,尤其是跨境贸易、小微企业和产业链金融,提升服务实体经济的深度。另一方面,云业务要坚持差异化竞争,避免陷入单纯的算力价格战,更重视行业解决方案、客户长期价值和生态合作。此外,要加强B端业务的组织协同,把微信生态、企业微信、腾讯云及AI能力真正打通,形成面向企业客户的一体化服务。
“后续发展上,建议金融科技要守住合规底线,深耕小微商户综合经营服务,做好信贷风险管控;另外,云业务优先完成WorkBuddy这类标准化产品的商业化闭环,发力垂直行业模型落地,避免单纯比拼算力供给,把算力资源倾斜到高价值产业客户,沉淀可复用的行业方案,持续改善资本回报水平。”王蓬博称。
北京商报记者 刘四红
暂无评论