
财联社9月24日讯(编辑 史正丞)昨夜今晨,随着国际油价反弹、美国PMI数据意外走强,美国国债遭遇新一轮猛烈抛售。
截至发稿,五年期美债收益率飙升近20个基点,自2007年以来首次突破5%;此外,两年期美债收益率飙升近15个基点,突破4.9%,续创2024年底以来新高;十年期美债收益率飙升逾16个基点,站上5.1%关口,同样也是近19年新高。美国国债收益率的飙升,意味着美国国债本身遭到抛售。
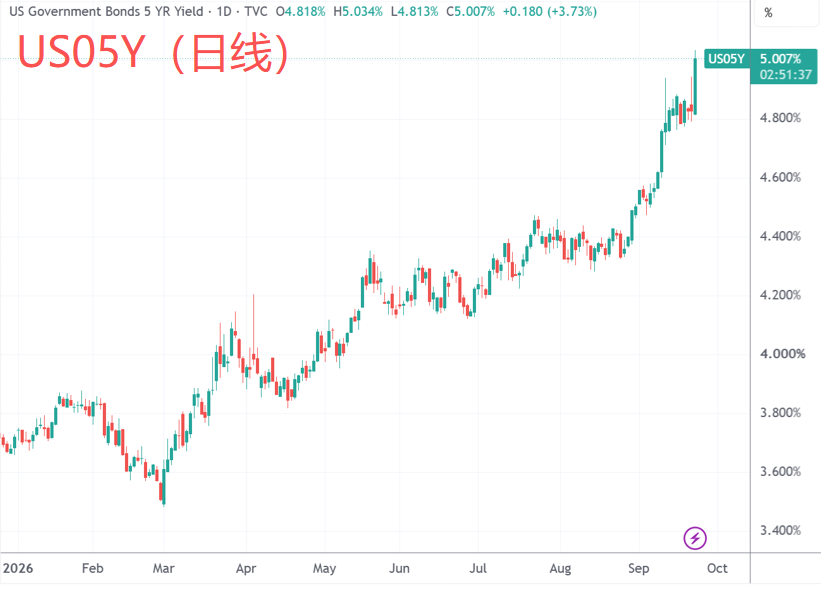
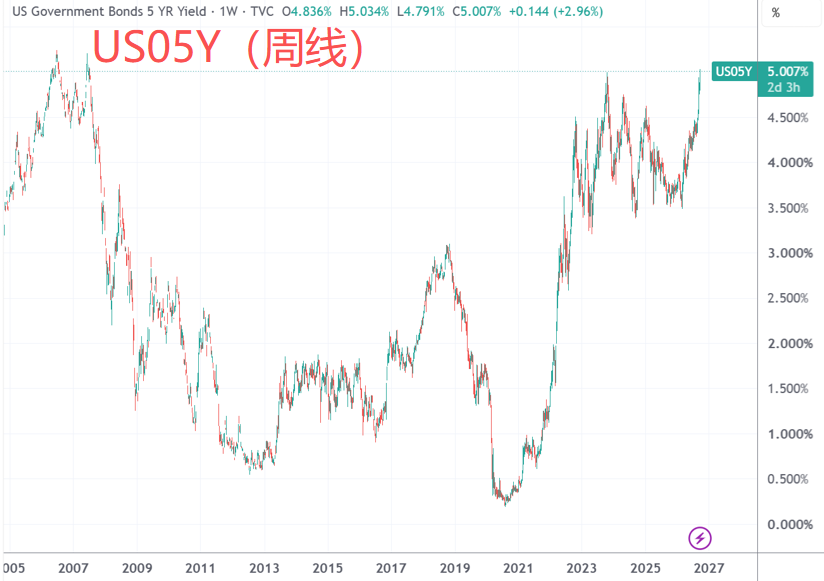
(来源:TradingView)
这一轮美债抛售,首先由油市乐观情绪逆转启动。
此前,沙特恢复东西输油管道运营、美伊可能推进谈判的消息一度缓解供应担忧,布伦特原油周二跌破每桶100美元。但伊朗官员周三表示,在伊方条件得到满足前,不会重新开放霍尔木兹海峡,也不会举行谈判。
随着市场重新评估中东局势,油价由跌转涨。截至发稿,布伦特原油期货日内涨超5%,报每桶103.7美元;WTI原油期货涨超3%,报每桶92.69美元。
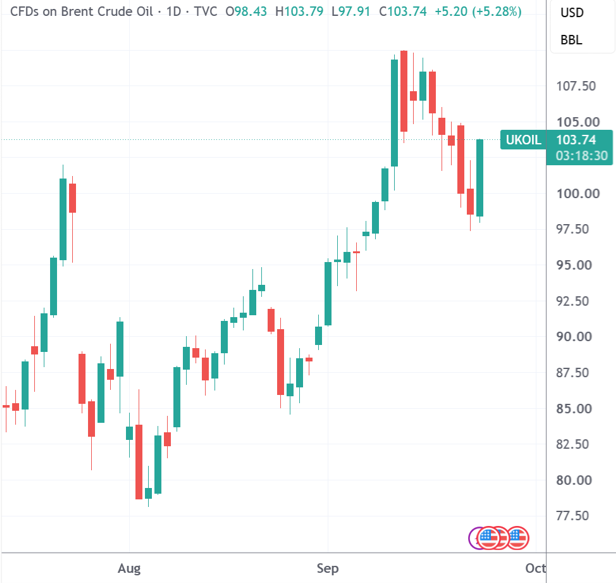
(来源:TradingView)
周三公布的美国财政部5年期国债拍卖结果也远低于预期。此次国债的发行利率为5.033%,比拍卖前的预发行收益率5.002%高出3.1个基点,认购倍数为2.21倍,也低于此前六个月平均的2.33倍。
另一个给美国债市带来压力的因素,是通常对市场影响不大的美国PMI数据。其中,9月标普全球美国综合PMI从8月的56.0升至58.4,创2021年7月以来最高;新订单指标升至2022年3月以来最高。
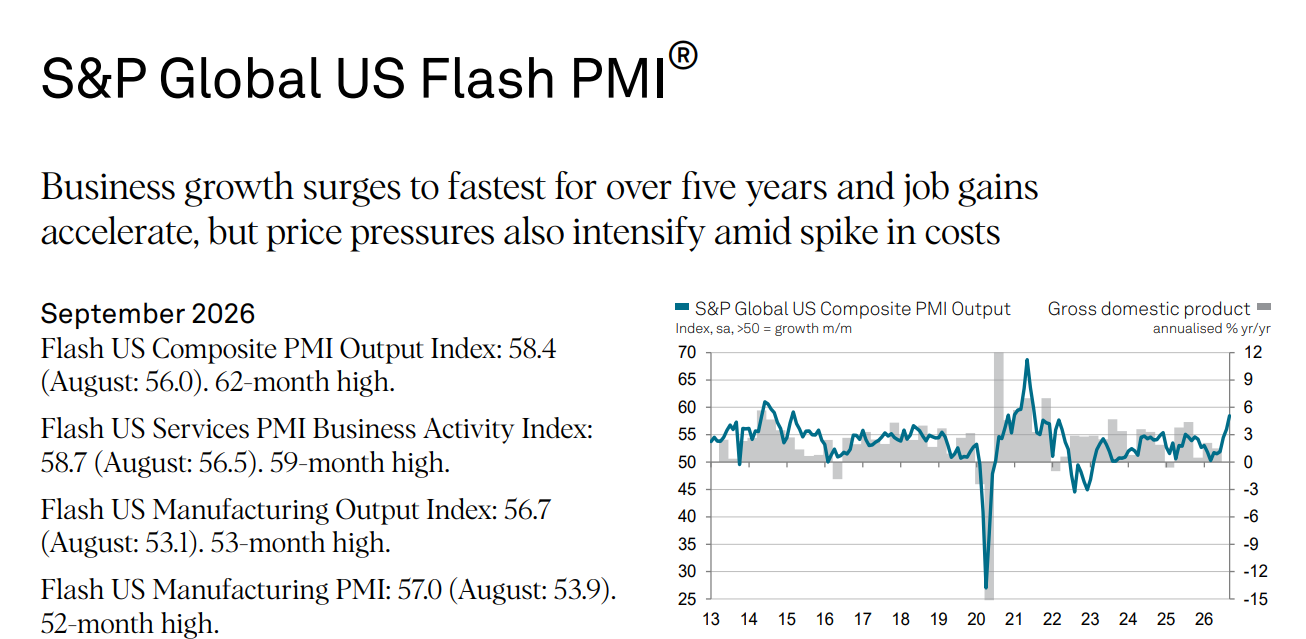
需求增长的同时,企业投入价格指数从59.9跃升至66.4,达到2022年10月以来最高水平,供应商交货时间也明显延长。
标普全球市场情报首席商业经济学家克里斯·威廉姆森解读称:“美国企业经营活动持续蓬勃增长。如果剔除新冠疫情封锁结束、经济重启后一度出现的需求激增,本次商业活动的改善幅度是2015年初以来最大的。制造业和服务业目前都呈现明显的繁荣态势。”
他补充说:“与此同时,9月企业投入成本以四年来最快的速度上涨。受油价上涨影响,燃料和运输成本大幅攀升。”
PMI公布后,市场预计美联储在10月会议上至少加息25个基点的概率升至约75%,数据公布前约为53%。截至发稿,最新的CME“美联储观察工具”显示10月加息概率稍稍回落至68.6%。
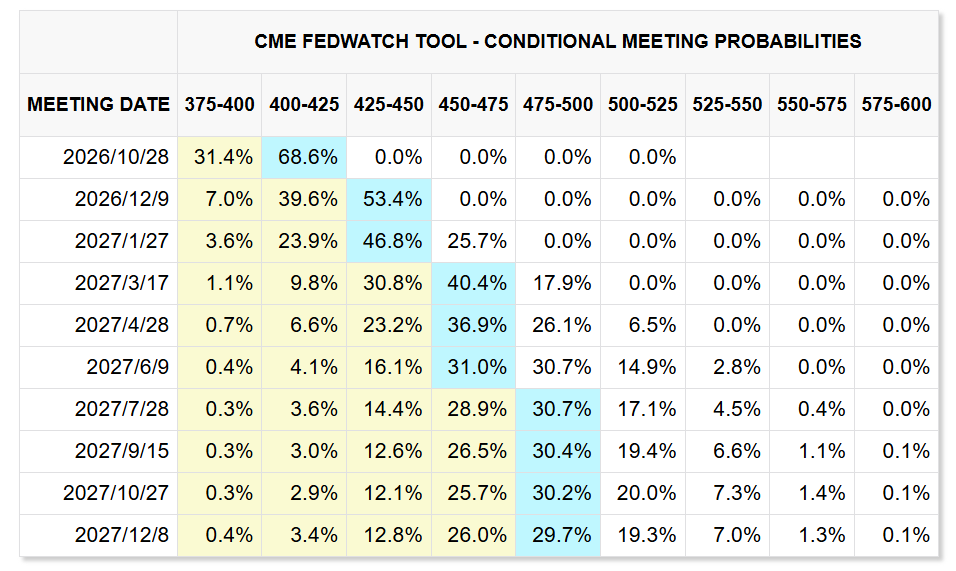
(来源:CME)
美联储上周刚把联邦基金利率目标区间上调至3.75%-4.00%,下一次议息会议定于10月27日至28日举行。
美债大跌之际,美联储理事巴尔还在“火上浇油”。巴尔周三表示:“按照我的基本判断,很可能还需要进一步调整政策,才能确保通胀及时降至目标水平。我们希望推动可持续、稳定的经济增长,以实现最大程度的就业,而价格稳定对此至关重要。”
暂无评论