
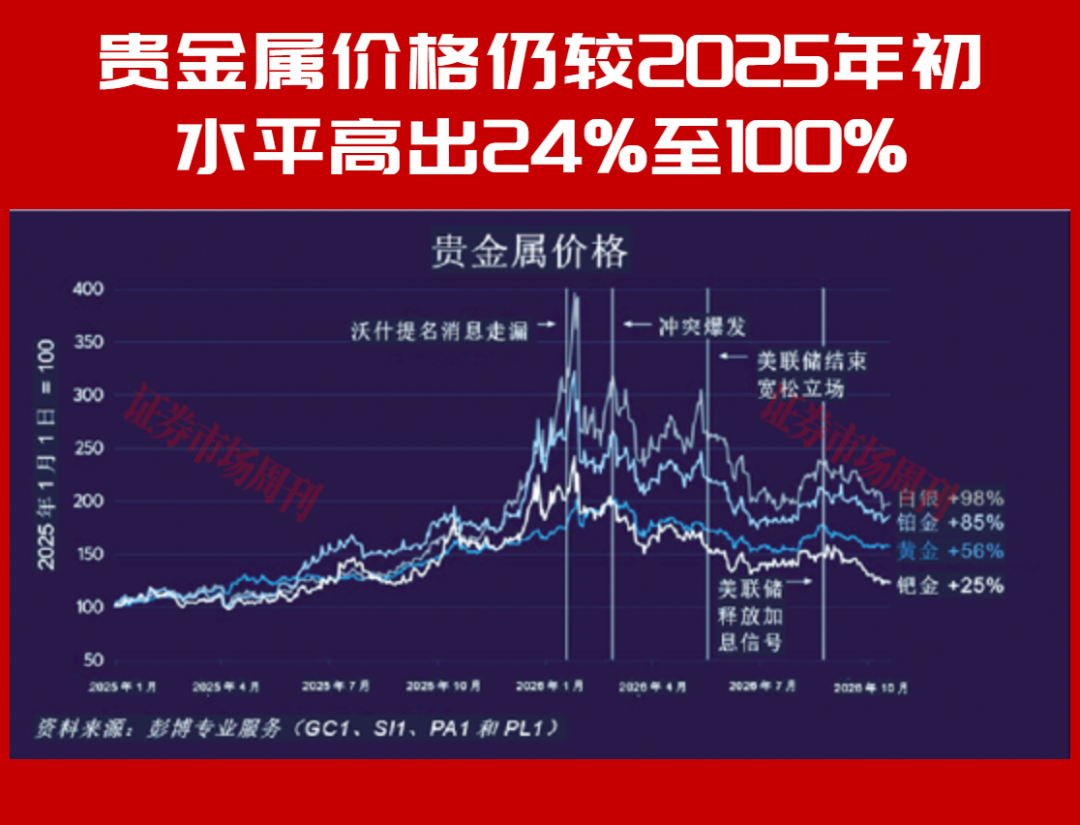
贵金属价格在经历2025年及2026年初的强劲上涨后,自1月底的高点大幅回落。1月下旬至10月中旬,黄金价格下跌超过20%,而白银、铂金和钯金价格则下跌超过40%。贵金属价格下跌,最主要因素或为市场预期从降息转向加息。
贵金属价格恰在凯文·沃什获提名出任美联储主席的消息传出之际见顶回落,几乎可以肯定并非巧合。沃什以货币政策鹰派及量化宽松/零利率政策怀疑论者的形象著称,这令贵金属投资者感到不安,他们此前预期美联储主席可能如白宫所愿降息,且已据此布局。
自沃什上任以来,其领导的美联储先在6月结束了宽松倾向,随后在9月实施加息,同时释放出未来很可能进一步加息的信号。此外,市场对美联储的预期已发生巨大变化。自2022年以来首次,联邦基金利率期货和SOFR市场的交易员预计美联储将在未来12个月至24个月内多次加息。
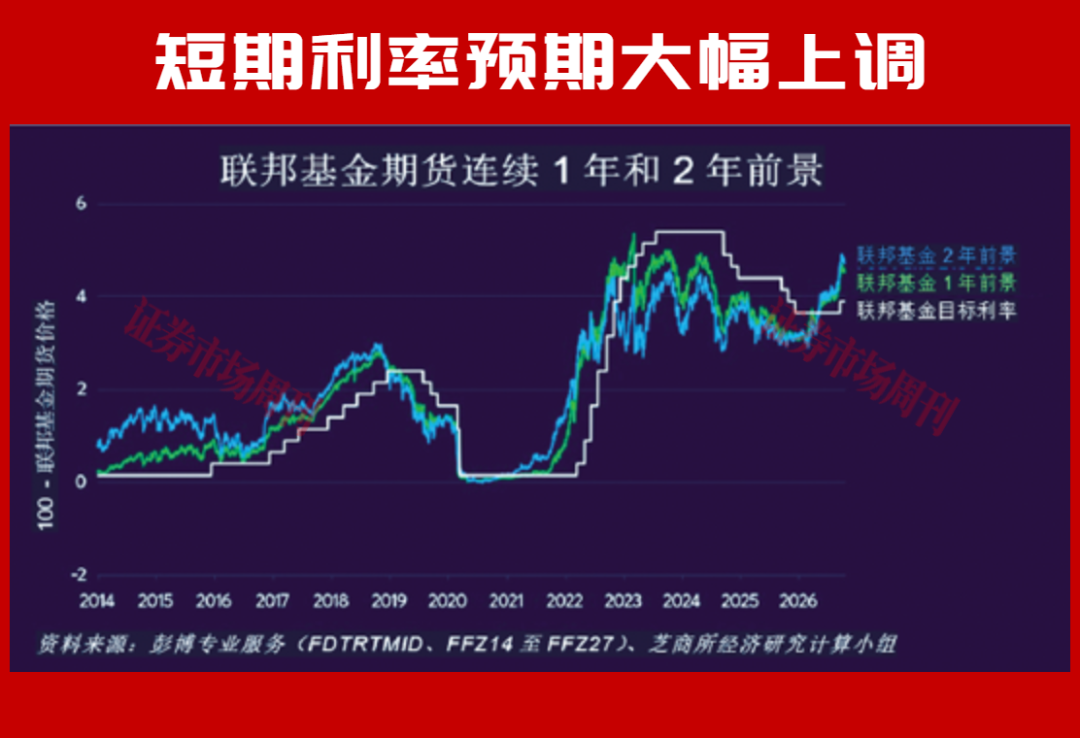
就加息而言,美国并非唯一采取行动的国家,甚至并非领头者。美联储采取行动之际,许多央行的加息周期早已持续了一段时间,其中包括欧洲央行、日本央行、澳大利亚储备银行、挪威央行和韩国银行。短期利率走高,持有政府发行的法定货币更具吸引力。
令人惊讶的是,尽管贵金属价格大幅下跌,且市场预期货币政策将进一步收紧,但不同贵金属的价格仍较2025年初高出24%至100%。事实上,需求端似乎存在四股力量,持续为贵金属价格提供买盘支撑,限制其进一步下跌,并为潜在反弹提供支撑。这些力量包括:财政赤字——主要经济体的财政赤字规模庞大且似乎难以解决,正推高通胀,动摇债券市场的信心;通胀——在大多数国家和货币区,核心消费物价指标所反映的通胀率持续高于央行目标;地缘政治——中东局势可能导致全球财政赤字扩大、通胀率上升;央行购金——自2008以来,各国央行一直在持续增持黄金。
美国财政赤字:
明年三季度末将达到6.6%
根据美国国会预算办公室估算,截至2027年9月的财年,美国财政赤字将达到GDP的6.6%。美伊战事已断断续续持续了七个月,此次估算尚未计入美国国防部可能需要为补充弹药库存而追加的支出。
美国财政状况的突出之处,不仅在于政府正面临巨额财政赤字,更在于失业率仅为4.2%、处于历史低位之际,政府仍出现如此庞大的赤字。过去十年来,法定福利支出持续增长,联邦债务融资成本也大幅上升。在失业率水平相同的情况下,美国财政赤字占GDP的比重扩大了约4个百分点。十年前,失业率为4%的情况下,人们或许会预计财政赤字占GDP的比重约为2.5%,而非6.6%。
更重要的是,美国并非唯一面临这一困境的国家。随着全球利率上升,除中国外,几乎所有国家的政府债务偿付成本都已大幅攀升,而中国的通胀率和利率仍处于低位。此外,欧洲、中国、韩国和日本的人口老龄化速度甚至比美国更快,加大了养老金和医疗保障体系的支出压力。这些财政赤字正在推高全球通胀。
通胀率:
几乎所有国家和地区都高于目标水平
除中国外,几乎所有经济体都部分受到宽松财政政策的影响,通胀率都高于目标水平。对贵金属投资者而言,这可谓喜忧参半:一方面,对通胀的担忧是持有贵金属的主要理由;另一方面,较高的通胀正促使货币政策趋于收紧,这往往会压低贵金属价格。尽管如此,如果央行收紧货币政策仍未能有效控制通胀,贵金属价格仍有可能重拾升势。
如果通胀的主要驱动因素是宽松的财政政策,那么较高的短期利率可能会加剧财政赤字,因为利率上升会增加债务偿付负担,还可能拖累经济增长,导致税收收入减少,同时增加失业救济等补偿性支出。从这一意义上说,即使各国央行试图抑制通胀,财政赤字不断扩大仍可能进一步推高通胀。如果各国政府转而发行短期债券,这种财政赤字与通胀相互推高的循环可能会进一步加剧。
关于通胀,还有一种观点认为,供应链问题是导致通胀的主要原因,这些问题既可能与中东局势及俄乌冲突有关,也可能源于保护主义政策促使供应链回流本土或转移至邻近国家。无论如何,货币政策都并不适合应对当前的局面。不过,提高利率可能会抑制人工智能产业、房地产及其他行业的增长,从而缓解部分价格压力。
地缘政治:
波动时期黄金跑赢股票
过去一个世纪以来,黄金投资的价格表现几乎跟上了标普500的步伐。但黄金和标普500指数往往在极为不同的市场环境下表现良好。如果观察过去一个世纪的标普黄金比,会发现其呈现出非常强劲的趋势。历史上曾出现多个时期,通常持续十年到二十年,股票的表现超过黄金达1800%至2400%之多。历史上也曾出现过其他时期,股票的表现落后黄金多达80%至95%。这些时期的共同点在于经济和地缘政治的稳定性。
在经济和地缘政治动荡时期(20世纪30年代至40年代初、20世纪60年代末至70年代、2001年至2011年以及2021年以来),股票相对于黄金往往走弱。在美国霸权强盛时期(20世纪40年代至60年代中期、20世纪80年代至90年代,以及美国霸权稍有减弱的2011年至2021年),股票往往飙升。
自2021年秋以来,尽管股价屡创历史新高,但即便计入近期的回调,黄金和白银的表现依然更胜一筹。
自2月28日以来,市场对美国及其他地区央行的利率预期急剧上升,贵金属价格大多下跌。然而,历史表明,地缘政治风险及市场感知风险上升的时期,通常有利于贵金属,至少相对股市而言是如此。
央行购金:
自2008年开始转为净买入方
1982年至2007年,各国央行几乎每年处于黄金净卖出状态。然而,自2008年以来,各国央行转为净买入方。2010年代期间,零利率政策和量化宽松促使各国央行购买黄金作为法币的替代。自2021年以来,零利率政策和量化宽松已不再是太大的担忧。然而,如今市场的担忧已转向地缘政治不稳定、通胀持续高于目标水平、规模庞大且持续的财政赤字。金价飙升至每盎司5000美元以上时,各国央行可能放缓了购金步伐。如今金价回落至每盎司约4200美元,可能重新激发各国央行的购金兴趣,这些央行既担心其他国家的财政状况,也担心日益加剧的地缘政治冲突。
央行仅买入黄金,几乎从不大量购买其他贵金属。加之白银、铂金和钯金具有广泛的工业用途,或许可以解释为何金价回调幅度不及其他贵金属。
目前来看,短期利率预期走高导致贵金属价格进入显著的熊市行情,而大规模财政赤字可能产生反向作用,防止贵金属价格跌势进一步加剧,地缘政治不确定性上升也可能使投资者继续关注黄金,如果市场日益担忧地缘冲突可能进一步扰乱供应链、推高通胀、扩大财政赤字,黄金的吸引力也可能随之增强。
(本文已刊发于11月7日《证券市场周刊》。本文系芝商所董事总经理兼首席经济学家原创供稿。文章仅代表作者个人观点,不代表本刊立场。)
暂无评论