
2026年10月28日,南亚新材(688519.SH)发布公告,公司正在筹划境外发行股份(H股)并在香港联合交易所有限公司挂牌上市。
公告称,“此举旨在深化全球化战略布局,提升综合竞争力与国际影响力,并拓展多元化融资渠道。”截至目前,公司正与中介机构商讨,细节尚未确定;本次发行不会导致控股股东、实际控制人发生变化。
南亚新材于2000年在上海嘉定设立,2020年8月登陆A股科创板。公司专注覆铜板(CCL)与粘结片等复合材料的设计、研发、生产与销售,产品用于消费电子、计算机、通讯、数据中心、汽车电子等领域。公司以上海为总部及研发中心,建有华东生产基地,并在江西设华南生产基地,贴近长三角、珠三角电子集群。
覆铜板位于PCB产业链上游,认证周期长、客户黏性较强。公司近年将产品重心向无铅无卤、高速高频及IC封装基材延伸,以承接数据中心、AI服务器对高速材料的需求。2026年前三季度,公司研发投入3.53亿元(人民币,下同),同比增长92.26%,占营业收入4.55%。
2026年第三季度报告(未经审计)显示,公司第三季度营业收入35.40亿元,同比增长160.62%;归母净利润9.90亿元,同比激增1295.94%。前三季度营业收入77.64亿元,同比增长111.93%;归母净利润14.51亿元,同比增长817.72%;扣非归母净利润14.38亿元,同比增长898.48%;加权平均净资产收益率40.50%,增加34.30个百分点。
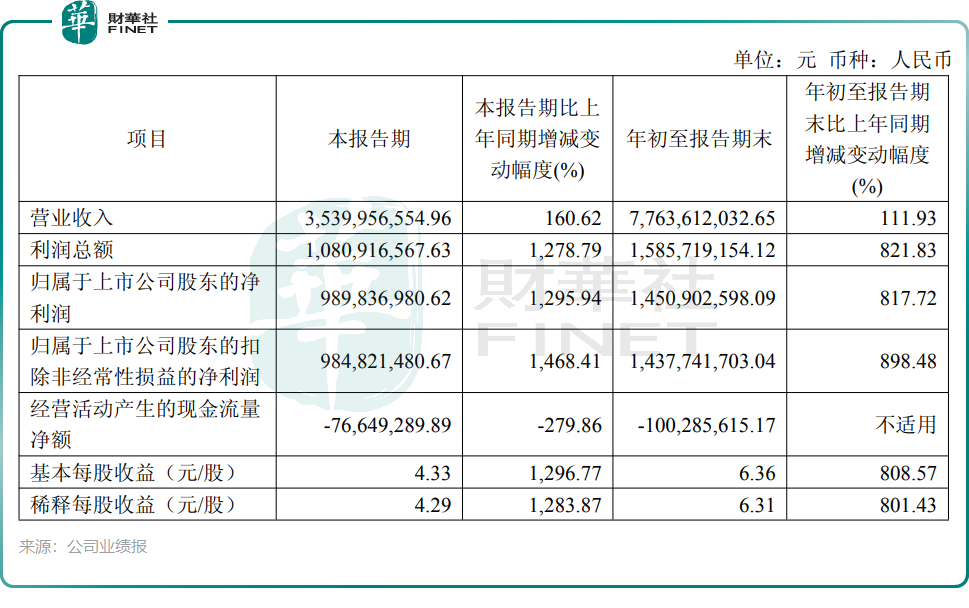
公司解释,营收增长主要得益于产品销量增长及售价提升;利润大增主要受AI算力爆发等影响,覆铜板行业处于高景气周期,公司优化产品结构,主要产品量价齐升,综合毛利水平改善。
然而,南亚新材的三处细节值得留意。
其一,周期的另一面。业绩弹性建立在量价齐升之上,覆铜板成本与售价受铜箔、玻纤布、树脂等原材料及下游景气度影响,行业历史波动明显;在单季净利已近10亿元的高基数上,边际变化会被放大。
其二,利润与现金流的落差。前三季度经营活动现金流量净额-1亿元,第三季度-0.77亿元、同比下降279.86%,与净利润表现形成反差,公司称主要系购买商品、接受劳务支付的现金及税费增加;期末总资产较上年末增长88.58%,公司解释主要因收入规模扩大带动应收账款增加,以及向特定对象发行股票募集资金到账使得货币资金增加。
其三,融资节奏与摊薄。2025年度向特定对象发行A股刚于10月完成:发行322.45万股,价格279.11元/股,募资净额8.89亿元;10月27日董事会又同意使用不超6.5亿元闲置募集资金临时补流。若H股再落地,股本将进一步扩大,而发行规模、定价与时点均未确定。
H股仍处筹划阶段,距落地尚有多道程序。当前业绩为融资与扩张提供了窗口,但周期行业的盈利可持续性、营运资金占用与股本摊薄,同样值得同步权衡。
作者|松间月
编辑|Jasmine
暂无评论