
10月6日,受大额回购计划催化,猫眼娱乐(01896.HK)迎来反弹,截至发稿,报3.78港元/股,涨幅为4.85%。从K线走势观察,该股近年一直处于震荡下行通道,并于前一交易日触及3.6港元/股历史低点。
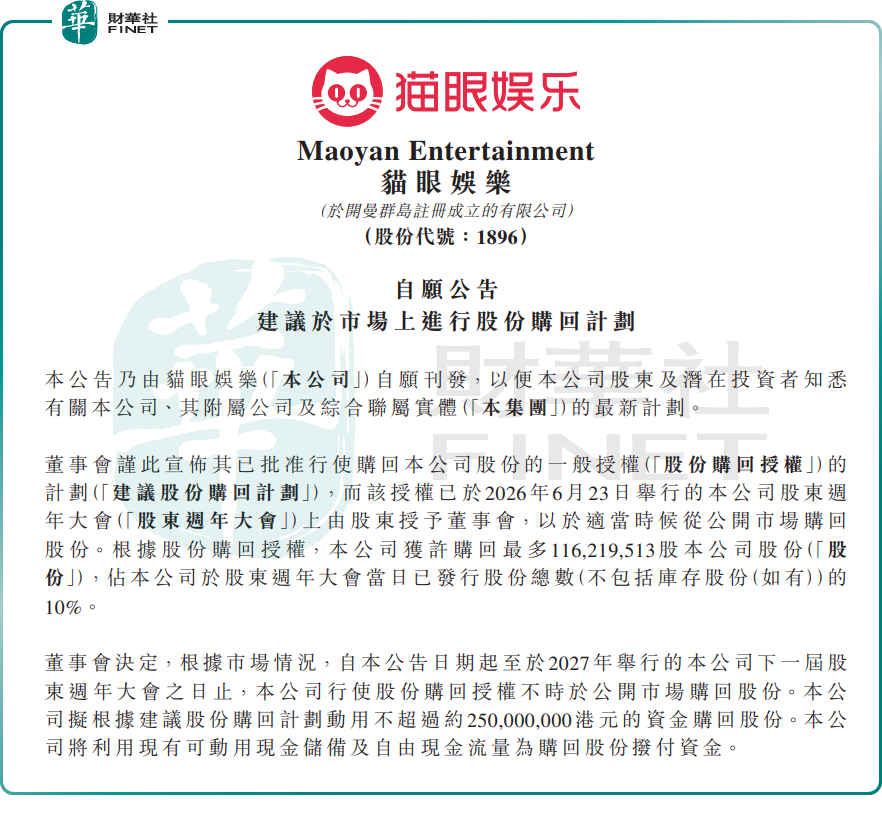
消息面上,10月5日,猫眼娱乐公告称,董事会已批准股份购回计划,将自公告日起至2027年下届股东周年大会止,于公开市场回购最多1.16亿股股份,占已发行股份总数10%,动用资金不超过约2.5亿港元,以现有现金储备及自由现金流量拨付。
董事会认为,股份现行成交价未能反映内在价值及实际业务前景,回购反映对当前及长期业务前景充满信心,预期为股东创造价值。
不过,基本面层面的压力依然突出。花旗最新报告指出,2026年国庆档首四日总票房仅6.85亿元人民币,按年大跌38%;售票1900万张,按年跌36%;平均票价36元,按年跌4%,低于该行原先估计每日票房按年持平的预期。该行认为,缺乏大片及旅游替代效应是戏院入场人次低迷的主因,对票务平台龙头猫眼属负面解读。
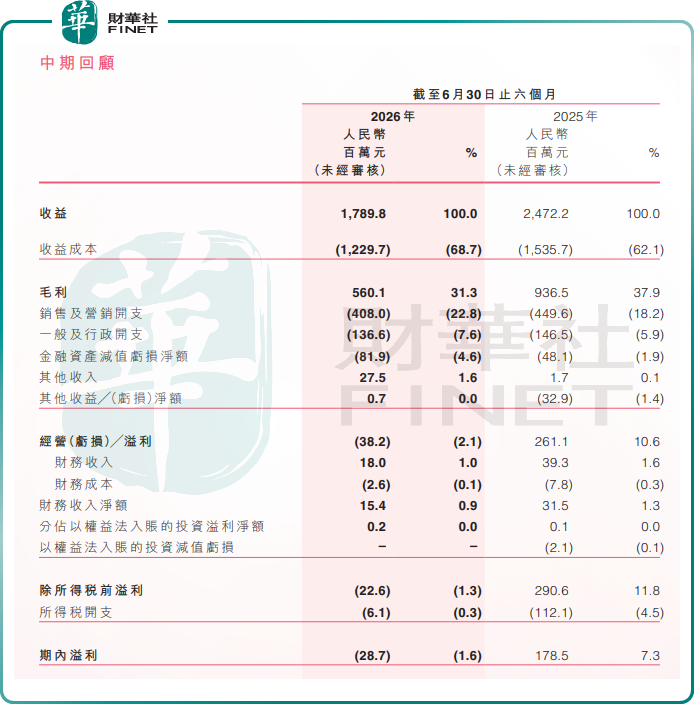
这一疲软态势在中期业绩中已有体现。2026年上半年,猫眼娱乐收益17.9亿元(人民币,下同),同比下降27.6%;毛利率由37.9%降至31.3%;期内录得亏损2870万元,而去年同期盈利1.79亿元,由盈转亏。业绩下滑主要受电影市场阶段性承压影响,2026年上半年全国电影总票房173.56亿元,同比下降40.6%;观影人次为4.21亿,同比下降34.3%。
市场分歧由此显现。乐观视角认为,2.5亿港元回购计划彰显管理层对公司价值的认可,当前估值已处于历史底部,下行空间有限。但谨慎观点同样不容忽视:国庆档票房大幅下滑,显示电影内容供给端依然疲软,票务及宣发收入短期难以改善;回购虽托底股价,但难以逆转行业基本面的承压态势。
另值得一提的是,第十三届港股 100 强评选活动相关榜单候选申报与招商工作已同步启动。猫眼娱乐作为国内票务平台龙头,是该榜单的常客,往届评选中多次成功入选。但当前电影行业持续低迷,业绩由盈转亏,或将对其综合评分形成制约。
作者|瓶子
编辑|Danna
暂无评论