
10月31日,长安汽车(000625.SZ)发布2026年三季度报告。单看表面数据,这份财报很难让人轻松:前三季度营业收入1018.8亿元,归母净利润5927.5万元,第三季度单季甚至出现了7.58亿元的归母净亏损。
利润下滑的原因并不复杂。财报中写得很清楚:销量下降、原材料涨价、汇兑损失增加是主要影响因素。其中汇兑损失的影响尤为明显,财务费用从去年同期的-20.65亿元变成今年的6.47亿元,一正一负之间,超过27亿元的费用波动直接压在了利润表上。
如果只看利润,这是一份让人担心的财报。但资本市场的反应并没有那么悲观,长安汽车的股价没有明显波动。原因在于,利润表上的短期承压,掩盖了长安汽车在“量、价、利”结构上的实质性变化。海外销量在涨,新能源结构在改善,高价值车型在往上走。这些长期的指标,都在朝着正确的方向移动。这家公司正在经历的,不是衰退,而是转型期必须承受的财务阵痛。
量价利的变化比利润表更值得看
利润表上的数字是结果,但决定这个结果未来走向的,是销量结构、单车价格和盈利来源的变化。长安三季报里真正值得看的,不是净利润跌了多少,而是这三个变量正在往哪个方向走。
先看“量”。海外成为最大增量,新能源站稳百万梯队。前三季度,长安汽车海外批售72.7万辆,同比增长56%,占整体批售销量的43%;第三季度海外销量27万辆,同比增长64.3%,创季度历史新高。海外市场单车均价高于国内,利润空间也更大。
目前,长安海外在售产品62款、渠道超过1300家、业务覆盖149个国家和地区、海外产能45万辆,体系化布局带来的销量增量正在显现,三季度海外销量保持同比增长。随着海外市场持续放量,其对整体盈利结构的拉动力有将更强劲。
新能源板块,启源和深蓝双双迈过百万辆里程碑,这意味着长安在新能源赛道已经有了足够的保有量来支撑售后体系、充电生态和二手车残值管理,这些隐性能力恰恰是品牌能不能走远的关键。
量看完了,再看“价”,高价值产品占比提升,用户愿意为高配和智驾付费。 前三季度新能源产品中,海外单车均价正在上行。其中长安启源单车均价同比提升1.2万元,阿维塔单车均价同比提升0.2万元。长安启源Q06是观察长安价格结构变化的一个样本,纯电700公里续航车型占比超过85%,选择搭载天枢领航Ultra车型的用户占比达到45%。
这说明,用户不是冲着低价来的,是冲着高配和智驾来的。在一个10万到15万级别的SUV市场里,用户愿意为高阶智驾和舒适配置额外掏钱,这本身就是品牌向上的信号。
最后看“利”:盈利来源在变,海外利润增加、新能源同比减亏。虽然整体利润承压,但海外业务的利润同比增加,新能源板块同比减亏。本季度,启源大幅减亏并于Q2实现单季度盈利,阿维塔也实现同比减亏。合同负债较上年末增长 39.11%,对应预收货款增加,为后续收入确认留出空间。在价格战持续、原材料成本波动的环境下,这几条线的改善,比总利润数字更能反映长安经营质量的真实走向。
三大计划从投入期进入可验证期
利润表上的短期波动是结果。真正决定长安未来几年走向的,是三大计划能不能从“花钱的阶段”走到“交卷的阶段”。
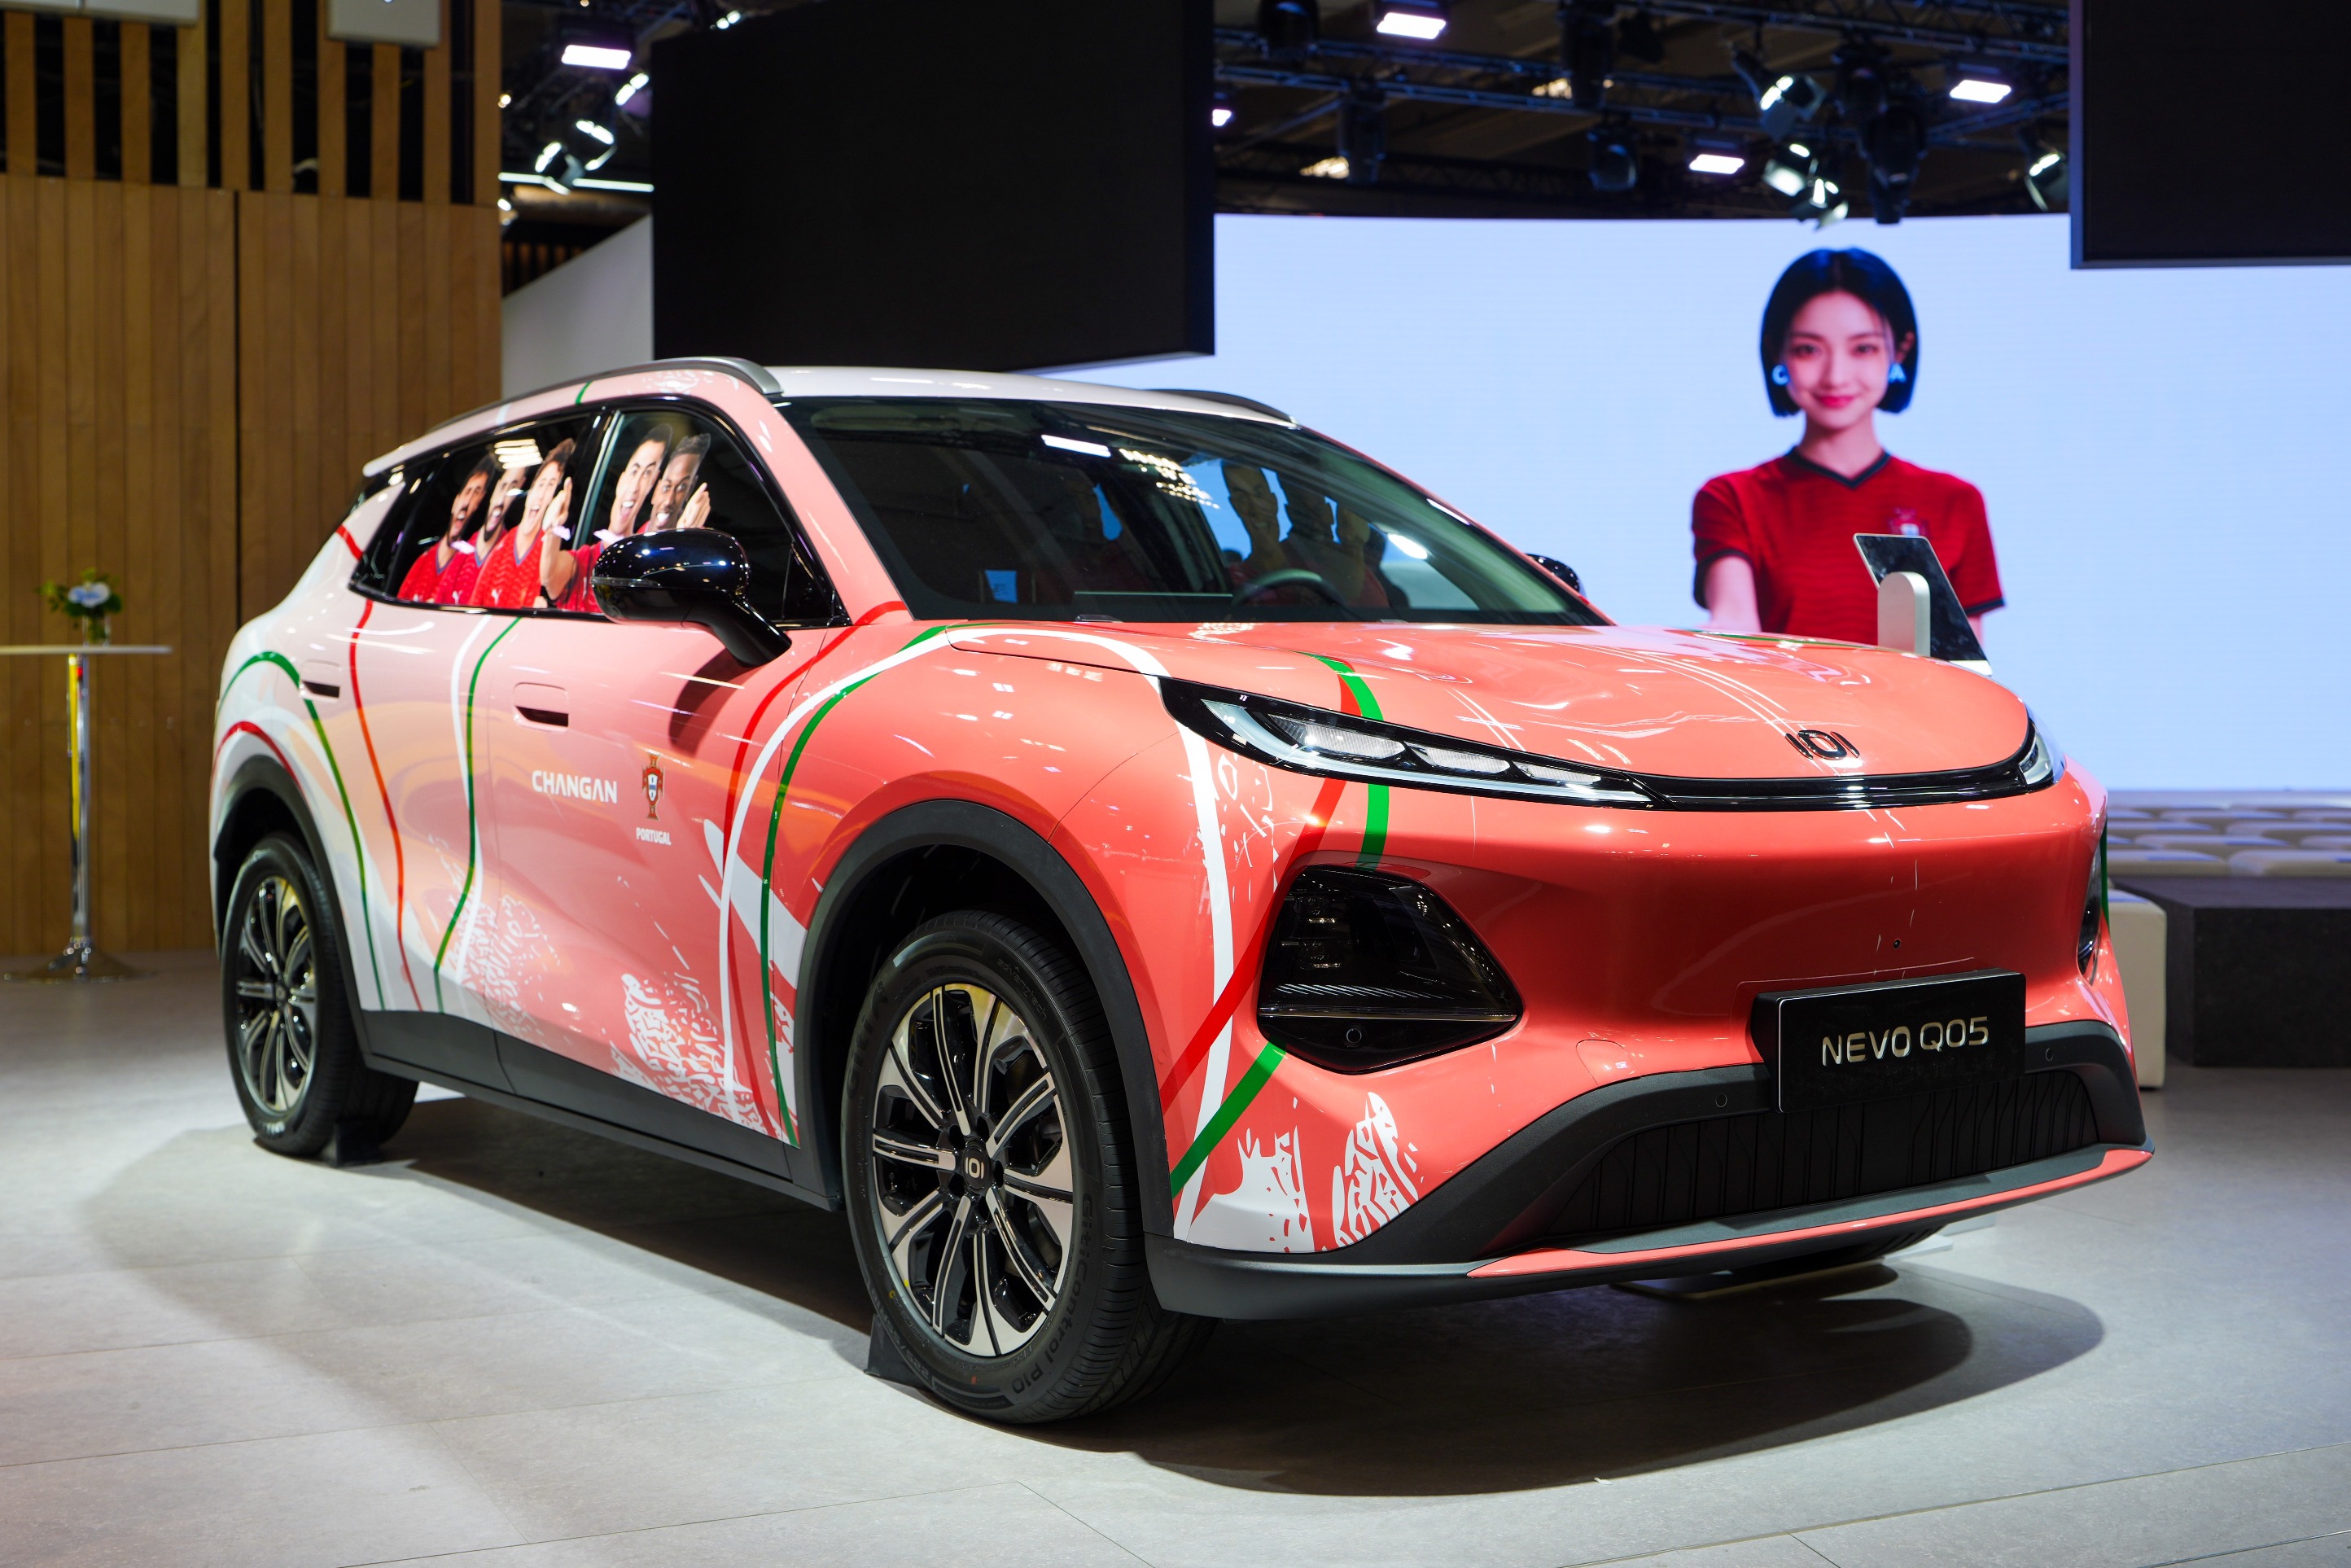
新能源“香格里拉”计划进入产品结构验证期。深蓝S05全球月均销量稳定在1.5万辆以上,启源Q05连续七个月拿下纯电紧凑型SUV销量冠军,这两个大单品已经跑出了稳定的规模节奏。
更重要的是产品结构的改善——长安透露,启源A06、Q06所在平台已经实现盈利,后续同平台新车型的边际成本会进一步降低。新能源板块整体虽然还没有扭亏,但减亏的趋势是真实的,规模上量之后,对供应链的议价能力、对研发成本的摊薄能力,都会跟着上来。长安新能源的盈利拐点,可能比市场预期的更近。
智能化“北斗天枢”计划进入量产变现期。长安天枢领航智能驾驶辅助系统是首个央企自研的一段式端到端智能驾驶辅助方案,底层采用中央环网通信架构和双冗余设计,七大核心系统按照三级要求做双冗余。中层是一段式端到端大模型,把VLA大模型和世界模型结合,顶层是全栈自研的算法系统和自然语言交互,系统能理解并学习偏好。安全算法层面,超过40万次模拟运行覆盖了爆胎、暴雨、狭窄山路对向来车、隧道出口突然强光、恶意加塞等极端场景。天枢领航Ultra版选装率接近50%,意味着用户真正认可这套系统,技术变现的路径已经跑通,而技术资产一旦规模化复用,在智驾越来越同质化的竞争里,长安和竞品之间的差距会持续拉开。
全球化“海纳百川”计划进入体系化兑现期。产品、渠道、市场、产能四件事同步在推进。泰国罗勇工厂是长安首个海外新能源整车基地,一期年产能10万辆,这座工厂不只供泰国,深蓝S05和启源Q05下线后就发往印尼、新加坡、澳大利亚等18个右舵国家,该工厂第2万台整车已于今年6月下线。围绕该工厂,已经10家核心供应商被长安汽车带到泰国建厂,有40多家泰国本土零部件企业进入配套圈。
标准方面,深蓝S05、S07针对欧洲市场做适应性开发,两款车均获欧洲NCAP五星安全评级。服务体系同步落地,欧洲用户享受7年或16万公里整车质保、8年或20万公里电驱部件质保、3年免费泛欧道路救援,主要城市备件配送1天内送达,并配备24小时欧洲呼叫中心。
从泰国的右舵制造枢纽,到欧洲的安全认证和产品导入,长安的出海不是把车卖出去,是把产能、供应链和认证体系一起搬到当地。海外市场正在成为对冲国内波动的压舱石。
爆款接力与燃油基盘撑住行业转型期
三大计划的验证,最终要落到具体产品与财务报表上。在行业处于新旧动能转换的深水区时,长安采取了“双线作战”的打法:用新能源品牌的爆款梯队去抢未来的增量,用燃油车的基本盘来托住当下的投入。
启源、深蓝、阿维塔三个品牌,不仅完成了从10万级到50万级价格带的覆盖,且在爆款层面已经出现产品梯队。
启源承担的是主流家用市场的走量任务,启源Q06上市24小时订单破35000台、首月交付过万,是当前的新爆款;启源Q05持续位居紧凑型纯电SUV细分市场前列,是细分市场的稳定基本盘,这些数据表明启源已经找到了自己的节奏。
深蓝承担的是中高端新能源的规模任务,深蓝S05全球月均销量稳定在1.5万辆以上,支撑海外规模化上量;深蓝S07以PHEV、EV双动力面向欧洲市场,打开新能源出口的第二曲线。
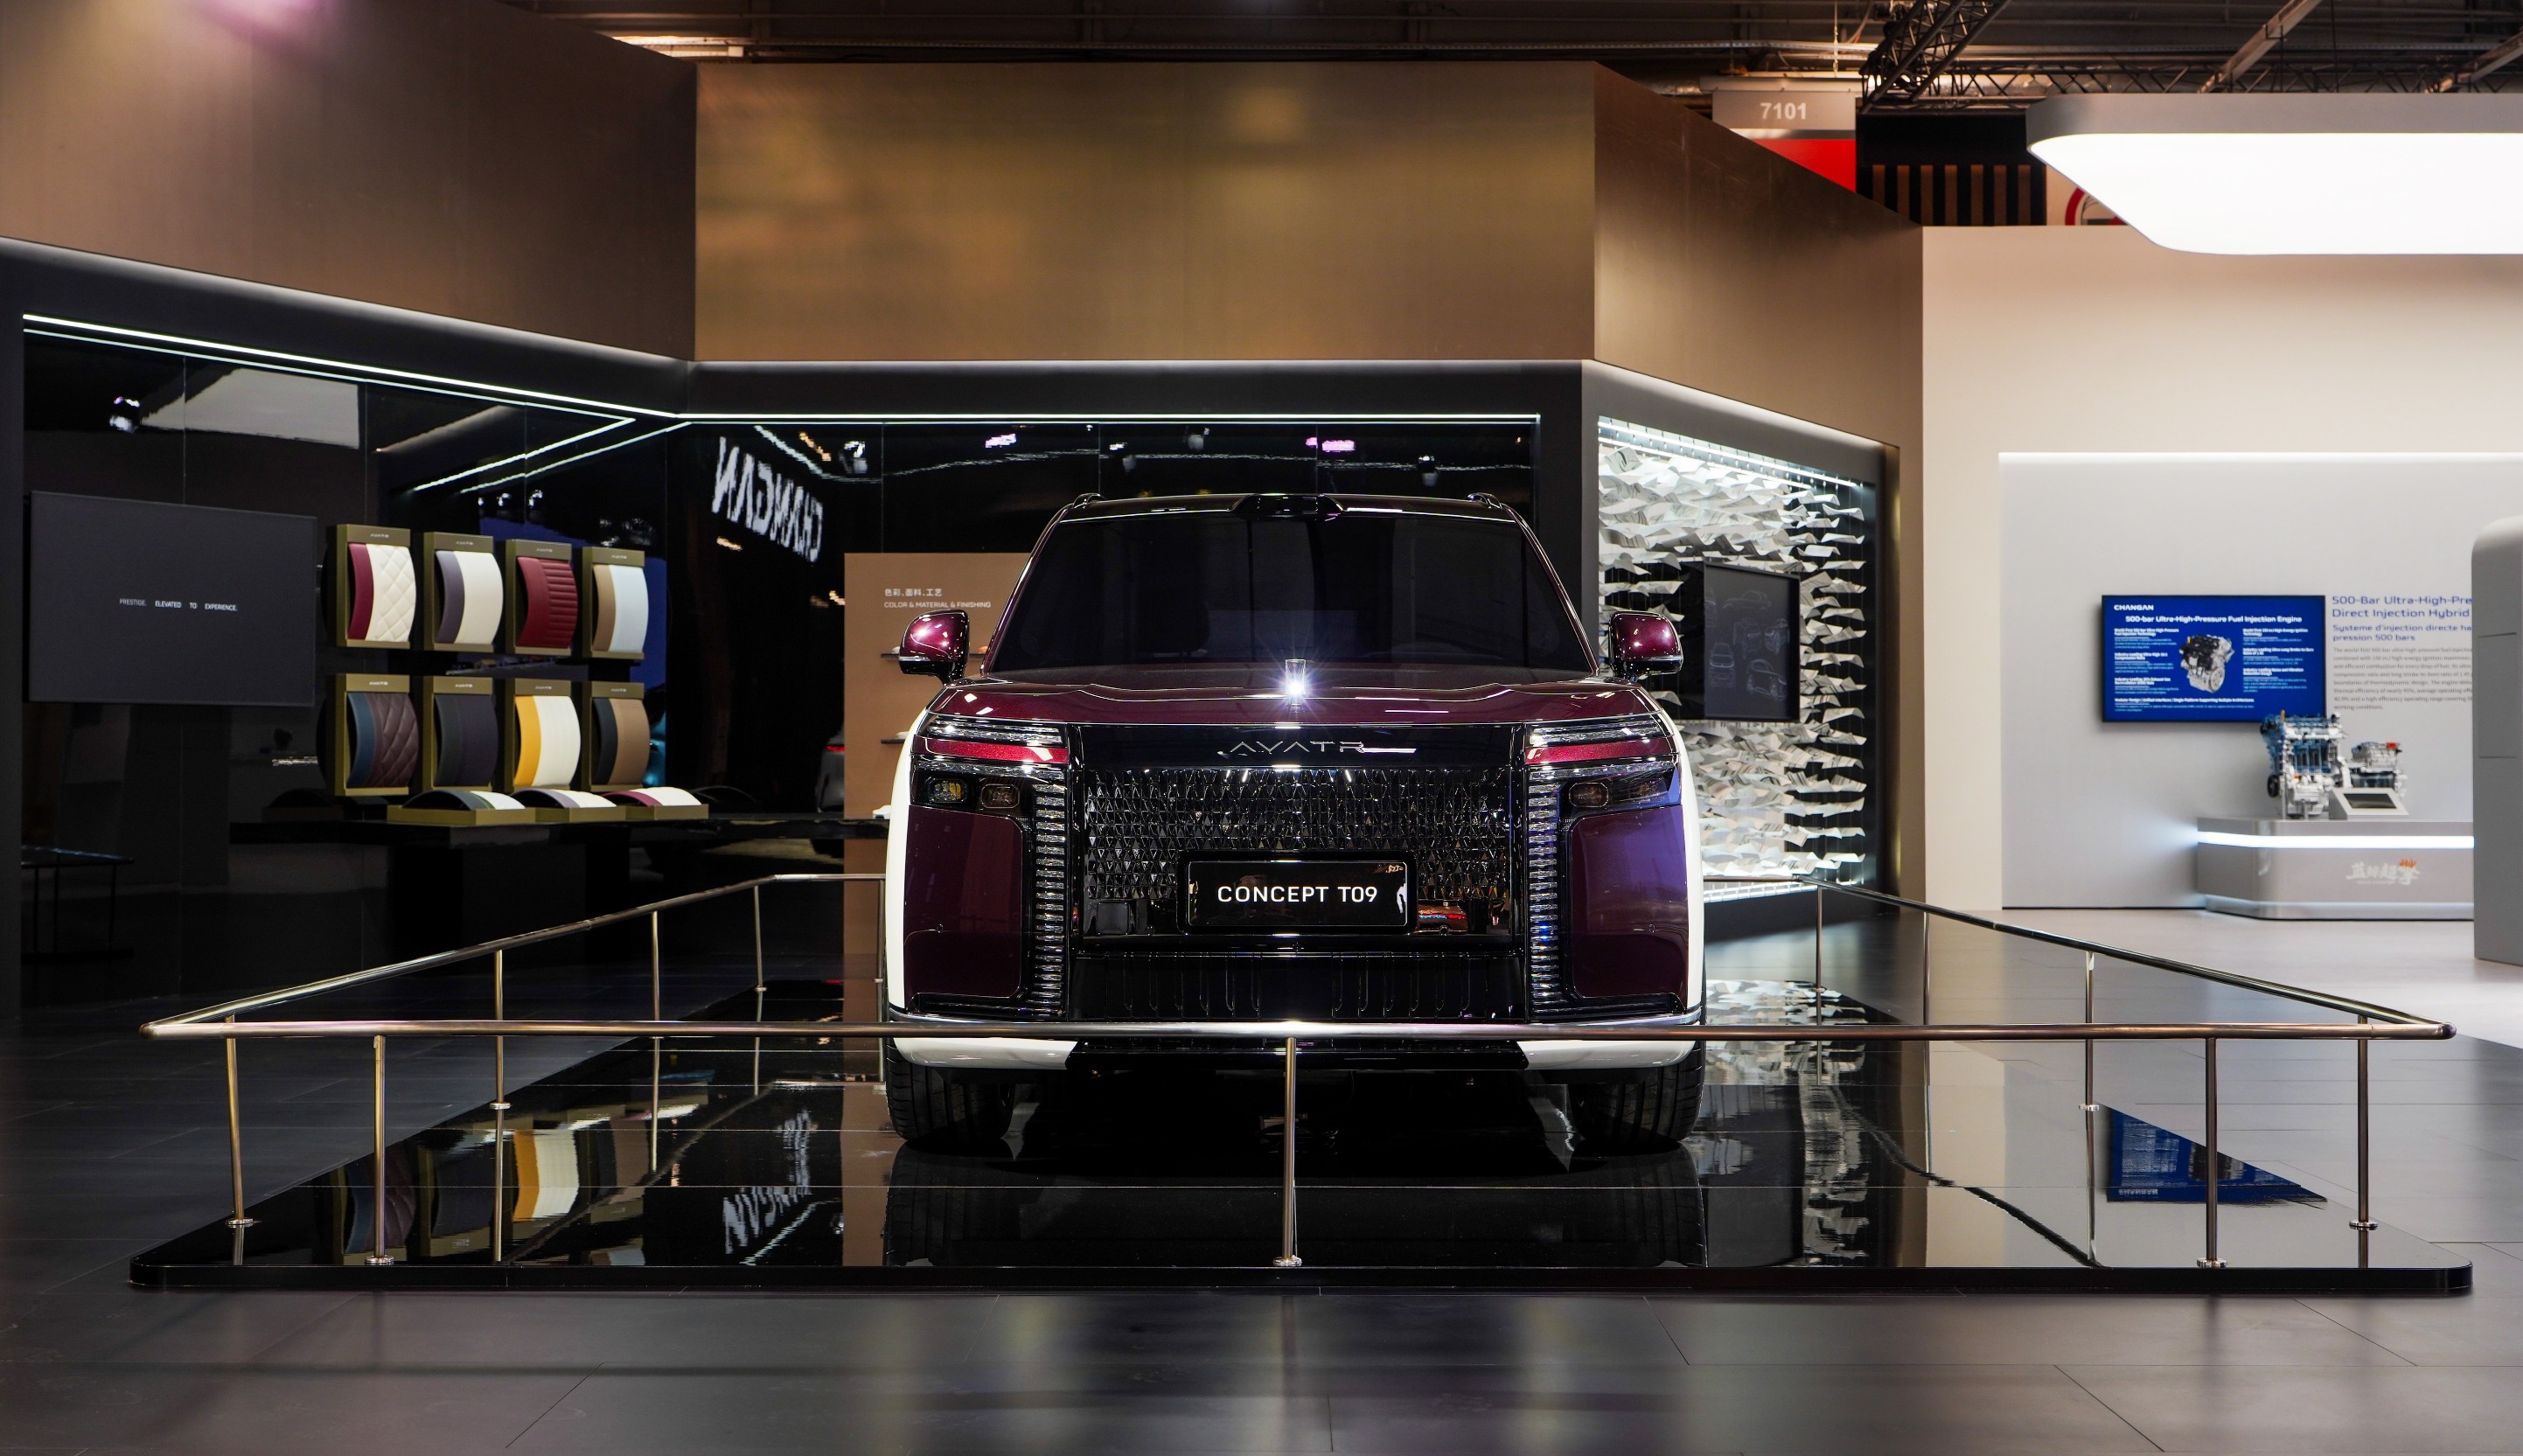
阿维塔承担的是品牌向上的任务,阿维塔T09在巴黎完成全球首秀,锚定50万级旗舰豪华SUV市场。T09凝聚长安、华为、宁德时代三方技术合力,搭载华为乾崑智驾与太行智控技术,配备2.0T混动发动机与三电机分布式电驱,系统总功率超千匹马力,搭配71.24千瓦时宁德时代骁遥电池,CLTC纯电续航最高超400公里,将长安的产品边界推向高端。
燃油车板块,蓝鲸超擎混动持续迭代,CS75PLUS、逸动这些大单品IP还在升级,长安汽车的燃油车的基本盘仍然较为稳固。在新能源渗透率还没有完全覆盖所有细分市场的阶段,这近一半的燃油车销量,承担着支撑研发投入和渠道运转的现金流任务。
把视线拉长来看,长安汽车当前面对的利润压力,是转型期必须支付的代价。汇兑损失、原材料涨价、销量结构切换带来的短期波动,这些因素也都会存在。但长安管理层在财报里没有回避短期困难,也没有用空洞的长期叙事去掩盖问题。
回到这份三季报,利润数字反映的是行业周期的共同压力,长安汽车当前面对的利润压力,也是转型期必须支付的代价,这是所有企业都要面对的。长安管理层在财报里没有回避短期困难,也没有用空洞的长期叙事去掩盖问题。
因为结构变化反映的才是长安自己的进度,三大计划走到交卷阶段、燃油车基本盘稳住现金流、三个品牌梯队成型,而海外体系化、新能源大单品、智能化变现三条线同时出现可验证信号,意味着过去几年围绕转型的投入开始进入被市场检验的阶段。短期报表的起伏不改变这个判断,随着长安汽车四季度回款节奏恢复,全年现金流状况大概率会改善。
暂无评论