
理财公司将迎来“缓冲垫”,理财产品发生“负反馈”的风险可能降低。近期中国人民银行行长潘功胜在2026金融街论坛年会上介绍,将会同金融监管总局、中国证监会设立应对非银机构大额赎回的流动性支持工具,适用机构包括银行理财公司、公募基金管理人,以及对应的银行母行、证券母公司等。
新的流动性支持工具有望切断极端情形下债市“抛售—净值下跌—进一步赎回”的负向循环,对债市和理财产品构成利好。本周债市继续震荡向上。股市近期进一步下探再度令“固收+权益”产品承压,10月23日上证指数盘中最低触及3574.27点。不同“固收+权益”理财产品因布局、策略等不同,表现出现分化。
宁银理财一产品近1年净值跌2.09%
南财理财通数据显示,截至10月5日,理财公司发行、成立满1年、投资周期3—6个月(含)的公募“固收+权益”理财产品近1个月年化收益率平均值为0.92%,有464只产品近1个月收益为负,占比17.82%。近3个月年化收益率平均值为1.06%,近3个月收益为负的产品有337只,占比12.96%。
近6个月和近1年表现略好于短期表现,平均年化收益率分别为1.37%、1.89%。不过产品之间分化也加大,近1年有37只产品年化收益率为负,大多为科技特色、成长特色产品。也有74只产品近1年年化收益率超过4%。
浮亏产品中,以宁银理财“沁宁科技创新固收类日开理财(最短持有182天)”为例,宁银理财网站数据显示,截至10月21日,该产品近1年年化收益率为-2.09%。
2026年半年度报告显示,今年二季度末该产品前十大持仓包含多只港股,比如联想集团、吉利汽车、361度等。今年一季度末港股零跑汽车也一度进入该产品前十大持仓,不过二季度末前十大持仓已无零跑汽车。
该产品今年二季度末整体持仓结构以现金及银行存款为主,占83.56%,权益类资产、境外资产、其他资产配置比例分别为7%、8.6%、0.84%。近两个月股市表现趋弱,权益类资产或成为拖累产品表现的减分项。
从机构表现来看,剔除相关产品数量不足5只的理财公司后,近1年年化收益率平均值居前的理财公司有建信理财、平安理财、苏银理财等,平均值相对较低的有农银理财、恒丰理财、汇华理财等。
由于此前行情较好时积累了一些收益,大部分“固收+权益”产品成立以来年化收益率尚在2%以上。成立满1年、投资周期3—6个月(含)的公募“固收+权益”类理财产品成立以来年化收益率平均值为2.69%,目前尚有578只产品成立以来年化收益率达3%及以上,占比27.1%;61.09%的产品位于2%~3%的区间;其余产品则低于2%。
部分绩优产品采取双债策略
若以加权年化收益率(具体公式见文末)论,则有2只产品加权年化收益率超过5%,其中最高1只达到7.31%。
部分绩优产品采用双债策略。比如民生理财“贵竹固收增利双债增强半年持有期1号理财产品E”在权益投资方面,通过转债策略参与权益类资产的投资,投资的权益类资产(不包括优先股等采取风险缓释措施的权益类资产)净敞口占比不超过10%。此外,该产品还可配置优先股。
截至2026年6月末,该产品配置股票资产的比例为3.46%,基金投资则以债券或货币类基金为主,占比17.68%,债券、现金类资产配置比例分别为27.65%、39.68%。截至10月15日,该产品加权年化收益率为4.87%,成立以来年化收益率为5.4%。
平安理财“灵活策略双债日开180天持有4号固收类理财产品A”的投资策略同样包括可转债策略。今年6月末配置债券比例为67.44%,现金及银行存款配置比例为30.27%,此外还配置了少量同业存单和公募基金。前十大持仓包括银行永续债、城投债、同业存单等。截至10月15日,该产品加权年化收益率为4.53%。
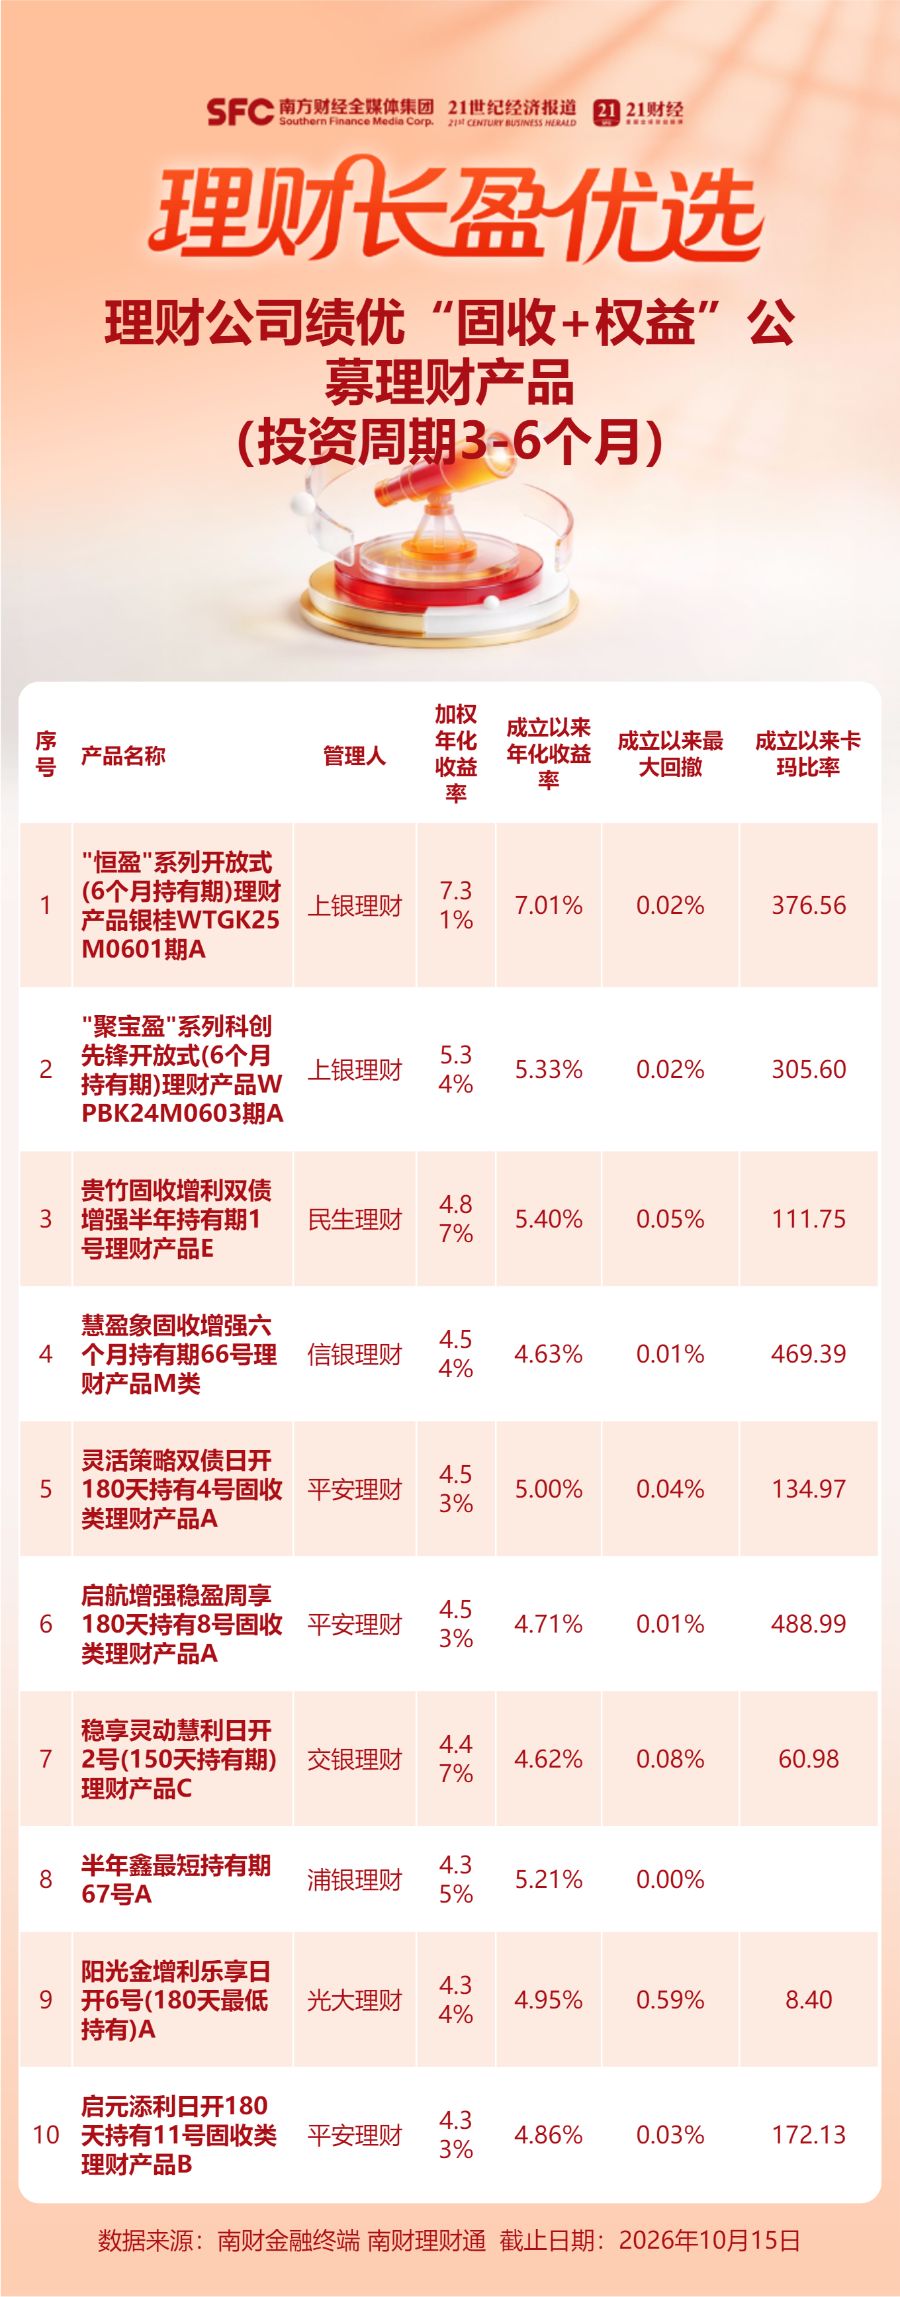 数据说明:产品统计范围为理财公司发行、成立满1年、投资周期3—6个月(含)的公募“固收+权益”产品。
为剔除仅靠短期收益“打榜”、实则昙花一现的产品,南财理财通课题组特设指标“加权年化收益率”,用以识别真正具备长期收益性的产品。加权年化收益率计算公式为“5%×近1个月年化收益率+10%×近3个月年化收益率+15%×近6个月年化收益率+30%×近1年年化收益率+40%×成立以来年化收益率”。
暂无评论