
财联社11月20日讯(记者 高艳云)与A股券商经营表现相似,港股券商第三季业绩也出现下滑。
11月19日,富途控股发布2026年第三季未经审计财报,2026年第三季度,富途总营收为66.91亿港元(约8.53亿美元),同比增4.5%;Non-GAAP净利润为32.72亿港元(约4.17亿美元),同比下降1.2%,环比下降12.2%。净利率下降至47.6%,同比下滑2.6个百分点。
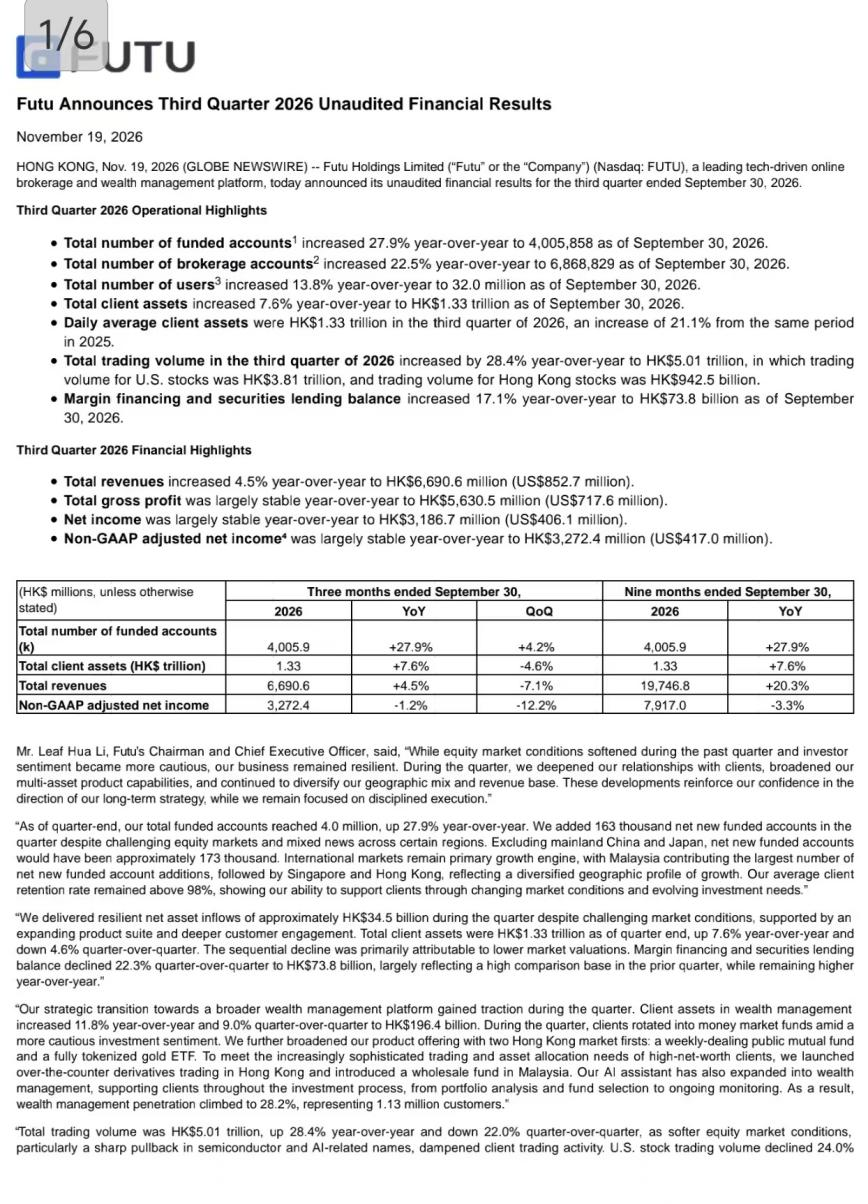
按具体业务分类,富途第三季交易佣金及手续费收入为27.94亿港元(约3.56亿美元),同比下降4.1%。主要因混合佣金率从7.5个基点下降至5.6个基点,部分被同比28.4%的总交易量增长所抵消。利息收入为31.62亿港元(约4.03亿美元),同比增3.8%。增长主要得益于保证金融资和银行存款利息收益的上升,部分被证券借贷业务利息收益的下降所抵消。其他收入(包括财富管理、企业服务业务等)为7.35亿港元(约0.94亿美元),同比增65.5%。增长主要归因于汇兑收入及基金分发服务收入的增加。
用户与资产:有资产客户数同比增近三成
截至2026年第三季末,富途旗下富途牛牛和Moomoo应用程序注册用户数达3204万户,账户数为687万户,同比分别增长13.8%和23%;有资产客户数达400.59万户,同比增27.9%。
平台客户资产达1.33万亿港元(约1701亿美元),同比涨幅为7.6%,日均总资产同比增21.1%。平台季度总交易额达5.01万亿港元(约6380亿美元),同比增长28.4%。融资融券余额同比增17.1%,达738亿港元。
财富管理:资产规模增至约2000亿港元
财富管理已成富途第二增长曲线。季末,富途财富管理资产规模增至约2000亿港元(约250亿美元),同比增长11.8%,环比增长9%;持仓人数同比增23%。
富途表示,期内,公司联合多家基金公司,结合重点产品,探索并打造内容共建、联合推广的深度运营新模式。
富途三季度私人财富业务增长显著,公司三季度香港私人财富客户数同比增35%,新加坡高净值客户资产规模同比提高近60%。富途称,公司持续加码投入私人财富业务,公司三季度在港设立第二间“私人财富中心”,并落地场外衍生品业务,为该业务的长远发展奠定坚实基础。
全球化:海外客户资产同比增近七成
值得关注的是,季内,富途增长动能持续向全球多市场迁移,海外有资产客户数占比提升。截至季末,海外客户总资产规模较去年同期增长65%。
具体来看,马来西亚、日本、澳洲及新西兰市场资产规模实现同比翻倍;东南亚区域,Moomoo势头尤为强劲:新加坡在市场占有率超50%的基础上持续扩张;马来西亚Moomoo App下载量于三季度突破300万,为后续市场渗透奠定根基。北美区域,有资产客户数稳步提升。
此外,三季度富途泰国成功获牌。公司称,未来展业后将与新加坡、马来西亚等既有优势市场高效协同,进一步完善集团在东南亚区域的整体布局。
产品与研发:AI助手与专业工具能力升级
第三季度,富途研发开支为4.84亿港元(约6170万美元),同比下降15.7%。公司称下降主要归因于有效的成本控制措施。
三季度,富途在产品与平台服务能力上持续深耕。从牛牛AI升级为“更懂用户”的智能助手,可结合用户持仓提供洞察分析,到Moomoo Engine发布,将过往仅服务机构的研究、期权与专业级数据能力开放给个人交易者,富途正持续缩短零售投资者与专业机构之间的距离。
“当专业级投研能力不再专属于少数人,投资便向更公平迈进了一步——这正是富途‘让投资更简单’的题中之义。”富途如是说。
富途正通过AI助手、专业数据工具和财富管理产品,提升用户粘性和单客价值,这也是其从交易型平台向综合财富管理平台转型的重要一环。
富途控股创始人、董事长、首席执行官及技术委员会主席李华表示,三季度,富途全球化战略持续深化,业务在多市场中展现出稳健的发展韧性,品牌影响力也在国际上不断扩大与升级。
“我们始终认为,一家金融机构的长期价值,取决于它能否在市场波动之中保持战略定力,把资源持续投向核心能力建设。本季,我们深耕各市场的本土化运营,强化财富管理增长势头,并以技术创新持续提升服务的专业性与可及性。这些投入短期未必反映在当季数字中,却是富途穿越周期、实现可持续增长的基础。”李华称。
股价表现:财报发布后一度拉升
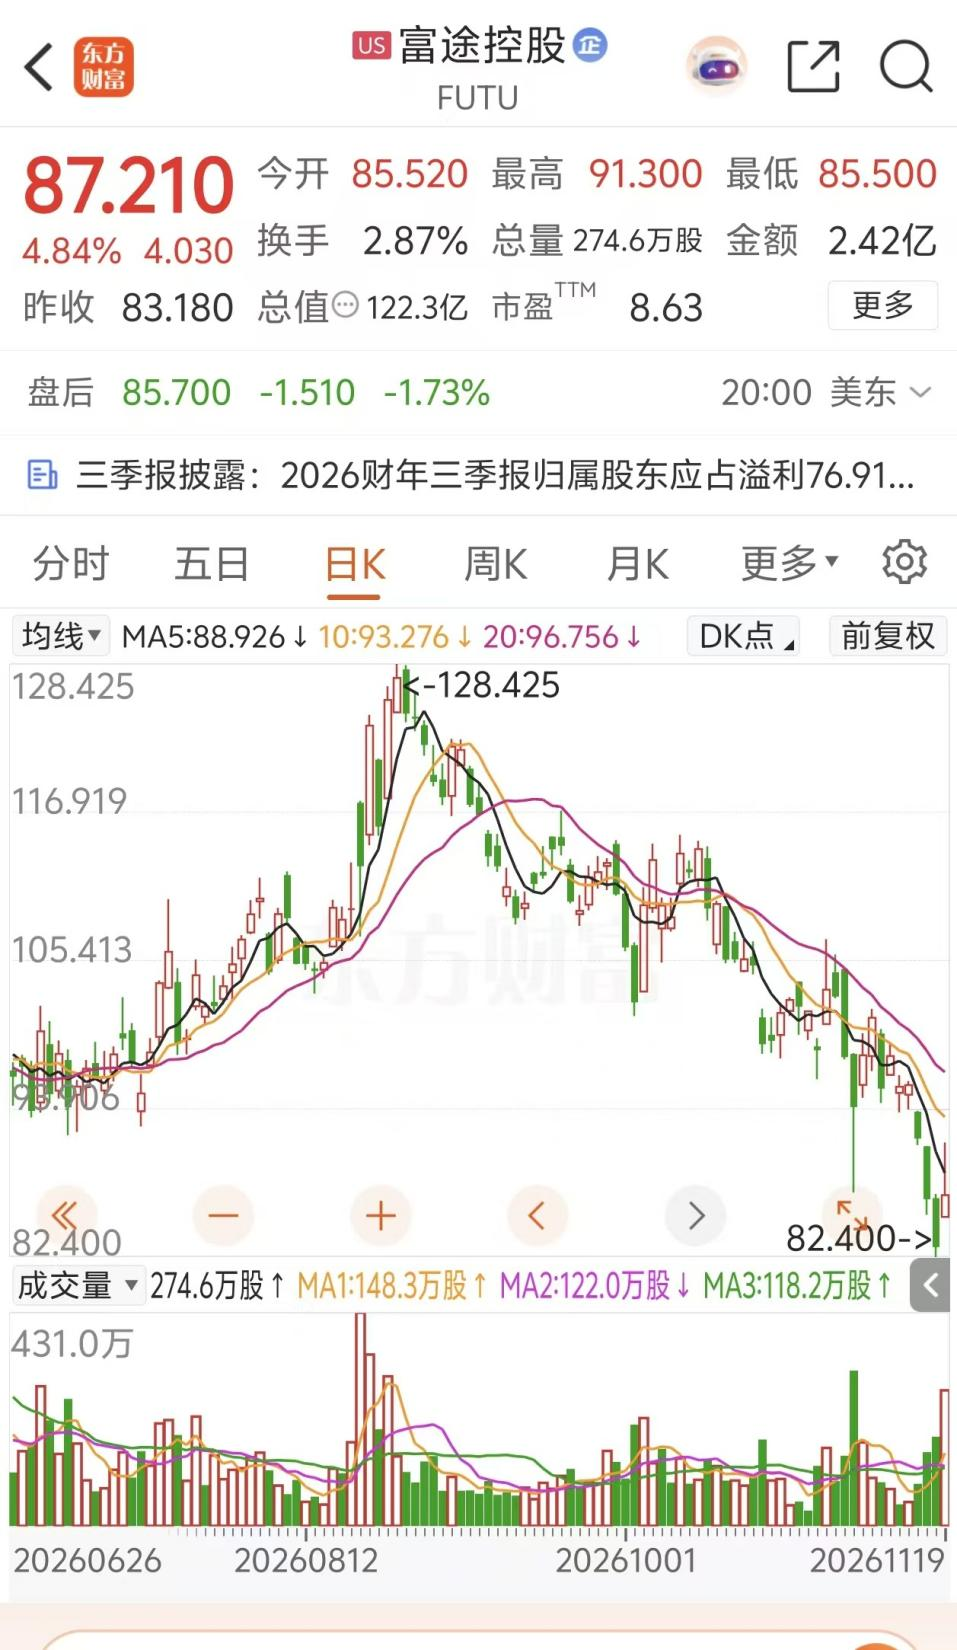
股价方面,市场对股市前景、富途业绩反馈积极,财报发布后股价一度明显拉升,富途控股盘中一度涨至91.30美元,最终收涨4.84%,报87.21美元,市值约122.3亿美元,市盈率约8.63倍。
尽管海外客户和有资产账户持续增长,但富途仍面临港股及美股交易活跃度波动、佣金率下行,以及跨境业务监管环境变化等风险。
暂无评论