
11月13日早盘,中芯国际(00981.HK)股价冲高回落,截至发稿涨幅为3.1%,A股的中芯国际(688981.SH)涨1.38%。
中芯国际是国内规模最大的晶圆代工企业,主营8英寸、12英寸晶圆制造业务,配套设计IP、光掩模等配套服务,覆盖逻辑、电源模拟、图像传感器、射频等多条工艺平台,产品广泛用于汽车电子、工业控制、AI周边、消费电子等领域。
公司股价催化来自最新披露的2026年第三季度财报,业绩与毛利率双双超出市场预期,带动市场情绪回暖。
根据A股公告,中芯国际前三季度实现营业收入606.18亿元(人民币,下同),同比增长22.4%;归属于上市公司股东的净利润73.14亿元,同比增长91.6%。其中,第三季度实现营业收入219.83亿元,同比增长28.1%;归属于上市公司股东的净利润28.47亿元,同比增长87.6%。
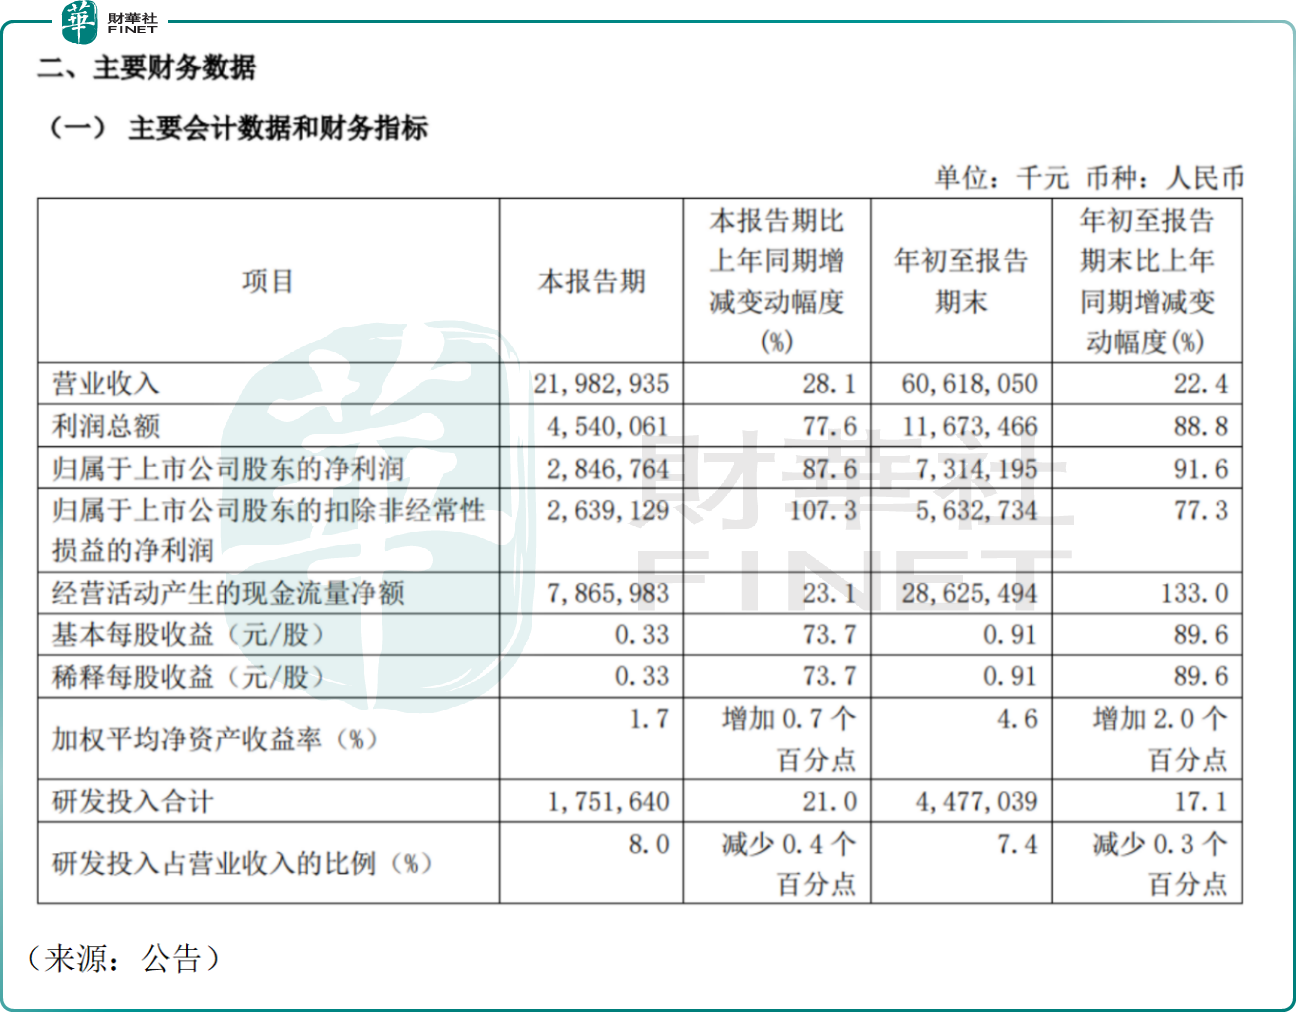
值得关注的是,中芯国际Q3净利润28.47亿元,Q2净利润31.06亿元,据此计算,Q3净利润环比小幅下降。
中芯国际表示,公司报告期业绩变动主要系晶圆销量同比增加、产能利用率上升及产品组合变动所致。
按照国际财务报告准则,三季度中芯国际整体销售收入达31.9亿美元,环比增长6.1%;毛利率为29.9%,环比增加4.6个百分点。两项经营指标均超过公司此前给出的业绩指引。
中芯国际财报显示,2026年第三季度销售晶圆数量303万片,环比增长5.7%,同比增长21.4%。第三季度产能利用率为97.3%,较今年第二季度的93.7%,实现进一步的提升。
从收入构成来看,中芯国际Q3智能手机的收入占比进一步下降,比例为14.3%,去年同期为21.5%;平板与电脑、工业与汽车的收入占比则分别提升至18.3%、19.3%。
资本开支方面,2026年第三季资本开支为10.94亿美元,2026年第二季为18.36亿美元。
中芯国际给出的四季度业绩指引显示,收入预计环比增长4%-6%,毛利率指引为 26%-28%。
中芯国际表示,公司以客户需求为导向推进产能扩充,以高附加值优质产品组合构筑领先优势,增强穿越周期的经营韧性,努力实现有质量、可持续的增长。
中芯国际联合CEO赵海军在三季度业绩会上分析,展望可预见的未来,行业确定性主要体现在两方面:一是人工智能需求有望拉长半导体上行周期,增长结构与周期形态随之变化;二是全产业链在地化大发展仍在延续。
值得一提的是,中芯国际作为国内晶圆制造龙头,产业地位突出、研发投入持续、产业链带动作用显著,基本面、创新能力、产业价值均契合港股100强评选的评估维度。但也要看到,公司属于重资产行业,盈利受行业周期、海外供应链环境影响较大,资本开支、毛利率波动,仍是百强评估中需要持续跟踪的基本面变量。
港股100强评选活动自2012年创办以来,始终以多维度评估体系评选香港主板最具投资价值的上市公司,已成为香港资本市场价值标杆。目前,第十三届港股100强评选活动已正式启动,颁奖典礼将于2026年11月26日在香港会展中心举行。百强榜单席位有限,竞争激烈,中芯国际今年能不能入围?排名会在哪个区间?所有悬念,静待第十三届港股100强颁奖典礼现场正式揭晓。还没报名的上市公司代表或投资者,欢迎通过活动官网(https://www.top100hk.com)或官方合作渠道报名参会,到现场亲眼见证榜单揭晓,还能与数百位上市公司高管、资本领袖、行业专家聚在一起,交流探讨。
作者|飞鱼
编辑|Danna
暂无评论