
财华社2026年11月18日讯,截至发稿,微博(09898.HK)H股股价报43.02港元,跌幅达7.84%,创出2021年12月上市以来新低。
美东时间周二,微博(WB.US)美股亦下挫4%,刷新2024年9月以来新低。
11月17日晚间,微博披露2026年第三季度未经审计业绩。该成绩单呈现出一幅营收承压、利润骤降,但用户基本盘相对稳固、部分垂直领域仍有亮点的图景。这份财报的核心矛盾在于:宏观消费疲软与高基数效应导致广告主业下滑,而成本刚性及投资亏损进一步放大了利润端的跌幅。
报告期内,公司实现净收入4.10亿美元,同比下降7%;归属于微博股东的净利润2450万美元,同比骤降88.9%。调整后每股收益0.06美元,市场预期为0.24美元,这一预期差把股价直接压到历史低值。
净利跌近九成,一次性的账和主业的账要分开算
把88.92%这个数字拆开,跌幅的主体在经营之外。本季非经营项目录得亏损2400万美元,去年同期则是1.63亿美元的非经营利润。
真正落在生意上的是另一组数字:经营利润6430万美元,去年同期1.17亿美元,同比下降45.2%,经营利润率从去年同期的27%掉到16%。
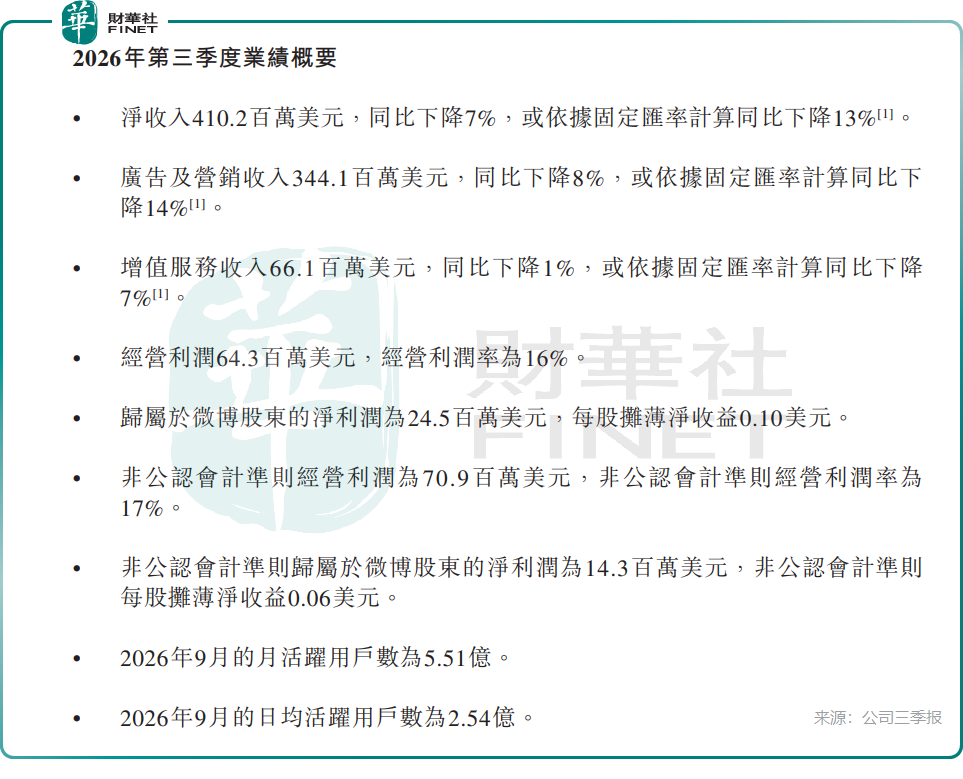
收入端4.10亿美元,同比下降7%;成本费用3.46亿美元,同比反增6%,公司归因于广告制作成本上升,一降一升把经营杠杆压成了负值。
非公认会计准则归母净利润1430万美元,同比下降87%,跌幅远大于非公认会计准则经营利润的46%,中间隔着一笔3200万美元的利息及其他亏损净额。公司账上放着23.10亿美元现金及短期投资,本季却在利息及其他项下净亏,这是这份财报里最容易被跳过的一行。
阿里贡献缩水三成,广告收入结构性走弱
2026年第三季度,微博的广告及营销收入3.44亿美元,同比下降8%。其中来自阿里巴巴的贡献3050万美元,同比下降33%,公司解释为去年同期阿里巴巴本地服务推广抬高了基数。
剔除阿里后广告收入3.14亿美元,同比下降5%。大客户的预算起落,比行业景气本身更能解释这个季度的广告降幅。
行业分化则指向另一重压力:电子商务、网络游戏和美容美妆的广告贡献同比减少,被互联网服务、手机和汽车的增加部分抵销。内容营销收入占广告收入的比重稳定在50%,明星营销相关收入与合作客户数保持同比增长,但这类业务需要平台配套更多制作投入,成本逆势上行与收入结构的这一变化互为表里。
换句话说,微博守住的是毛利率更低的那部分广告。
月活少2700万,退潮主要发生在低频端
用户方面,微博的用户规模正经历收缩。2026年9月,微博的月活跃用户5.51亿,较去年同期的5.78亿减少2700万,降幅4.7%;日活跃用户2.54亿,同比降1.2%。
月活降幅明显大于日活,日活占月活的比重反而从上年同期的44.5%升至46.1%,流失集中在低频一端,核心用户的打开习惯尚未松动,但这同时意味着后续拉新的边际成本更高。
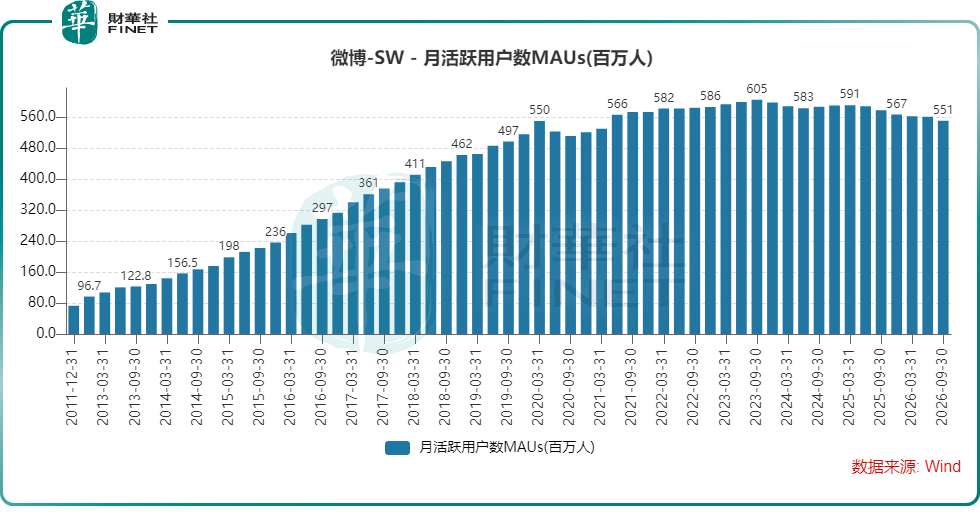
本季公司在视频供给、超话社区和AI智能投放工具上的投入换来了播放时长与对话搜索提问量的环比增长,尚未体现为广告单价或库存的提升。
现金流是另一个信号。本季经营活动所用现金1020万美元,由上年的净流入转为净流出,资本性支出190万美元。而账上现金、现金等价物及短期投资合计23.10亿美元,约合180.18亿港元,已高于当前104.8亿港元的总市值。
二级市场方面,公司H股流通市值104.8亿港元,年初至今累计下跌约42%。对于一个正处于逆风期的企业来说,投资者热情正褪去。
短线催化已经落地。88.9%的净利跌幅里有一次性因素,可是经营利润率从27%到16%、月活减少2700万,这些不是会计处理能解释的。四季度要看电商旺季能否把广告主预算拉回来,以及视频与AI产品带来的停留时长能否换成可售卖的广告库存。
另值得一提的是,第十三届港股100强评选活动相关榜单候选申报与招商工作已同步启动。微博作为港股互联网社交赛道的代表性企业,内容生态壁垒深厚,广告业务与增值服务根基稳固,用户基本盘扎实,契合港股100强对互联网龙头成长能力、经营质量的评估标准,有望进入相关榜单候选名单;但广告行业周期波动、商业化增长放缓的问题,或将对综合评分形成一定制约。
港股100强评选活动自2012年创办以来,始终以多维度评估体系评选香港主板最具投资价值的上市公司,已成为香港资本市场价值标杆。目前,第十三届港股100强评选活动已正式启动,颁奖典礼将于2026年11月26日在香港会展中心举行。百强榜单席位有限,竞争激烈,微博今年能不能入围?排名会在哪个区间?所有悬念,静待第十三届港股100强颁奖典礼现场正式揭晓。还没报名的上市公司代表或投资者,欢迎通过活动官网(www.top100hk.com)或官方合作渠道报名参会,到现场亲眼见证榜单揭晓,还能与数百位上市公司高管、资本领袖、行业专家聚在一起,交流探讨。
作者|秦汉
编辑|Jasmine
暂无评论