

在宏观消费环境调整与文娱大盘波动交织的当下,“不确定”已成为横亘在文娱企业面前的重要命题。
据华龙证券统计,2026年前三季度影视院线板块上市公司业绩普遍承压,19家样本公司里11家陷入亏损泥淖,“一部爆款定生死、单片失利即转亏”的业绩过山车依然在反复上演。
11月18日晚,大麦娱乐发布2026/27财年中期业绩报告,则提供了一个反周期的观察切口:报告期内,公司实现总收入37.31亿元,归母净利润5.17亿元,经调整EBITA 4.04亿元,保持稳健的连续盈利态势。
如果将视线拉长我们便会发现,文娱行业过去高度依赖“唯流量论”与激进“赌爆款”的粗放增长逻辑正在加速失效,行业不可逆地步入强调经营质量、现金流健康度与收益确定性的重塑周期。在多数同行仍被困在内容产出周期的脉冲波动中时,大麦娱乐的连续盈利并非单纯的短期红利,而是一场底层商业模式与收入结构长期重塑后的阶段性兑现。
多元并进
根据大麦娱乐财报,演出内容与科技业务、IP衍生业务、电影内容与科技业务和剧集制作四个核心业务板块,本期收入占比分别为42.11%、31.60%、20.95%和5.34%。
其中,演出内容与科技业务在报告期内实现收入15.71亿元,同比增长17%,录得利润8.33亿元,同比增长10%。作为公司的“稳固基本盘”与“高现金流引擎”,该业务在规模扩张的同时保持了极高的盈利转化率,不仅印证了现场娱乐消费的强劲复苏,也凸显了底层数字化票务及科技服务所构筑的高壁垒与规模效应。
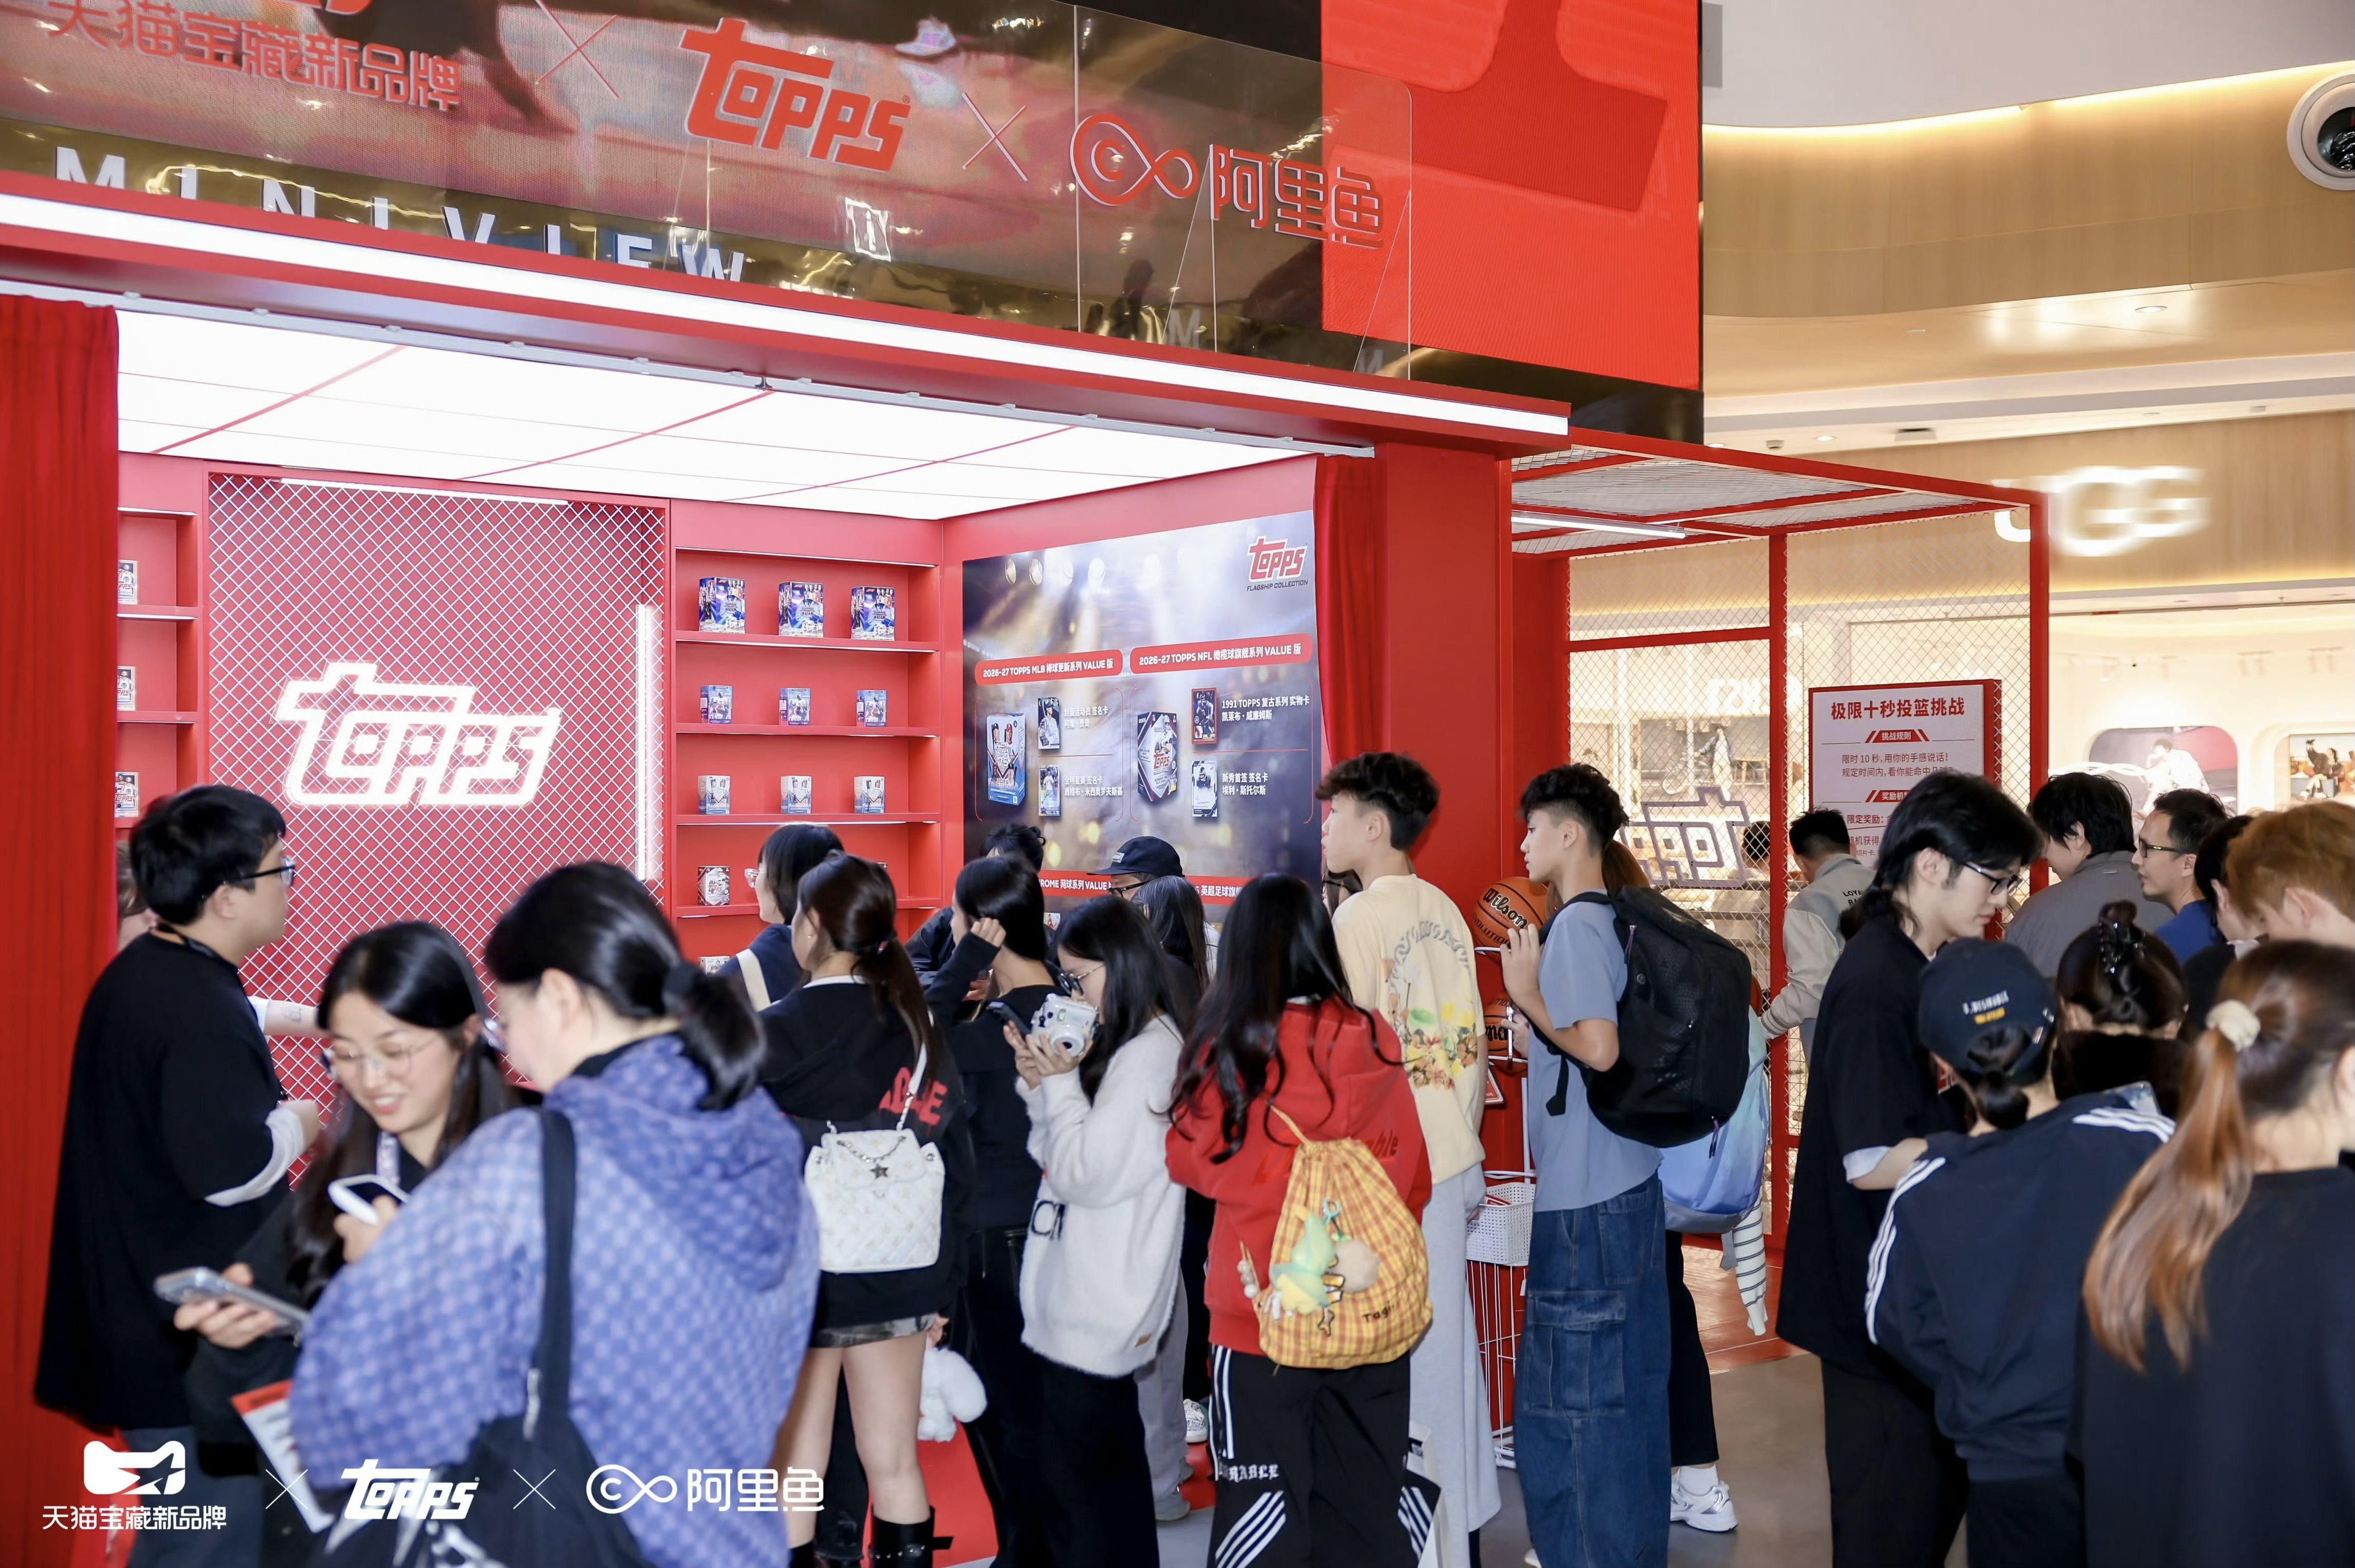
以阿里鱼为核心的IP衍生业务收入达11.79亿元,录得利润2.73亿元,同比增长16%,是大麦娱乐第二大收入来源。依托优质IP的深度开发与产业链整合,IP衍生业务将文娱消费从单一的“内容买单”延伸至高频的“生活方式消费”,为公司打开了远离周期波动的非票商业化空间。
面对文娱行业的外部环境变化,公司在另外两项业务上展现了高度的战略敏捷与弹性调度。在影视行业供需再平衡与内容偏好迭代的调整期,公司选择主动收缩风险敞口,展现出难得的资本克制与战略定力;剧集制作业务方面,依托敏捷的工作室开发机制,在严控投入产出比的前提下精准触达分众市场,有效发挥了平滑收益的长尾补充价值。
从宏观的收入配比来审视,一个极具风向标意义的变化浮出水面:以现场沉浸体验为核心的演出业务,与以实物、场景消费为载体的IP衍生业务,合计贡献了大盘超过73%的营收份额。
这一结构的重塑,标志着大麦娱乐完成了关键的商业逻辑跃迁。数年前,影视内容的周期性冷热仍是牵动报表神经的核心支柱,业绩弹性往往与单部爆款票房深度捆绑。而如今的大麦娱乐,已逐步蜕变为一家综合性文娱平台。电影与剧集的单点波动,不再直接威胁整体报表的健康度,多元业务的高效协同与并轨运行,不仅赋予了业绩曲线少有的平滑度,也从根本上夯实了穿越行业寒暑周期的经营韧性。
纵深布局
收入结构优化背后,驱动业绩可持续增长的核心,在于各细分板块底层商业模式的纵深演进。
演出板块的高景气不仅得益于外部现场娱乐消费的爆发,更源于大麦在行业基建层筑起的壁垒。财报显示,报告期内大麦平台服务用户超3600万人次,链接重点主办方达600家,覆盖海内外超400个城市与8000余个场馆。底层票务系统在面对千万级瞬时并发时的高可用性、风控防刷能力,以及对鸟巢、梅奔等海内外顶级场馆的深度渗透,共同构成了其坚实的护城河。
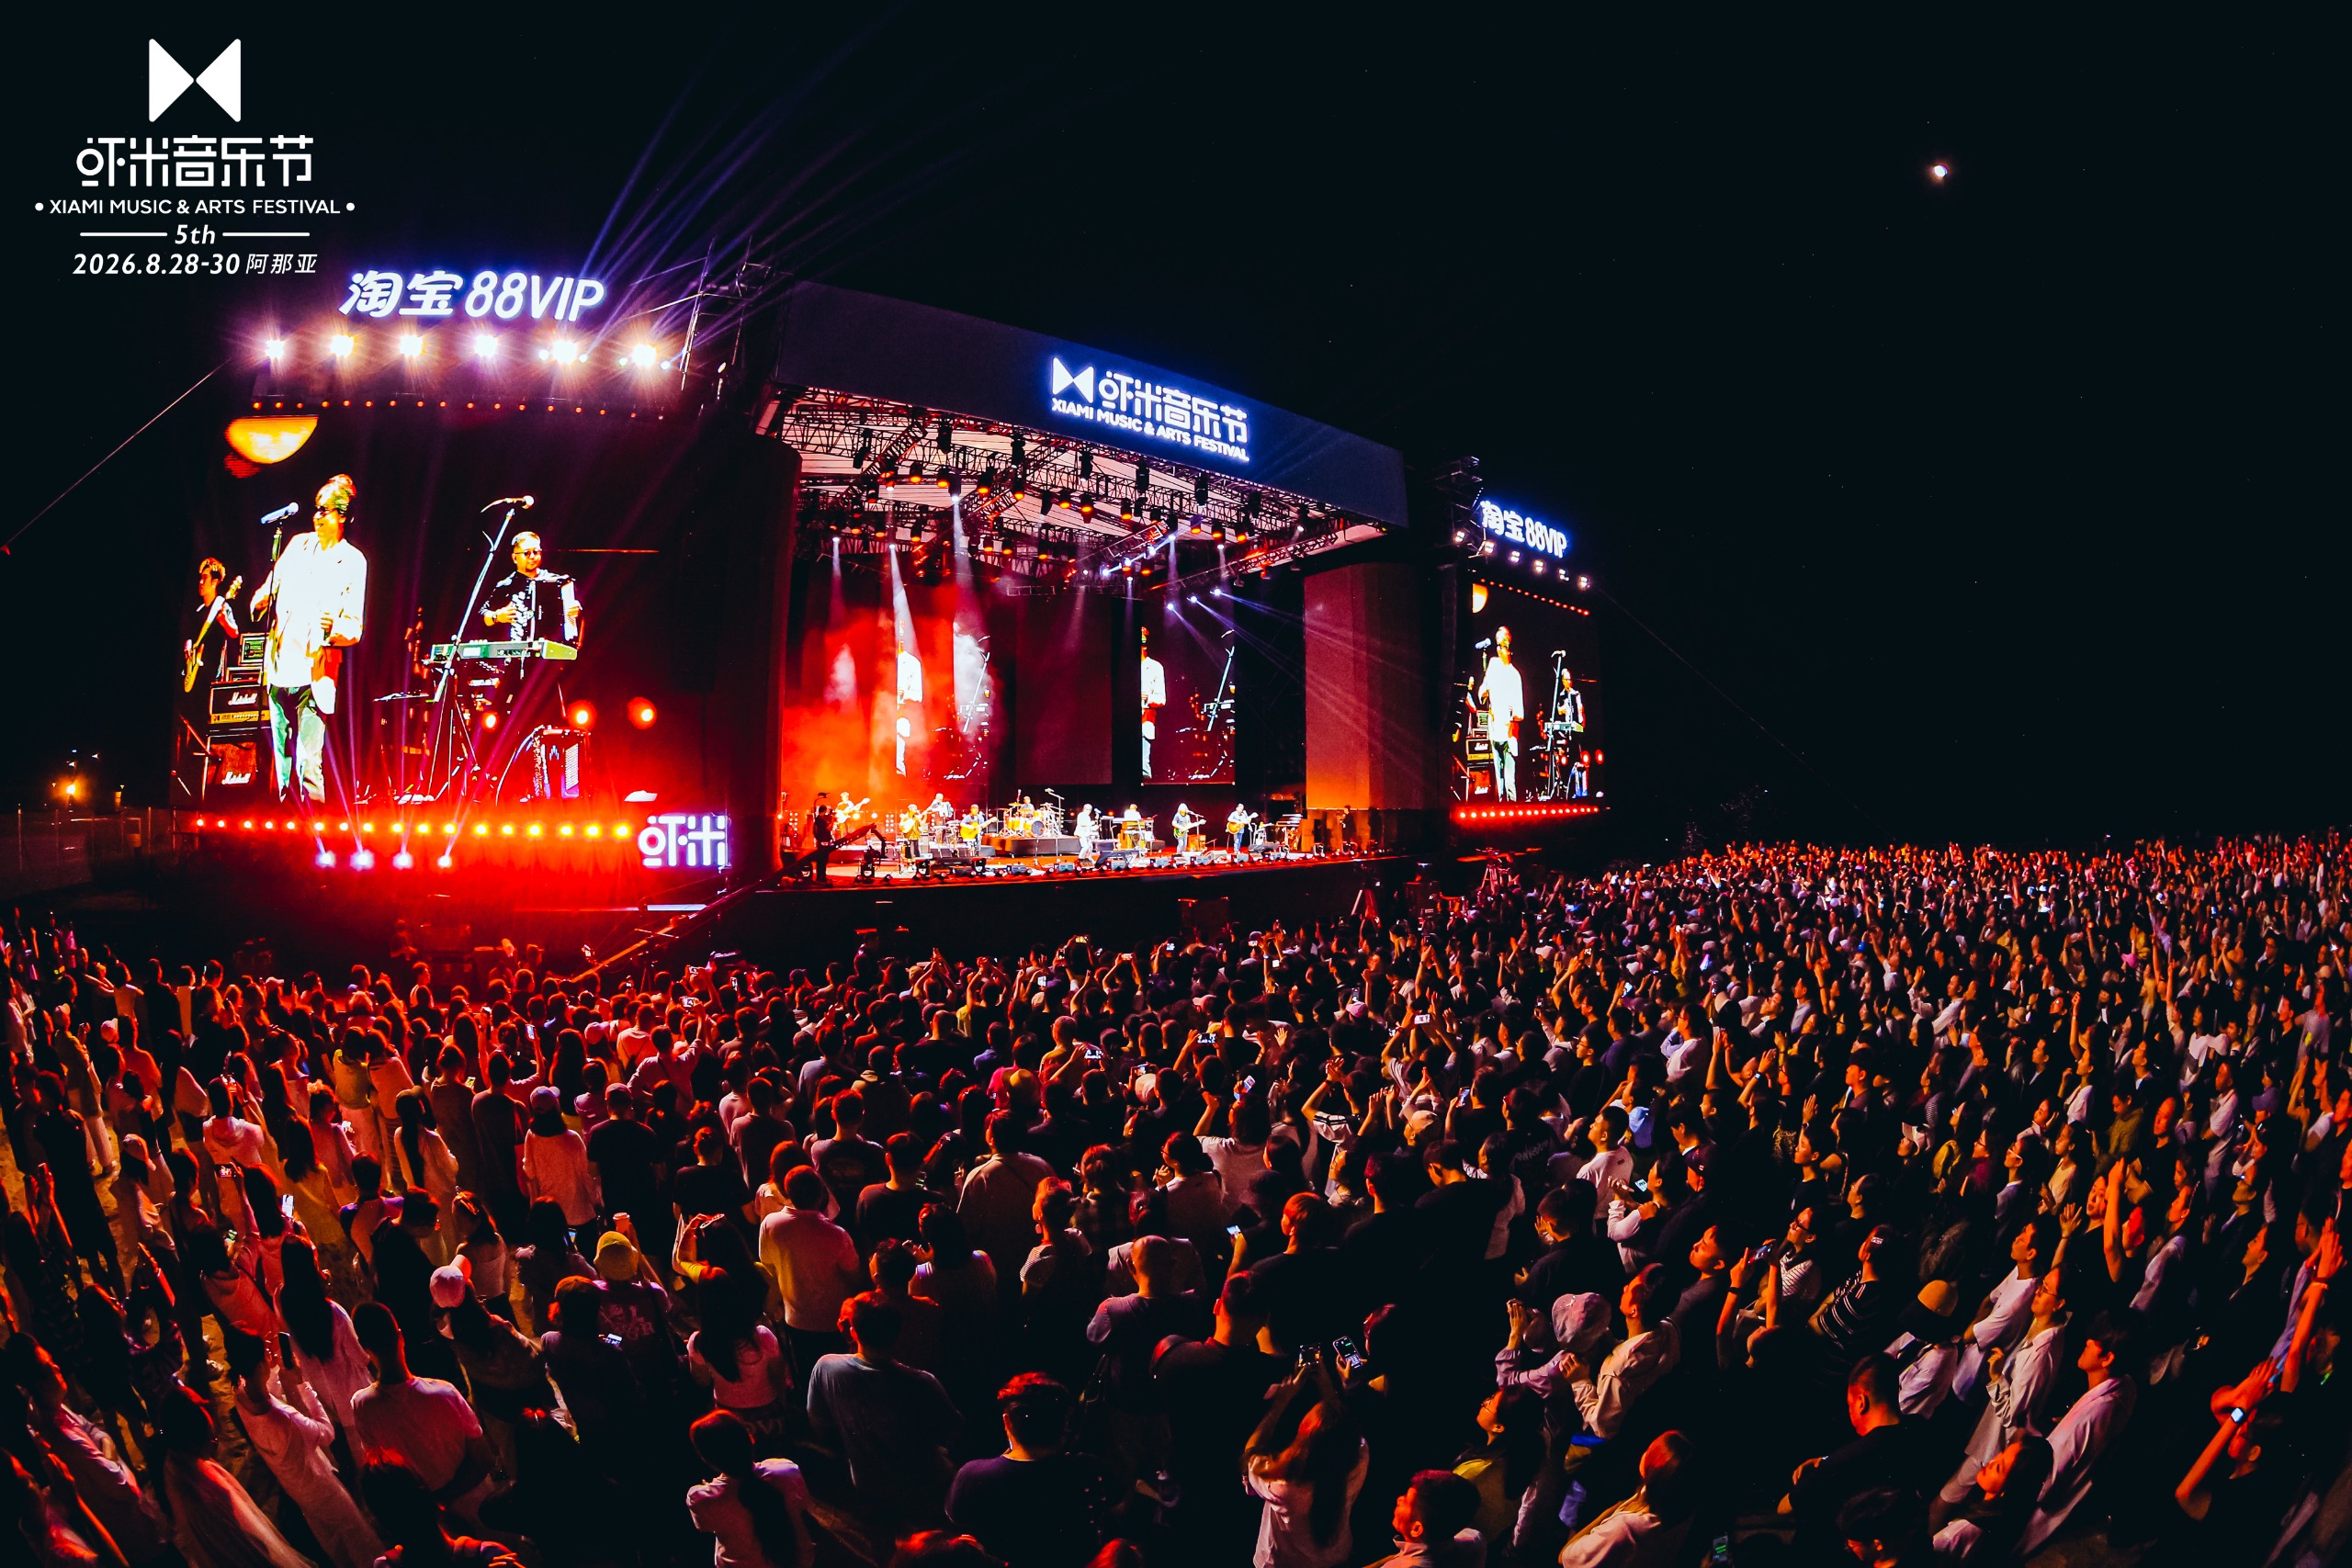
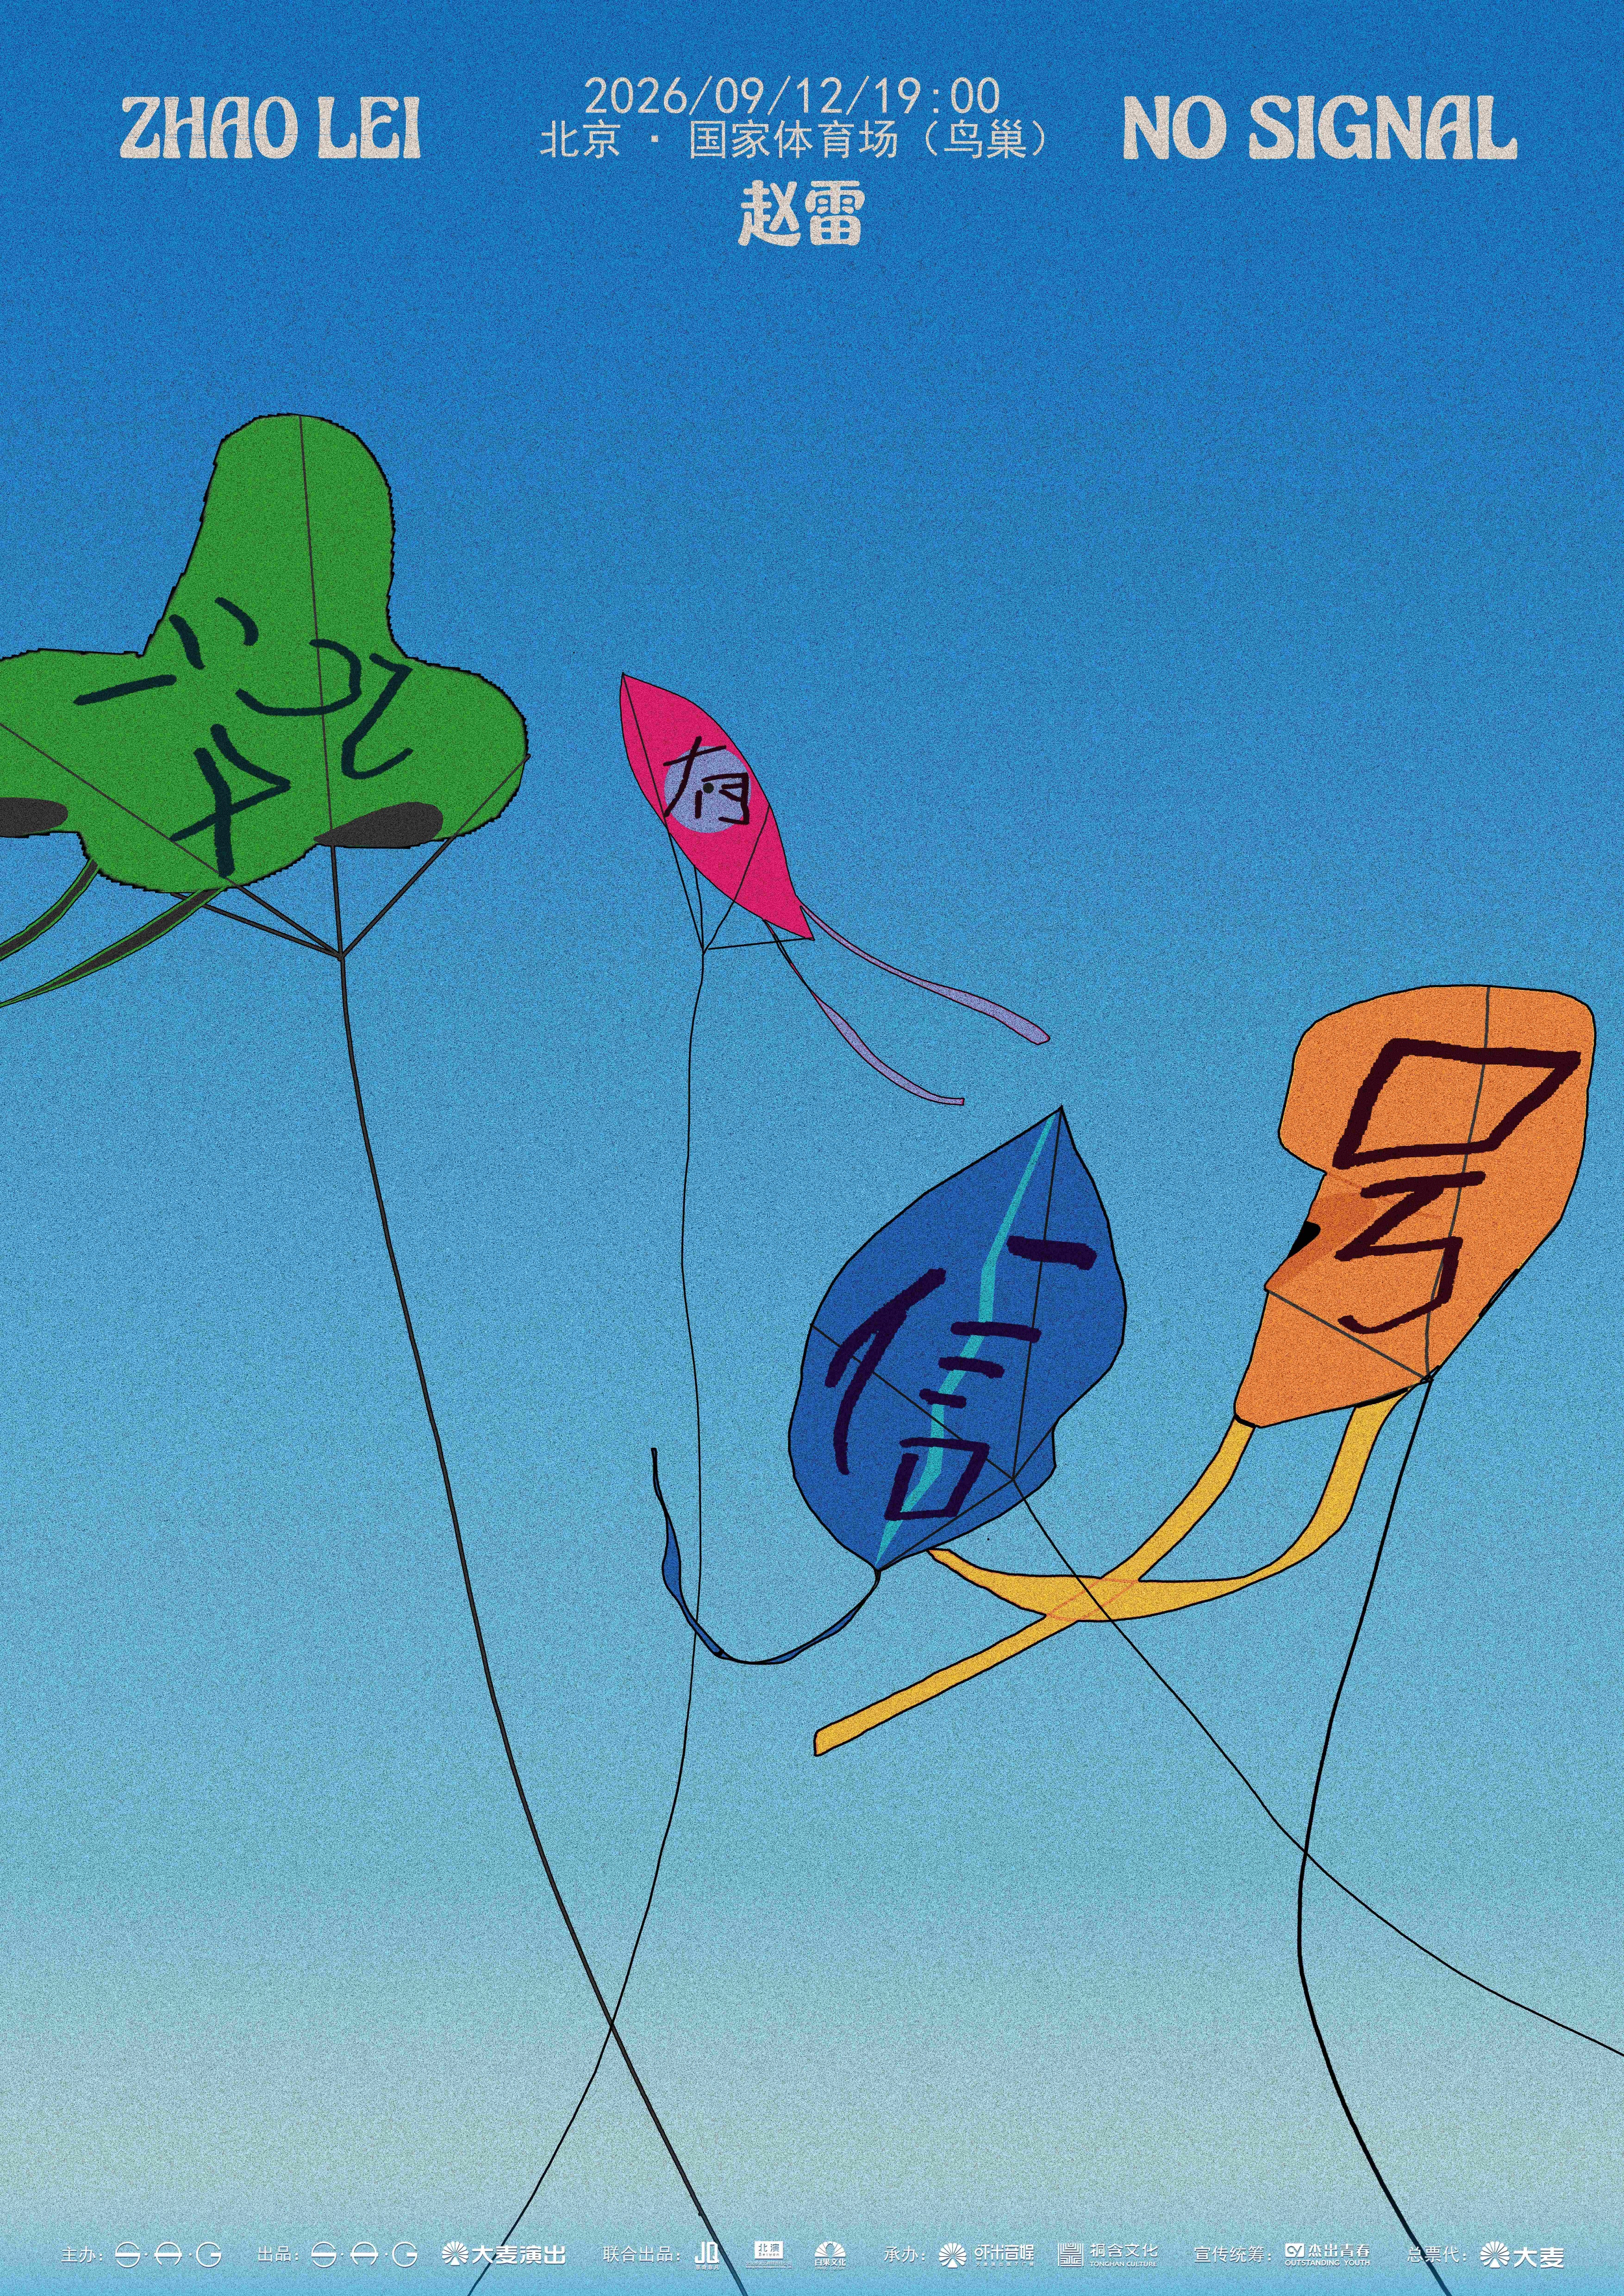
更值得关注的是,大麦正将这种基建能力转化为深入内容的胜率。目前,大麦演出不仅有当然有戏、虾米音娱、艺展鸿图、大麦赛事等多个内容厂牌多点开花,还在肖战“出口·我们”巡回演唱会、王俊凯“当·潮汐漫溢”巡回演唱会、赵雷2026鸟巢演唱会等头部大演中,承担起出品、主办、票务总代等多重角色,形成从内容报批、宣发运营、票务保障到现场服务的闭环链路。由大麦演出打造的阿那亚·虾米音乐节至今也已连续举办五届,成为极具审美辨识度和行业影响力的音乐节IP。
当然,大麦切入上游自制与主办,并非盲目的资本博弈,而是依托底层数亿用户沉淀的消费洞察、区域热力模型与全链路宣发体系反哺决策。而这一商业模式的转变,也进一步打开了演出业务的盈利空间。
以阿里鱼为核心的IP衍生板块,本期则交出超11.79亿元的营收答卷,其业务增长也得益于业务从IP转授向品牌零售的模式迭代。
西部证券曾在研报中提到,阿里鱼的核心能力是把IP从“授权标的”变成“可反复开发的资产”,即同时调动上游版权方、下游品牌商家、线下零售场景和现场娱乐资源。这种能力已复用于更广泛的IP矩阵。对大麦娱乐而言,IP衍生业务的天花板不再由授权费决定,而由能把多少IP做成多少种生意决定。
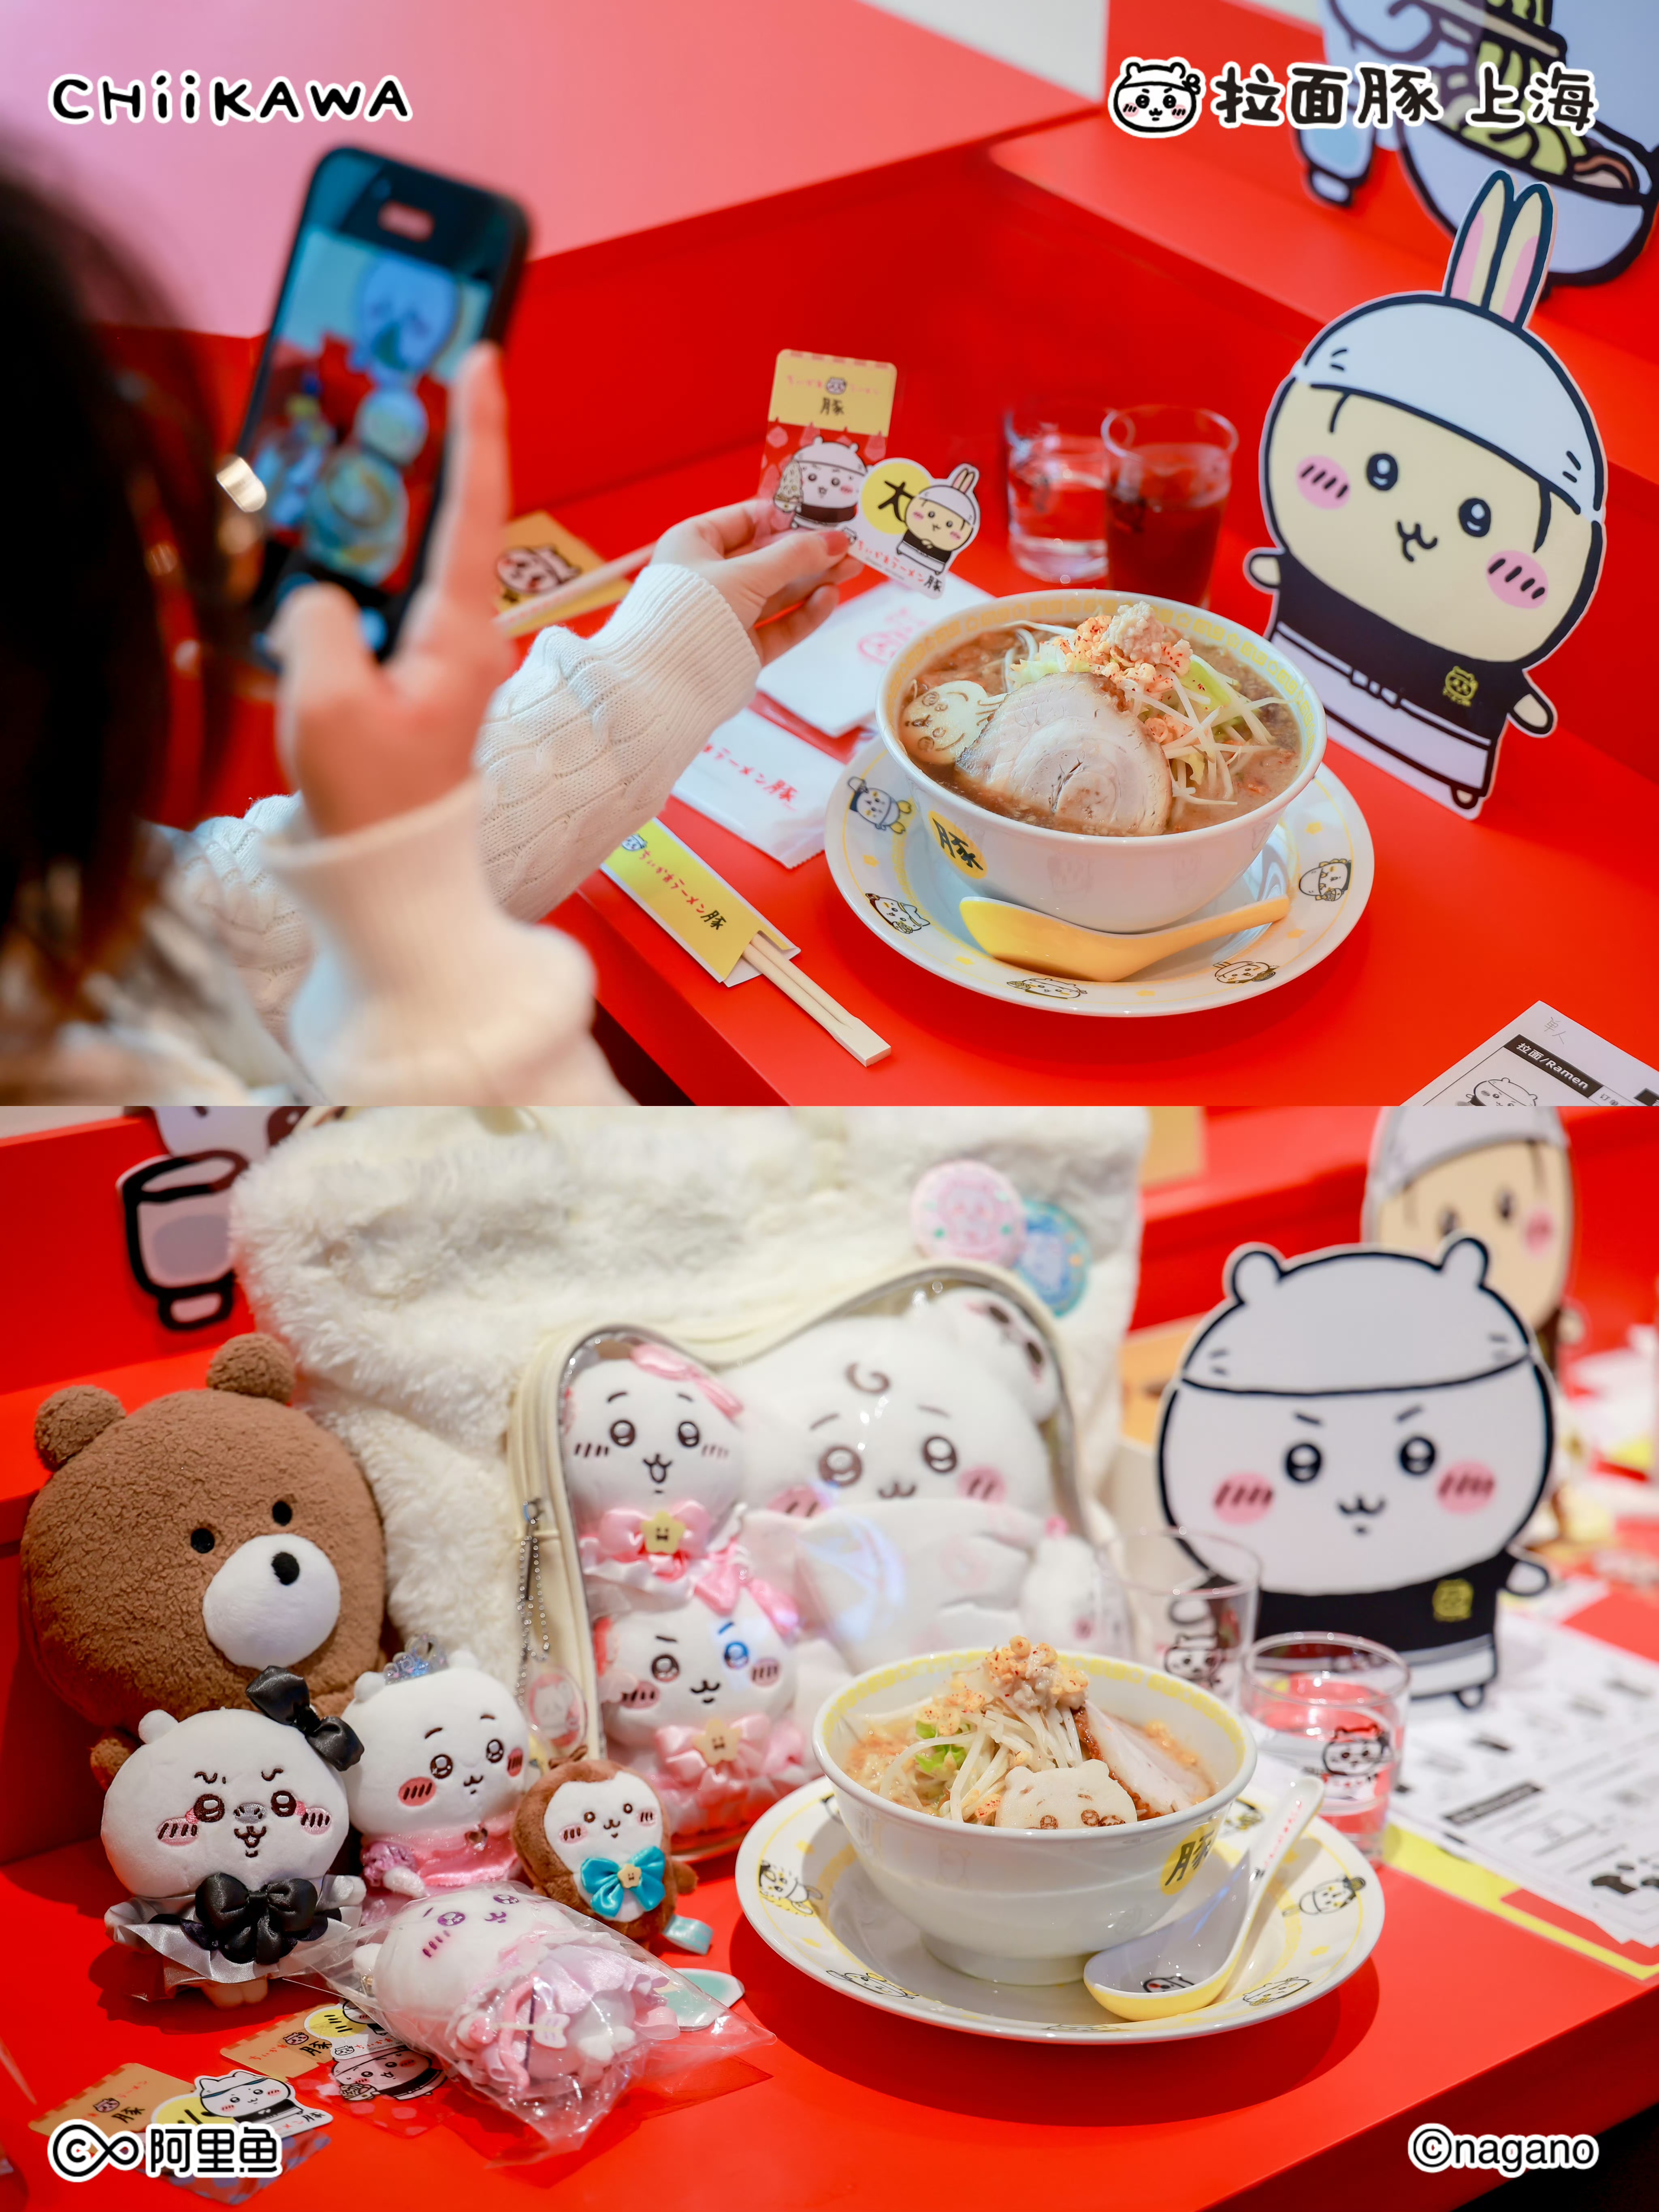
以头部IP吉伊卡哇为例,目前阿里鱼在围绕IP展开线上衍生售卖的基础上,加速向一二线城市核心商圈铺设品牌线下店与快闪网络,并通过融合地域文化的限定款产品、预约制排队与互动演艺,将IP从单纯的内容符号转化为极具复购黏性的实体情绪消费场所。今年9月在上海开设的吉伊卡哇拉面店,也再次印证了阿里鱼的业务形态目前正在从零售型门店向体验型业态延伸。
此外,财报也明确提出,公司在积极拓展IP自研与零售业务,未来将持续为IP商业化开辟新的增长空间。
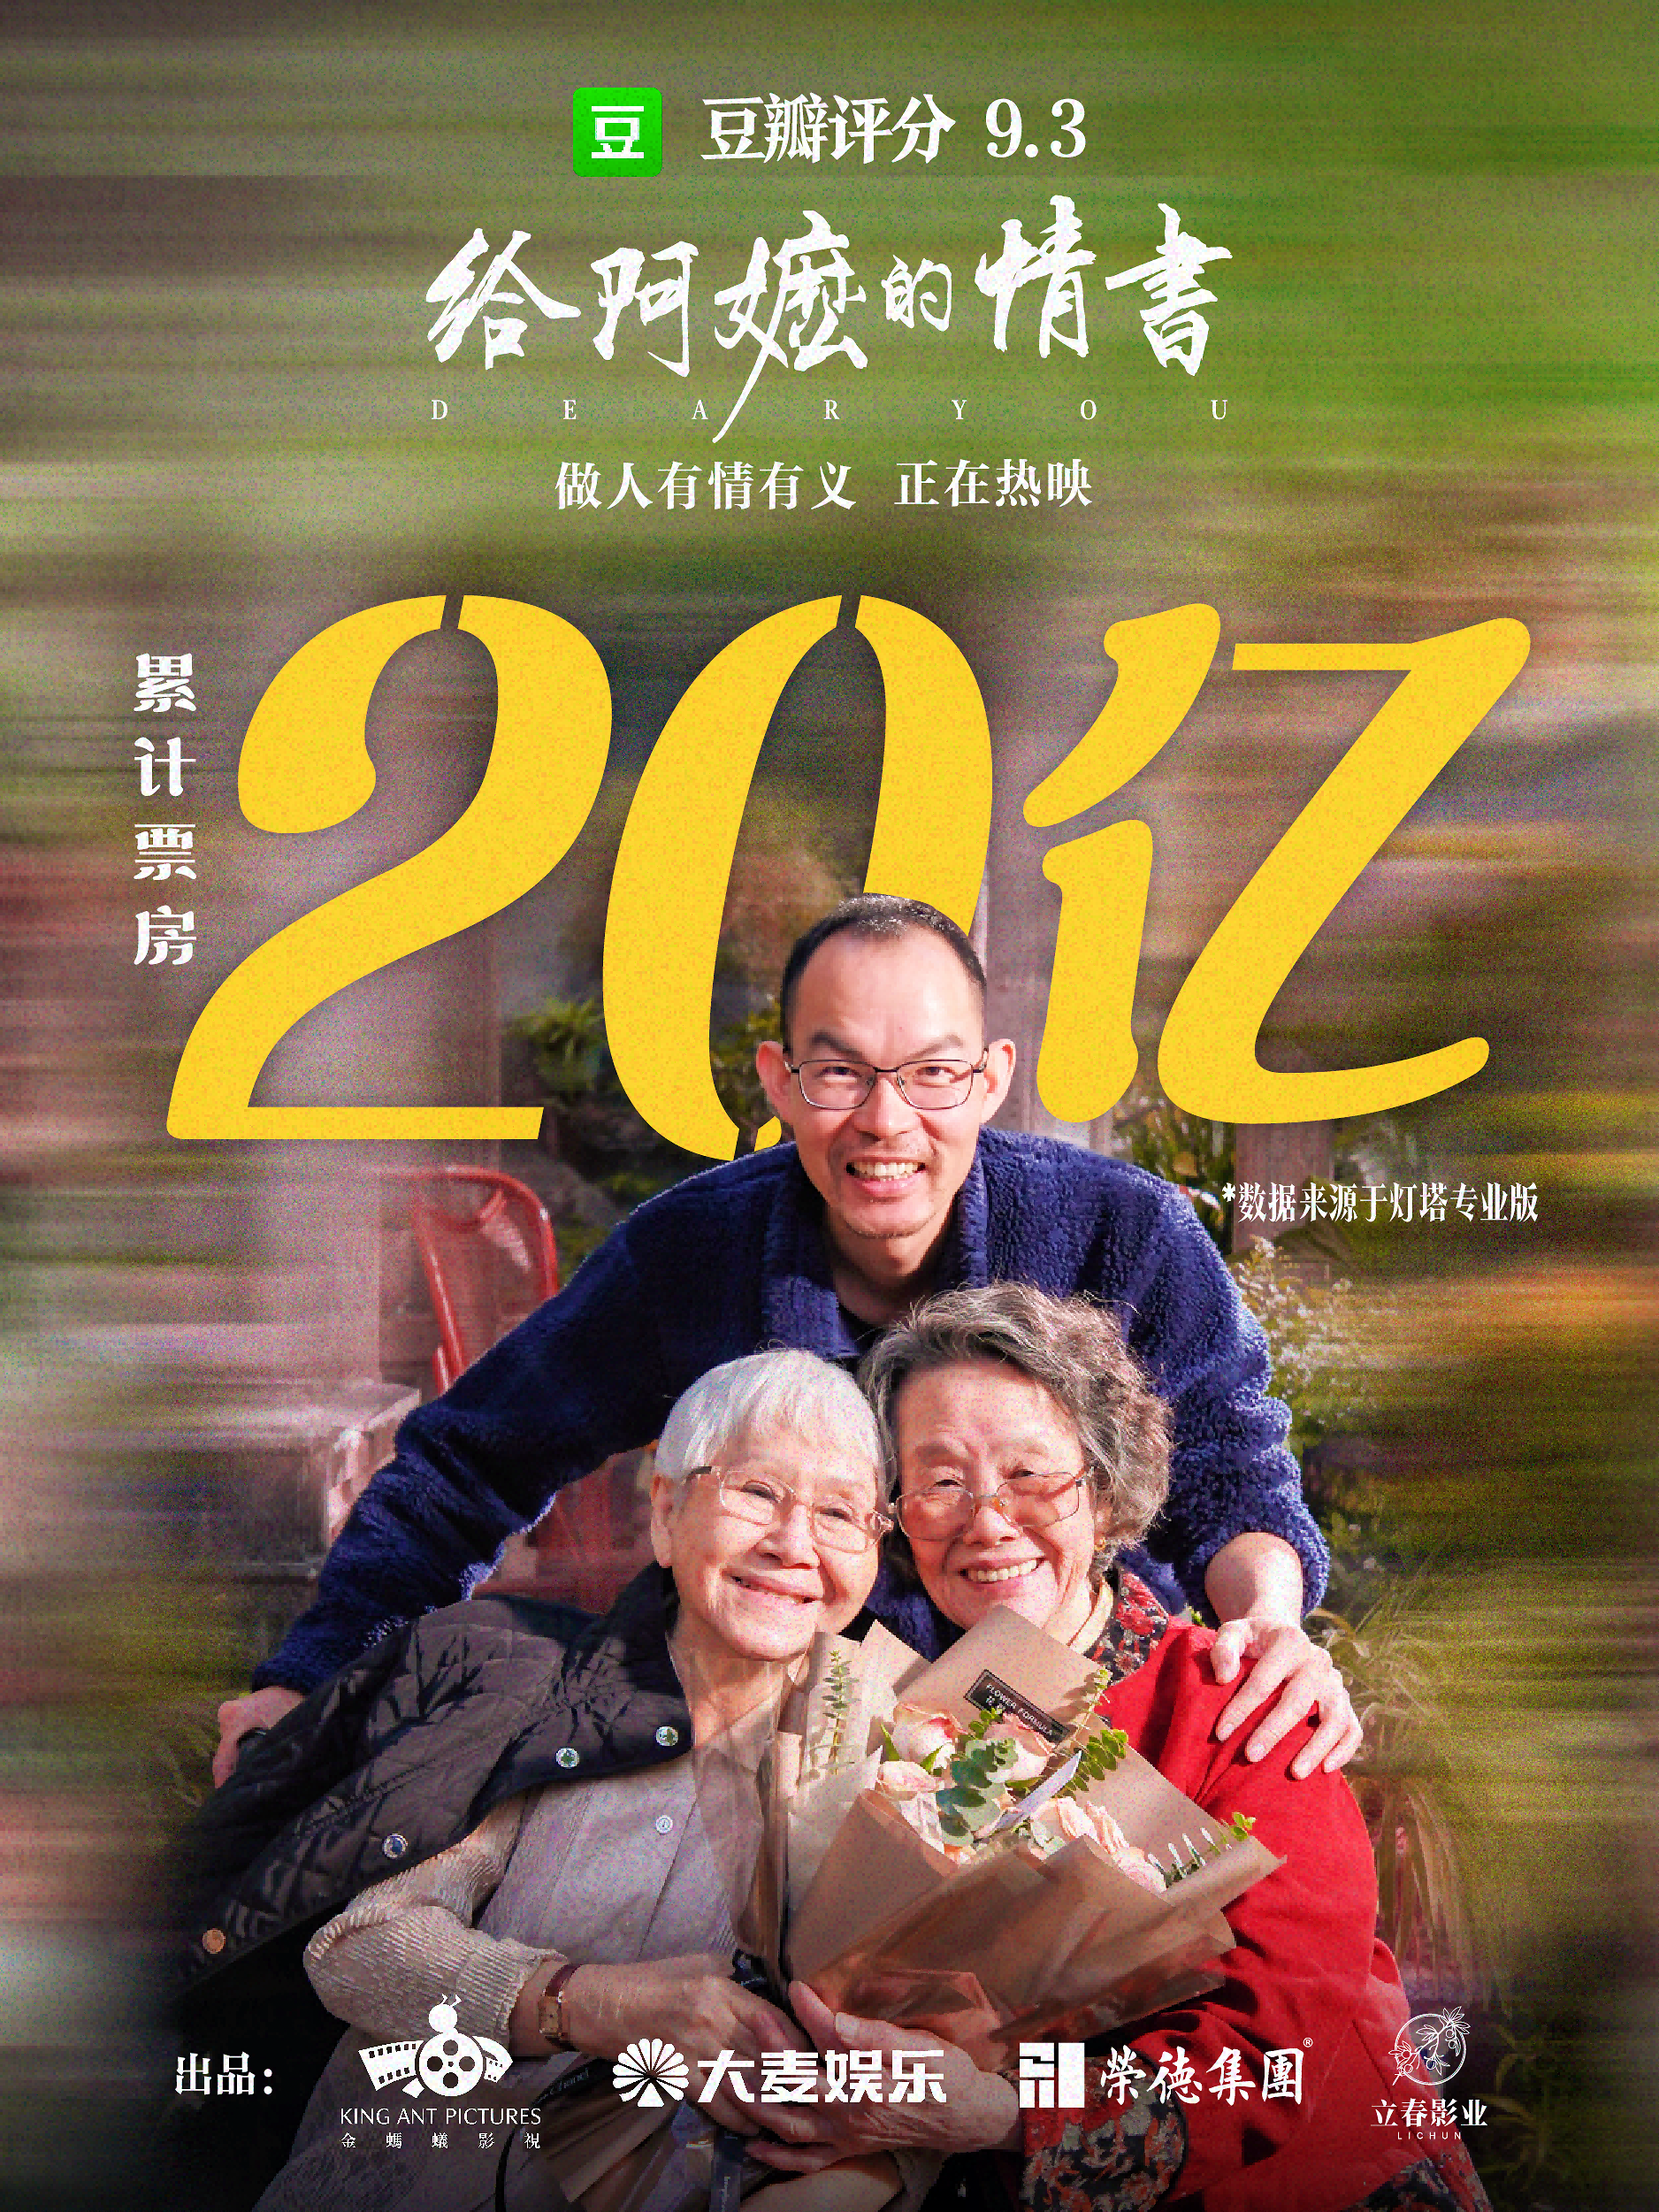
电影业务方面,当前电影市场正处于内容供给迭代与观众观影习惯重塑的阵痛期,面对行业自我修正,大麦娱乐主动收缩了高成本项目的风险敞口,转向投入稳健的优质内容。报告期内,公司出品并主宣发的电影《给阿嬷的情书》,以口碑驱动斩获超20亿元票房,并斩获多个主流电影节奖项,验证了优质内容的情感共鸣力与市场号召力。除《给阿嬷的情书》外,本期公司还参与了《欢迎来龙餐馆》《八仙!》等高热优质电影项目,均体现出公司在行业调整期对优质内容基本盘的耐性与战略定力。
韧性积累
跳出单期财报的数据,将时间轴拉长至最近几个财年周期,大麦娱乐为行业提供了一个极具参考价值的样本。
2024至2026财年,大麦娱乐营收实现了扎实的阶梯式跨越,从50.36亿元增至67.02亿元,再增至80.24亿元,累计增幅约六成;比规模扩张更值得关注的是盈利弹性的加速释放——归母净利润从2.85亿元增至3.64亿元,再增至7.05亿元,展现出成熟商业模式所具备的杠杆效应与盈利质量。
这种跨周期的稳健表现,首先得益于多元业务组合在客观上形成的“结构性对冲机制”。文娱产业历来受制于内容供给波动与消费情绪周期,单点业务极易陷入“看天吃饭”的被动局面。而大麦娱乐通过多元业务板块的纵深布局,构建起一道天然的抗震缓冲带。当某一细分品类面临排期调整或行业震荡时,其他高成长性板块能够迅速托底、补位承压。这种业务间的动态互补,有效抚平了单一赛道的起伏,保障了公司整体盈利质量与现金流的跨期连贯性。
更深层的韧性,则源于其向产业链上游的内容创新延伸,以及对B端商业化服务能力的深度沉淀。传统票务代理模式“单次票房博弈”的低维竞争,依赖爆款却难以沉淀资产。大麦娱乐则打破这一瓶颈,通过深入内容上游与商业化创新营收不断提升盈利上限。
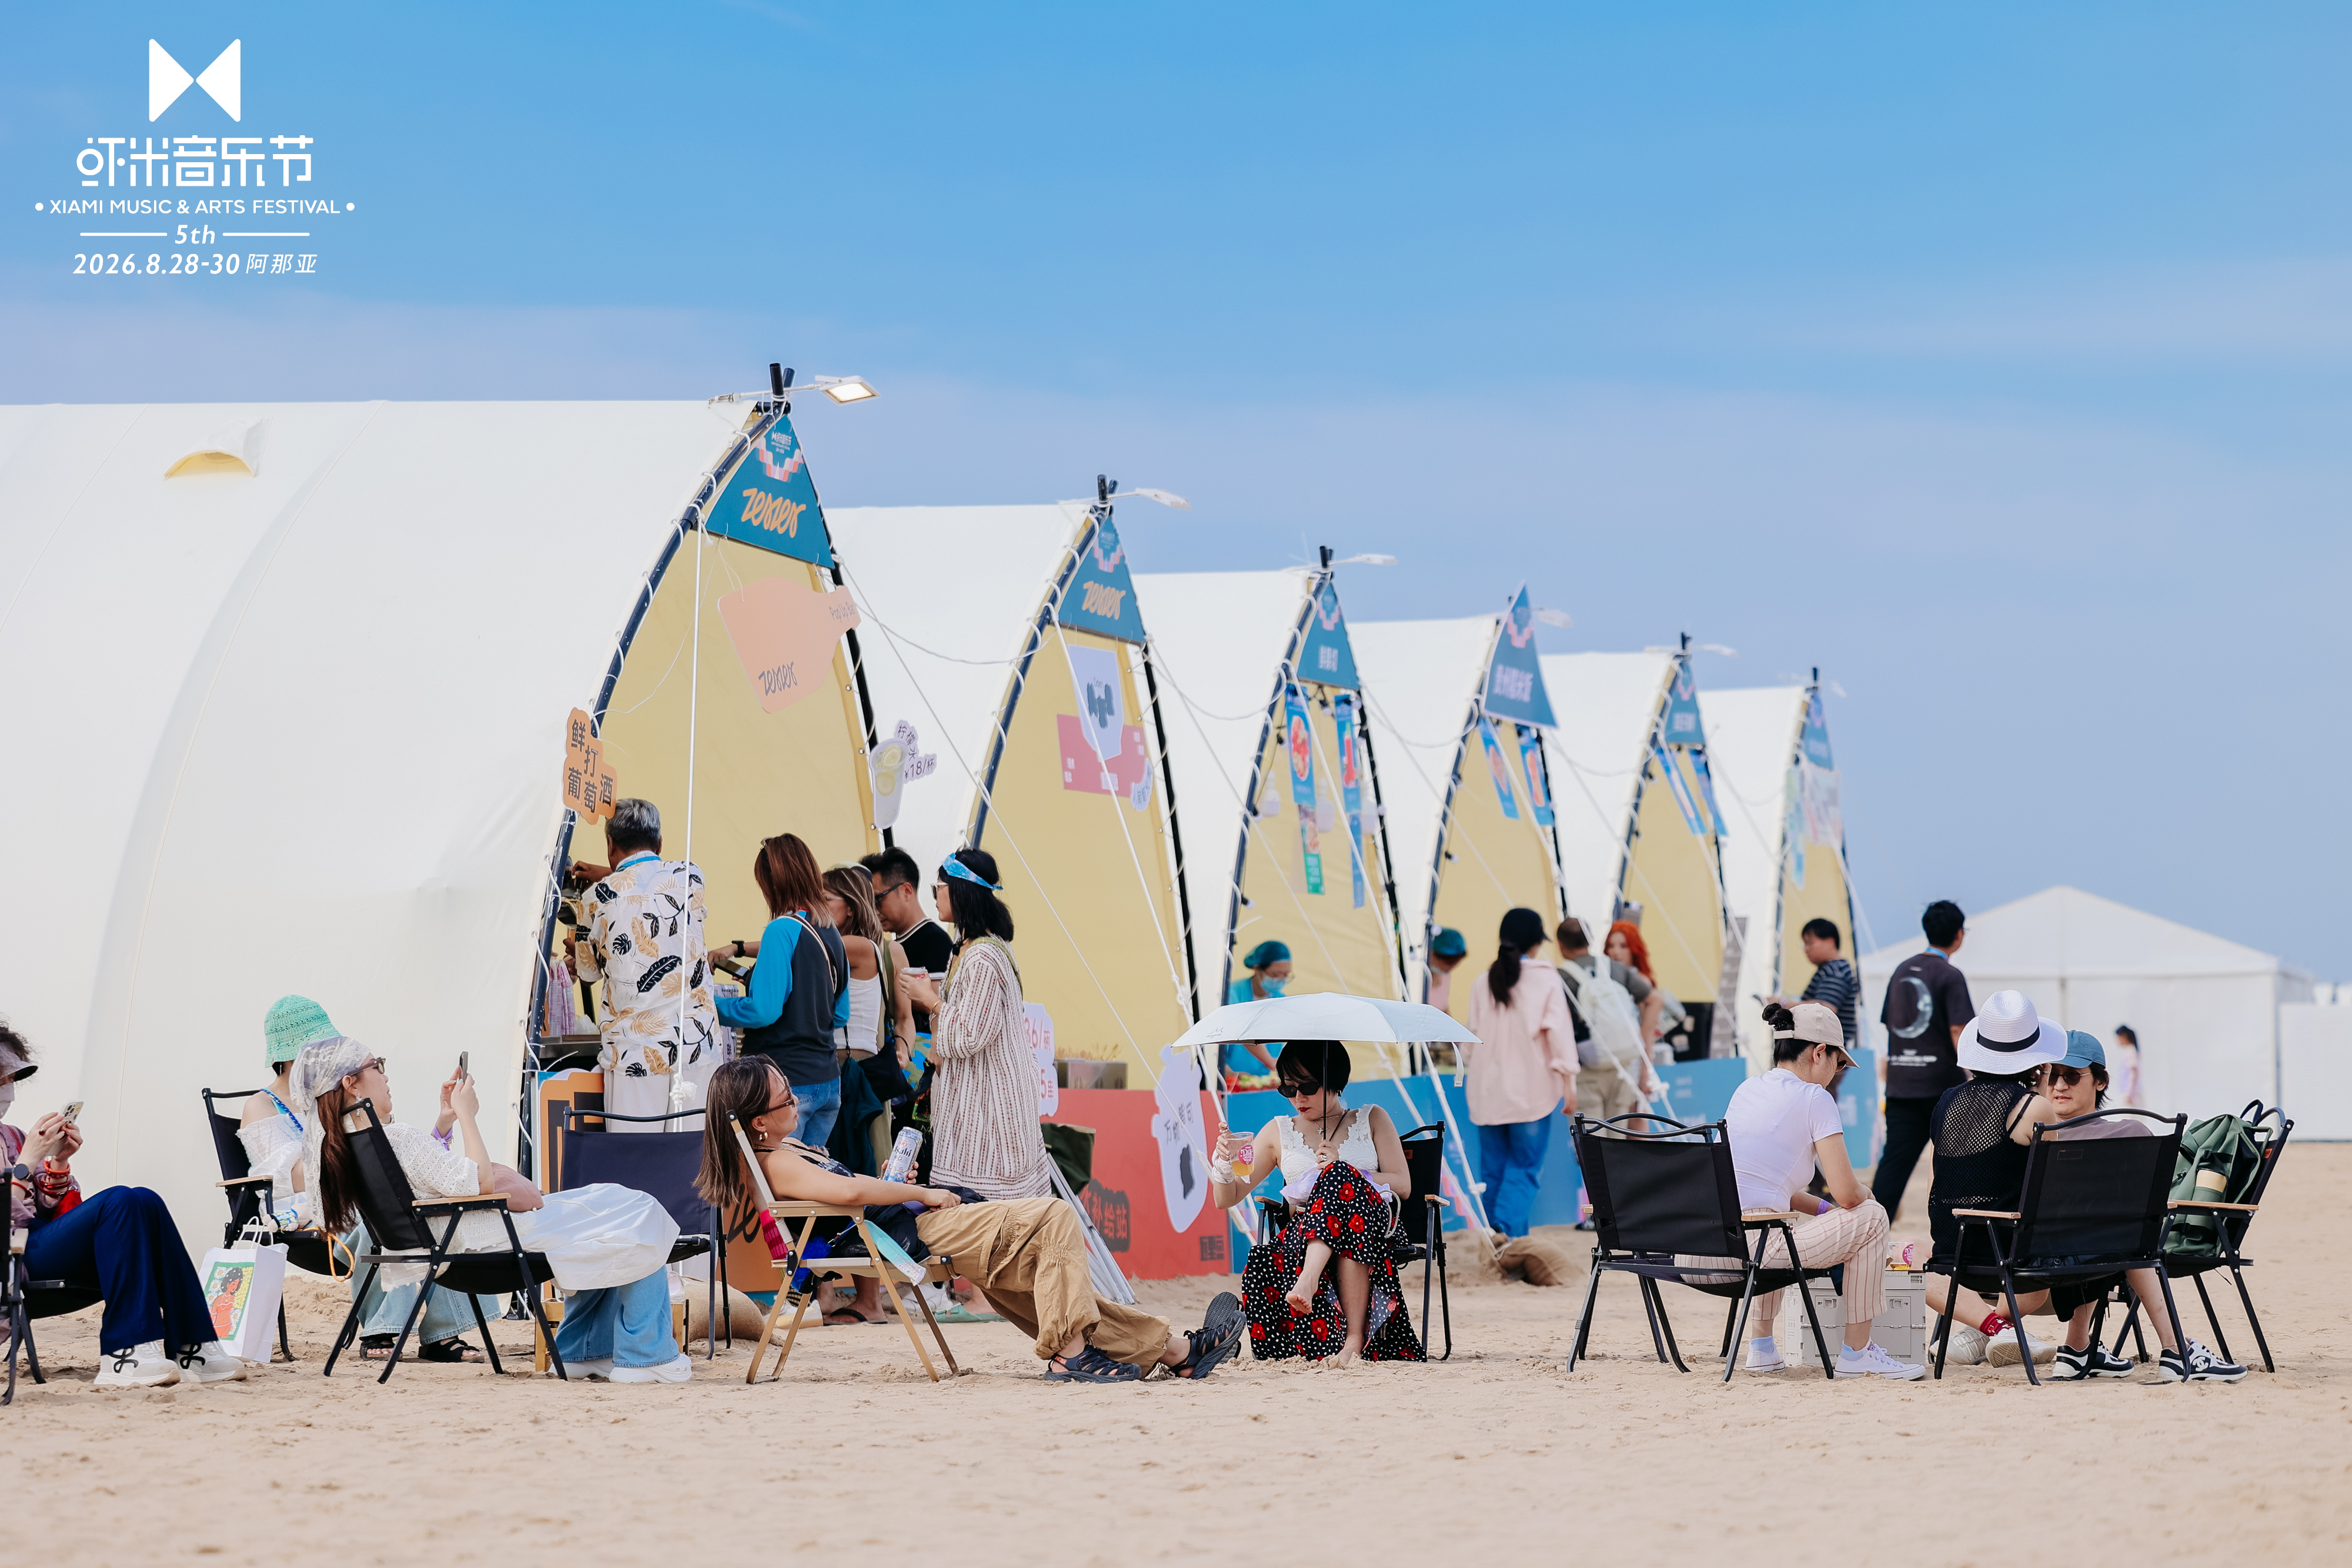
以虾米音乐节为例,凭借独特的审美调性与高品质的用户体验,该IP不仅沉淀出极高的商业品牌复购率,更转化为集票务收益、跨界品牌赞助、城市文旅赋能于一体的复合商业载体。叠加面向B端的基础设施服务,公司成功将文娱消费从低频的“门票买卖”,升维为多维度、可延展的生态化变现,极大提升了现金流的抗风险能力。
大麦娱乐的实践,映射出文娱行业从粗放竞争向系统化经营演进的必然趋势。当资本热潮退去,行业比拼的核心已转向经营质量与长期确定性。事实证明,能够穿越经济周期的,从来不是偶发性的单一爆款,而是一套足够多元、足够纵深、彼此严密咬合的业务体系。
当多元增长引擎构筑的稳健底盘已经筑牢,公司未来的增长潜力,将取决于当体验经济与文化消费进入常态化发展后,这套体系所能迸发出的长跑耐力。而在充满波动与变量的市场环境中,这份对抗周期的系统化耐力,正是当下文娱行业最为稀缺、也最具溢价空间的确定性。

暂无评论