
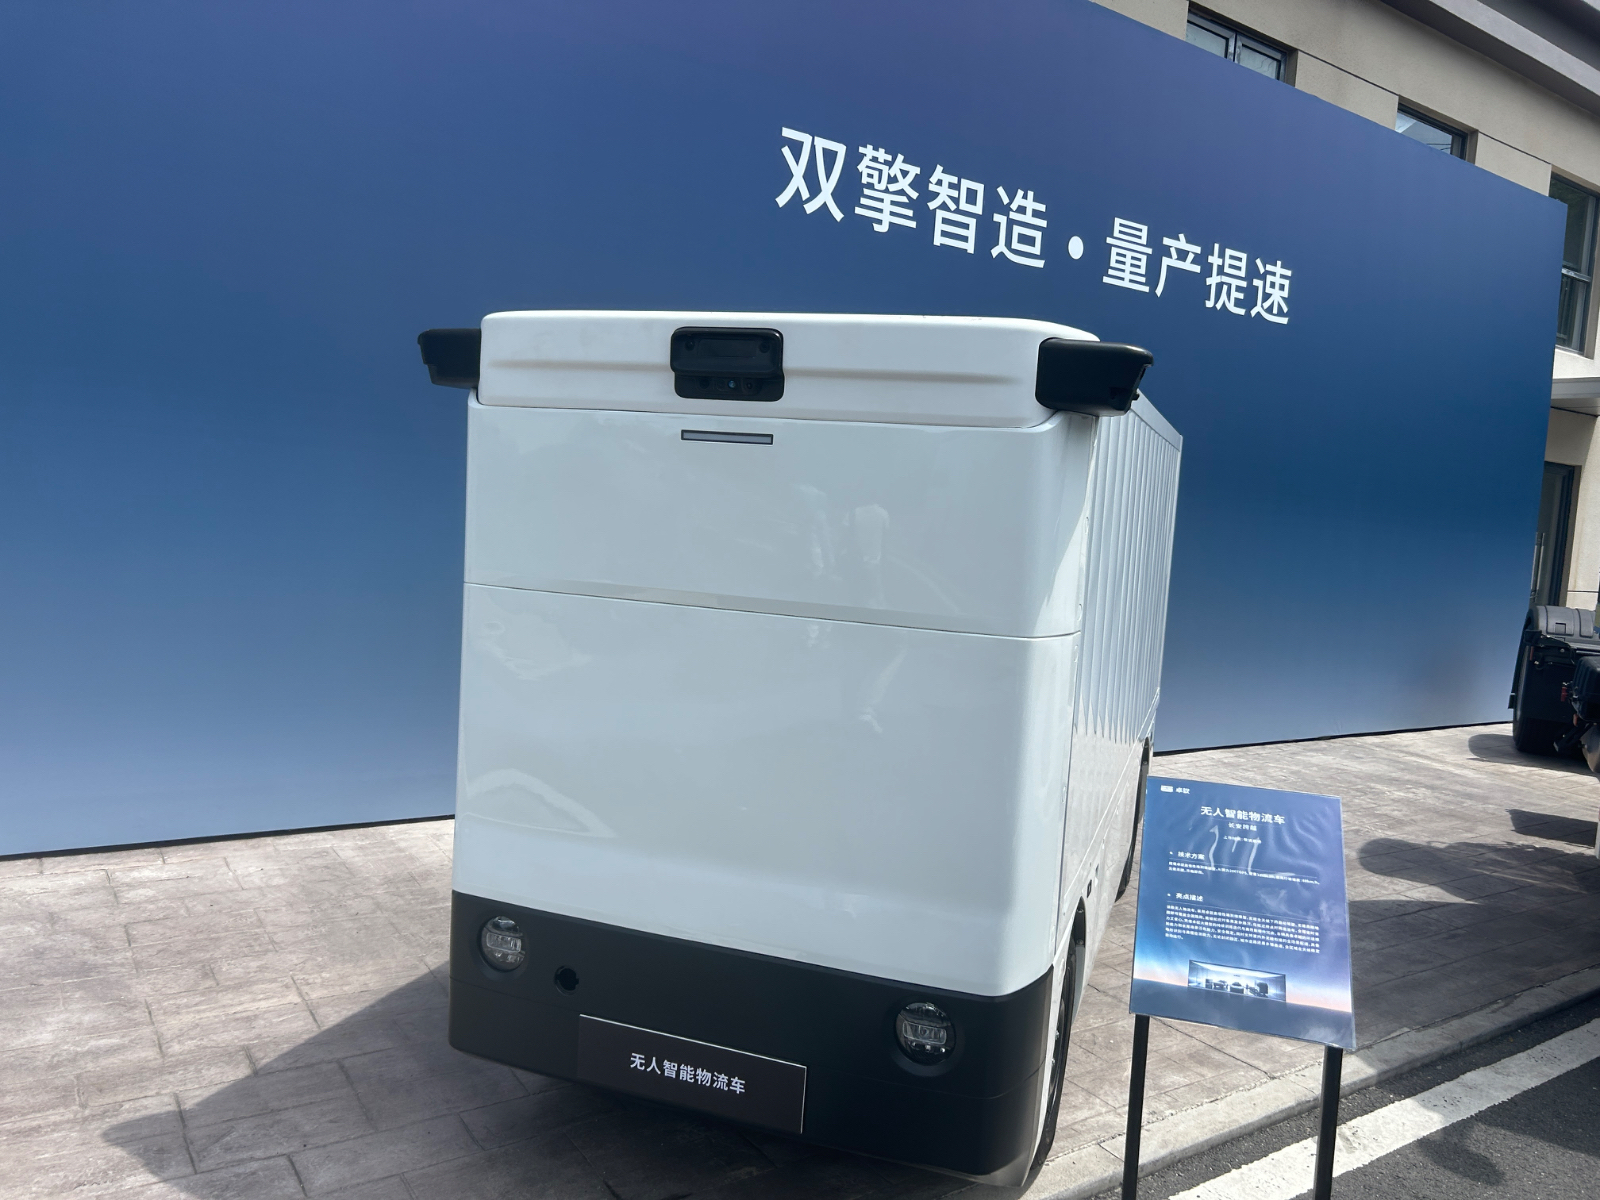
10月20日,自动驾驶公司新石器(Neolix)宣布完成E轮近4亿美元融资。本轮融资由博裕投资与某国家级基金联合领投,阿里巴巴AEFNextGen香港基金、Monolith砺思资本、纪源资本、淡马锡旗下Vertex Growth、华映资本、广汽资本等机构参与投资,高鹄资本担任独家财务顾问。
本轮融资创下今年国内自动驾驶领域最大单笔融资纪录。截至目前,新石器累计融资额已突破百亿元人民币,融资规模居无人配送车行业第一。
本轮融资完成后,新石器将把资金重点投向两个方向:一是深耕精细化运营网络,加快全球主要区域枢纽的属地化服务中枢布局;二是加大对端到端大模型数据训练闭环的投入,提高无人驾驶安全等级与车辆表现,持续降低车辆全生命周期运维成本。
这笔大额融资落地,发生在无人配送车赛道由技术验证转向规模复制、生态竞争的关键节点。一边是路权放开、保有量快速抬升,市场空间持续打开;另一边,商业模式迭代、盈利闭环、海外落地等现实考题仍摆在所有玩家面前。
行业到了规模复制的拐点
无人配送车行业正在经历一轮规模跃升。中国交通运输协会物流投融资分会发布的报告显示,截至2026年一季度,全国无人配送车保有量达4.7万台,较2024年的1万余台增长近四倍,超过100个城市开放路权。
据艾瑞咨询在2026年5月发布的《2025年中国无人城配车行业白皮书》预测,2026年中国无人城配车年销量将达到8.9万辆,到2030年接近150万辆。
末端物流的降本需求,是产业扩张的底层动力。上述白皮书显示,末端配送成本在快递单票总成本中的占比已攀升至60%以上,无人配送在规模化运营条件下可将单票成本降至传统模式的约三分之一。
政策环境正在加速无人配送车产业发展。7月,交通部表态将在“十五五”时期谋划开展无人快递车规范应用试点;8月,国家发改委、交通运输部联合印发《物流网建设实施方案》,点名推广无人化配送在快递与即时配送场景的商业运营;9月,工信部等九部门印发《智能网联新能源汽车产业发展“十五五”规划》,明确推动功能型无人车多场景应用试点。
伴随规模起量,行业盈利模式也发生迭代。早期行业主要依靠一次性整车销售获取收入,属于硬件“一锤子买卖”。如今头部企业收入结构走向多元,分化出裸车+软件订阅、车辆租赁、RaaS运力服务等多种路径。
九识智能推出了租车业务,按年、按月甚至按小时出租;新石器无人车在青岛通过滴滴货运以9.9元跑30公里吸引用户;白犀牛推行按单付费。无人物流头部企业逐步摆脱一次性硬件销售,转向持续性运力服务,行业商业模式正在发生深刻切换。
不过,经历了国内市场高速扩张、收入模式迭代后,行业仍然没有盈利的答案。新石器和九识虽然都宣称实现过单季度盈利,但均局限于部分高订单密度的运营业务板块,也未覆盖公司整体开支,目前还没有一家企业实现规模化盈利。
企业发展模式分化
经过十余年产业演进,头部专业无人配送企业内部,正在分化为两种截然不同的生态模式。一种是自动驾驶企业与物流巨头绑定或深度合作,以加速市场扩张、技术和产品迭代。2026年1月,菜鸟以无人车业务注入加现金投资的方式成为九识股东,九识获得“菜鸟无人车”品牌授权和物流网络。
白犀牛则深度嵌入顺丰网络,今年10月8日,白犀牛完成C轮累计1亿美元融资,由隐山资本领投,顺丰第三次加注,成为白犀牛第一大股东。白犀牛与顺丰联合研发的双笼自卸车已投入运营,无人车从“代运”延伸到参与中转装卸作业。
另一种是独立平台的资本合纵,代表企业如新石器,它不绑定单一巨头,而是试图在多方资本和市场中保持独立身位。在股权架构上,新石器创始人、董事长余恩源保持第一大股东,理想汽车为第二大股东。
余恩源表示,要搭建一张高效、可靠的无人车运力网络,以AI驱动全球化无人物流基础设施。除了与阿里系合作,今年上半年,新石器与滴滴送货在青岛启动RaaS服务试点,与途虎合作既保障车辆售后又探索车辆售后物流自动化,与广汽领程、吉利远程开展整车生产合作。
与此同时,市场格局已经初步集中。按国内保有量口径,九识智能(含菜鸟)以2.5万台占据53.2%的份额,新石器以1.7万台占36.2%,如果加上白犀牛,行业前三家合计占比超过95%。
值得一提的是,阿里系此前已通过菜鸟深度参与九识的整合,如今又以AEF NextGen香港基金的身份出现在新石器的投资方名单里。腾讯此前也已入股新石器。
两家互联网巨头同时出现在新石器的股东名单里,阿里系又同时押注九识和新石器,说明在这个赛道里,资本的选择不是非此即彼,而是在做生态覆盖和对冲布局。头部企业目前的份额只是暂时领先,竞争格局还在动态变化中。
出海路径各异
国内市场规模快速冲高,行业告别粗放式发展,转向精细化运营。与此同时,小竹无人车、轻舟智航、卓驭、Momenta、小马智行等新跨界入局者越来越多,价格战仍在持续,行业竞争变得更加激烈。
在此背景下,中国无人车品牌近两年集体出海,开辟新的战场。
其中,新石器走生态出海路径,其联合特来电、中国移动、华为云、宁德时代等国内伙伴共同出海,在目的地搭建充电、通信、云服务、电池适配的完整支持体系。
新石器无人车执行总裁赵优今年7月披露,新石器业务覆盖全球15个国家的300多座城市,全球累计部署超过2.5万辆无人配送车,累计自动驾驶里程近2亿公里,国内单一城市最大车队规模突破2000辆。
九识智能的出海节奏更偏向“拿牌照、找合资”,借助当地政企、产业方资源落地网络。九识智能2026年1月获得阿布扎比运营牌照,与阿联酋邮政集团合资;6月拿下马来西亚首张L4测试牌照;8月中标新加坡樟宜机场T5项目。目前,九识全球运营版图已拓展至20多个国家和地区的300多个城市,全球整体运营无人车超过3万辆。
白犀牛的海外动作相对克制,但路径清晰。其C2轮融资引入了韩国友利金融集团作为股东,白犀牛明确表示将“依托友利金融集团等股东的跨境资源,把国内已经验证并规模化的自动驾驶与场景运营整套体系,因地制宜向海外市场复制拓展”。白犀牛不追求铺量,而是先把顺丰场景里跑通的运营模型复制出去。
三家企业的出海路径不同,但都是为了寻找更大增量的选择。不过,海外市场的法规、路权和本地化运营门槛带来的挑战也才刚刚开开始。无人车企业出海只是把竞争的空间拉大了,并没有改变盈利的难度。
(作者 周信)
暂无评论