
11月13日,沉寂已久的港股次新股卓正医疗(02677.HK)受三季度经营数据催化股价走高,截至发稿,报23港元,上涨4.55%,最新总市值14.85亿港元。
消息面上,卓正医疗公布2026年第三季度经营数据。期内公司收入与就诊量双双实现双位数加速增长,三家一站式健康服务中心集中落地,健康订阅新业务步入正轨,市场对公司从规模扩张转向盈利兑现的预期持续升温。
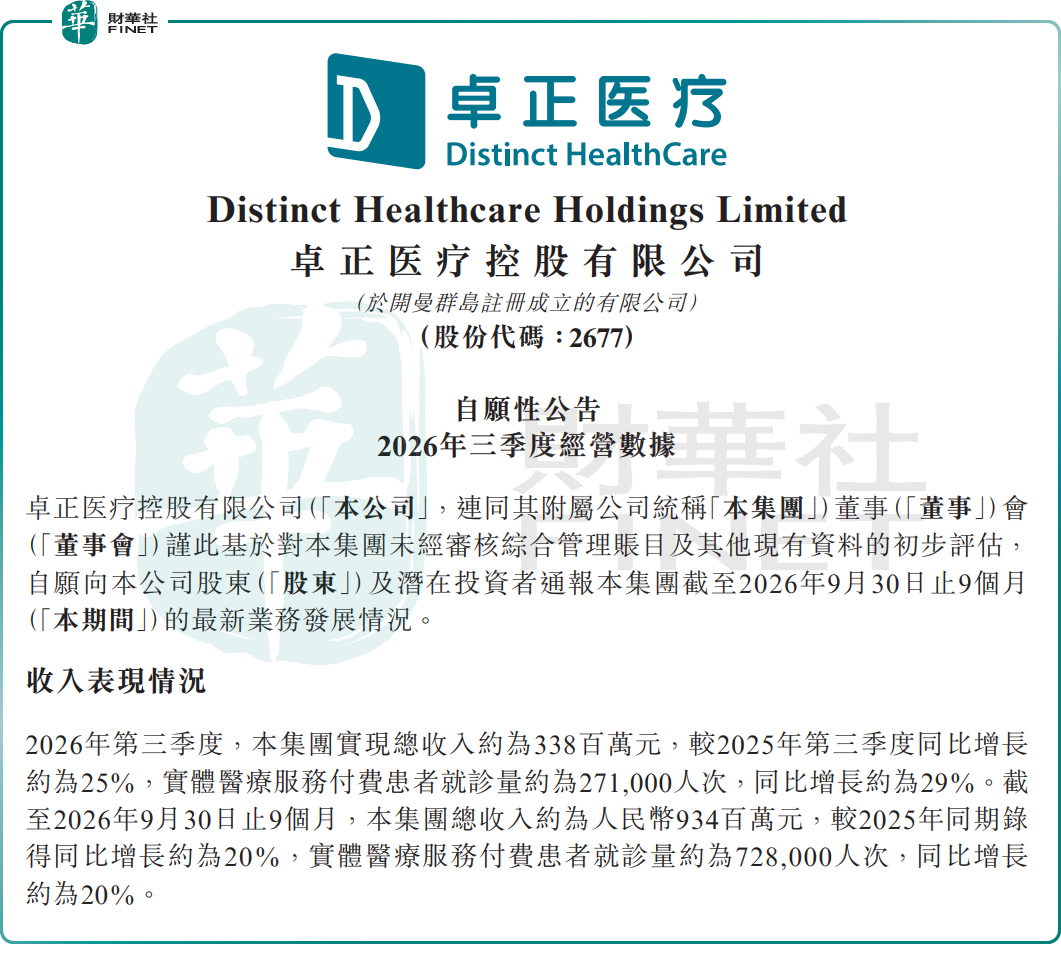
具体来看,2026年第三季度,卓正医疗实现总收入约3.38亿元(单位人民币,下同),同比增长约25%;实体医疗服务付费患者就诊量约27.1万人次,同比增长约29%,客流增速快于收入增速,业务规模扩张态势明确。
累计来看,今年前三季度,卓正医疗总收入约9.34亿元,同比增长约20%;付费患者就诊量约72.8万人次,同比增长约20%,整体保持稳健增长节奏。
回顾上半年业绩,卓正医疗收入同比增长17%;净利润为8339万元,同比增长10.5%;毛利率由去年同期的22.7%提升至27.3%。这反映出公司经营红利正逐步释放,存量提效的战略持续见效。随着三季度客流与收入同步加速,公司有望进一步巩固盈利修复的趋势。
业务进展层面,三季度公司核心增量,来自网点升级与新城市布局的集中兑现。2026年第三季度,长沙、武汉及深圳三家一站式健康服务机构相继完成升级并投入运营,通过更完善的科室配置与更大的服务容量,强化多专科协同服务能力,承接存量网点升级后的业绩释放。同时,集团于6月在西安市开设新的初始标准网点,完成新城市布局的重要节点,持续拓展区域覆盖广度。
创新业务第二曲线逐步成型。聚焦减重、过敏、睡眠三大场景的健康订阅业务自今年上线以来快速发展,截至9月末每月可为公司带来超过100万元收入,“创新药+线上线下问诊及长期管理”的一体化模式,为拓展新客群、深化用户长期健康管理关系提供了新的增长渠道。
当前市场关注点已从前期的扩张阵痛,转向盈利拐点的持续性与新业务兑现节奏。乐观逻辑认为,卓正医疗内生增长含金量突出,存量网点升级持续释放单店产能,规模效应下人力成本占比稳步下降,盈利改善路径清晰;健康订阅、数字化工具打开长期成长空间;当前股价较发行价深度回调,估值处于历史底部,基本面改善有望带动估值修复。
谨慎观点则提示多重风险:一是中高端消费医疗赛道竞争加剧,医生人力成本具备刚性,新店培育期可能短期压制盈利;二是可选医疗消费受宏观消费环境影响,存在需求波动风险;三是作为上市不足一年的次新股,公司总市值规模偏小,市场流动性偏弱,股价波动弹性较大。
另值得一提的是,第十三届港股100强评选活动相关榜单候选申报与招商工作已同步启动。卓正医疗作为港股稀缺的中高端医疗服务标的,以会员体系为核心、一站式健康服务中心为载体,构建覆盖全生命周期的多专科医疗服务网络,三季度业绩增长加速、盈利拐点持续验证,契合港股100强对消费医疗服务企业成长质量、运营效率的评估标准,有望进入相关榜单候选名单;但公司上市时间较短、市值规模偏小、流动性偏弱,或将对综合评分形成一定制约。
港股100强评选活动自2012年创办以来,始终以多维度评估体系评选香港主板最具投资价值的上市公司,已成为香港资本市场价值标杆。目前,第十三届港股100强评选活动已正式启动,颁奖典礼将于2026年11月26日在香港会展中心举行。百强榜单席位有限,竞争激烈,卓正医疗今年能不能入围?排名会在哪个区间?所有悬念,静待第十三届港股100强颁奖典礼现场正式揭晓。还没报名的上市公司代表或投资者,欢迎通过活动官网(www.top100hk.com)或官方合作渠道报名参会,到现场亲眼见证榜单揭晓,还能与数百位上市公司高管、资本领袖、行业专家聚在一起,交流探讨。
作者|瓶子
编辑|Danna
暂无评论