
11月13日,钧达股份AH股同步大幅跳水。截至发稿,钧达股份(02865.HK)大跌10.07%,报12.06港元/股。对应A股,钧达股份(002865.SZ)同样受压下行,最新跌幅为8.96%,报39.95元/股。
股价承压的核心导火索,是公司海外扩产计划宣告叫停。11月12日晚间,钧达股份发布公告,董事会已审议通过终止阿曼年产5GW高效电池生产基地项目。该项目于2024年7月立项,选址苏哈尔自贸区,规划总投资约2.8亿美元,原本定位辐射中东、欧洲市场;截至公告发布,项目尚未实质开工,前期投入规模有限。
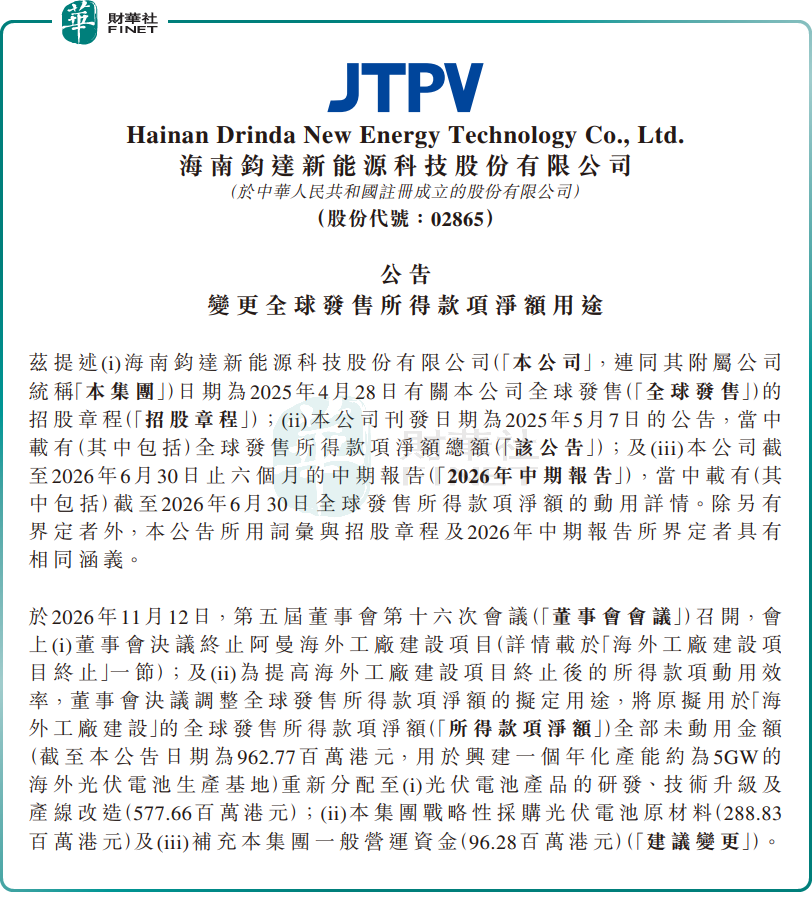
公司在公告中列明三大终止缘由:国际贸易摩擦加剧、关税政策持续调整;2026年2月末中东爆发大规模军事冲突并延续至今,影响物流通道稳定性与人员安全;2026年10月商务部、科技部拟修订禁止出口限制出口技术目录,增列部分光伏技术,并对相关技术及关键设备出口实施临时登记管理。
其中,技术出口管控新规影响最为关键。一旦光伏相关技术被列入限制目录,配套关键设备出境均需要完成临时登记审批,项目的技术落地路径受阻,直接动摇了阿曼基地的可行性基础。
资金用途也随之调整。原本投向阿曼项目的H股募资余款9.63亿港元,拟变更投向,用于光伏电池研发迭代、产线技术升级改造、原材料战略备货以及补充流动资金,不过募资变更方案还需提交股东大会表决。这笔资金并非撤出产业,只是由海外产能建设,转向国内技术投入。
放到光伏行业周期里看,收缩海外重资产布局、加码国内产线升级,契合当下行业出清主线:组件能效新规抬高行业准入门槛,低效产能加速出清,头部企业普遍将资本开支聚焦于提升电池转换效率、优化成本曲线。钧达股份表示,本次项目终止,不会对公司现有日常经营产生重大负面影响。
光伏电池是产业链里技术迭代速度最快的环节,转换效率的提升直接决定组件产品溢价。XBC、TOPCon、钙钛矿叠层多条技术路线同台竞争,持续的研发投入已经成为企业生存的必备条件。9.63亿港元资金转向研发与产线改造,相当于放弃海外产能布局,优先构筑技术壁垒,在行业出清阶段,这笔投入的边际效益更高。
光伏出口的外部约束也正在持续收紧。近年欧美持续加强对东南亚光伏电池、组件的关税核查,传统转口渠道空间不断压缩。阿曼项目原本的核心价值,就是绕开贸易壁垒、就近供给中东及欧洲客户。项目终止后,公司外销只能延续国内直接出口模式,关税成本将直接削弱产品价格竞争力。
有分析指出,短期维度,项目叫停消除了后续持续资本投入的不确定性,募资投向调整至研发、产线改造,对于毛利率修复具备积极意义;拉长周期来看,中东海外产能缺位,意味着公司应对欧美贸易政策的缓冲空间收窄,这类外部风险,难以依靠国内产线投入来化解。
后续可重点跟踪三大观察信号:第一,股东大会关于募资用途变更的表决结果;第二,光伏限制出口技术目录的最终落地版本;第三,四季度电池出货量以及毛利率表现。其中政策定稿、股东大会决议都是临近可验证的关键节点。
值得一提的是,钧达股份在光伏电池赛道的深耕积累,以及主动收缩海外风险敞口的经营决策,和港股100强评选对于企业经营质量、风险管控能力的评估方向相契合。但目前公司仍处于亏损阶段,海外对冲产能缺失也压制了海外业务增长弹性,能否在百强榜单获得认可,核心要看盈利修复的进度。
港股100强评选活动自2012年创办以来,始终以多维度评估体系评选香港主板最具投资价值的上市公司,已成为香港资本市场价值标杆。目前,第十三届港股100强评选活动已正式启动,颁奖典礼将于2026年11月26日在香港会展中心举行。百强榜单席位有限,竞争激烈,今年能不能入围?排名会在哪个区间?所有悬念,静待第十三届港股100强颁奖典礼现场正式揭晓。还没报名的上市公司代表或投资者,欢迎通过活动官网(www.top100hk.com)或官方合作渠道报名参会,到现场亲眼见证榜单揭晓,还能与数百位上市公司高管、资本领袖、行业专家聚在一起,交流探讨。
作者|瓶子
编辑|Jasmine
暂无评论