
本文来源:时代商业研究院 作者:郝文然、韩迅
来源|时代商业研究院
作者|郝文然、韩迅
编辑|韩迅
10月21日,杰瑞股份(002353.SZ)披露2026年三季报:前三季度营业收入119.74亿元,同比增长14.91%;归母净利润18.87亿元,同比增长4.36%。第三季度营业收入43.28亿元,同比增长22.97%;归母净利润6.91亿元,同比增长21.88%,增速较上半年加快。整体看,收入增长快于利润,毛利率同比小幅提升,汇兑损失对利润形成拖累。
杰瑞股份的订单节奏快于利润表。2025年11月至2026年7月,公司在数据中心燃气轮机领域累计取得订单超过31亿美元;11月4日,子公司杰瑞油气工程又获得阿布扎比国家石油公司总额26.97亿美元的工程授标。三季度末合同负债70.51亿元,较年初增长263.34%;预付款项43.45亿元,中报为26.43亿元,均指向订单进入执行。卖方预期2026年归母净利润35.5亿元,并将2027年、2028年的归母净利润分别上调52%、64.6%至80.3亿元、108.5亿元。
但三季报未单独披露燃机收入,杰瑞股份在10月28日投资者关系活动记录表中仅称订单“正按计划有序推进”,未披露收入确认节点。同期汇兑损失3.73亿元,上年同期为汇兑收益0.25亿元。
订单何时转为收入、转换时的成套毛利率处于什么水平,是这份财报的核心问题。
11月13日,时代商业研究院就三季报细节向杰瑞股份发邮件并致电询问,截至发稿,该公司未作回复。
31亿美元订单:绝大部分不在2026年确认,合同负债验证订单真实性
杰瑞股份的营业收入九成以上来自油气行业。2025年,公司油气行业收入152.67亿元,占营业收入的94.11%,电力设备收入未单独列示。
变化先出现在订单端:2025年11月至2026年7月,公司在数据中心燃气轮机领域累计取得订单超过31亿美元,其中,7月与某国际知名云服务提供商签署主合同后,收到并确认14.65亿美元首批订单,相当于2025年营业收入的61.33%,计划2027年11月前分批交付,预付款已到账。公司于8月表示,2026年燃气轮机及配套设备订单预计超200亿元,2027年将进入批量交付期。
虽然订单增量已转向电力设备,但收入结构尚未切换。上述31亿美元订单绝大部分不在2026年确认收入:设备类订单在客户验收后确认,工程类按履约进度确认,首批订单计划2027年11月前分批交付。11月4日的中东授标同样落在2026年之外:全资子公司杰瑞油气工程阿布扎比分公司获阿布扎比国家石油公司陆上公司三份授标函,合计26.97亿美元(约合人民币181.16亿元),含4.84亿美元可选订单,但尚未签署正式合同,公司明确该项目不对2026年度经营业绩构成重大影响。
订单是否真实,三季报给出了可核验的科目依据。三季度末合同负债为70.51亿元,较年初增长263.34%,相当于2025年营业收入的43.5%,而2024年末、2025年末该比例分别为9.76%、11.96%,不到一年占比升至此前常态的三倍以上,说明预收款确已到账。公司海外设备订单通常按签约预付、发货前付清全款结算,若按30%的签约预付比例测算,31亿美元订单对应预收款在63亿元上下;合同负债较年初增加的51.11亿元与这一测算处于同一量级,说明预收款是按合同节点到账。
代价体现在预付款项与存货。三季报的预付款项43.45亿元,中报为26.43亿元,一个季度增加17.02亿元,用于向主机厂锁定产能;存货86.04亿元,对应在制机组与工程备料。前三季度经营活动现金流量净额24.13亿元,同比下降17.59%;结构上上半年净流出、第三季度净流入31.61亿元;同期销售商品收到现金169.60亿元,同比增长33.13%,预收款与销售回款共同推动转正。
三个科目同步走高,说明订单在推进,但预付款换回的是产能,而非毛利。70.51亿元合同负债需在交付验收时逐步结转,能否转化为利润,取决于届时的成套毛利率。
第三季度利润反弹来自毛利率修复,汇兑损失抵消利润增长
杰瑞股份第三季度营业收入同比增长22.97%,增量来自压裂成套设备、天然气压缩机组与油气工程的交付,与燃机业务无关。该季度营收环比下降0.64%,归母净利润环比增长13.69%。
收入环比持平而利润环比增长,差额主要由毛利率变化解释。第一季度毛利率约33.6%,第二季度降至28.98%(同比下降3.7个百分点),第三季度回升至32.78%(同比、环比分别上升3.26、3.8个百分点);前三季度毛利率31.63%,同比仅上升0.34个百分点。
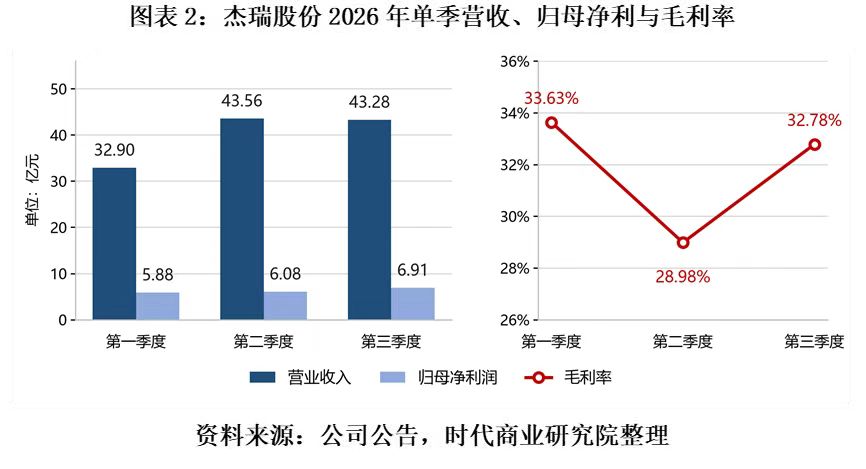
单季归母净利率由第二季度的13.95%升至第三季度的15.96%,第一季度为17.87%。第二季度毛利率回落主要受产品结构与项目结算节奏影响,与燃机采购成本无关——燃机尚未进入成本,机头采购沉淀在预付款项与存货中;第三季度回升对应高端装备交付结构与结算节奏。毛利率尚未因燃机订单发生结构性变化,第三季度利润增长仍主要来自油气业务。
收入增速与利润增速的差距,主要由财务费用解释。前三季度汇兑损失3.73亿元,上年同期为汇兑收益0.25亿元,一正一负相差3.98亿元;其中,上半年汇兑损失2.64亿元,第三季度约1.09亿元。同期期间费用16.69亿元,同比增加6亿元;费用率13.93%,同比上升3.67个百分点,其中财务费用2.83亿元(上年同期为减少1.42亿元),单项变动4.25亿元,占6亿元增量的七成。剔除汇兑影响(按汇兑损失税前全额还原测算,不考虑套保损益,属估算),归母净利润同比增速约25%,与收入增速大致匹配;3.73亿元汇兑损失相当于归母净利润的19.8%。
汇兑敞口具有结构性。2026年中报,杰瑞股份海外收入38.52亿元,占营业收入的50.38%,首次超过一半,且主要以美元结算。公司采取动态调整定价、适时结汇与外汇套期保值等措施,但套期保值本身产生成本,只能降低波动幅度,不能改变方向。订单结构越向北美集中,汇率对单季利润的扰动越趋于常态化。
机头依赖外采,集成商红利2027年后面临挑战
杰瑞股份并不生产燃机机头,而是全部外采,包括贝克休斯LM2500对应的35兆瓦JT35、西门子能源SGT-A05、川崎重工产品,以及与FTAI Power合作的CFM56航改机;FTAI航改机头用于补充新机产能不足,交付周期较短、成本较低,是绕开主机厂排期的第二条供给路径,但二手机头的供给稳定性与长期可靠性仍需验证。公司承担控制系统、配电系统与橇装集成,交付周期可压缩至18个月左右,方案成本较海外主机厂低30%至40%,出口形态为成套发电机组而非整机。
这种集成商模式的收益主要来自三大主机厂产能与交付排期的缺口,而非技术溢价,但公司自述售价已多次上调,反映集成环节并非完全被动。GE Vernova截至2026年中期燃机积压订单及机位预订为116吉瓦,新签订单排至2031年;西门子能源燃机在手订单约69吉瓦(截至2026年6月末),2028年产能基本售罄;三菱重工大型燃机积压由23吉瓦升至35吉瓦,新单交付同样排至2031年。热端部件与航空发动机共用供应商,扩产周期以五年计。
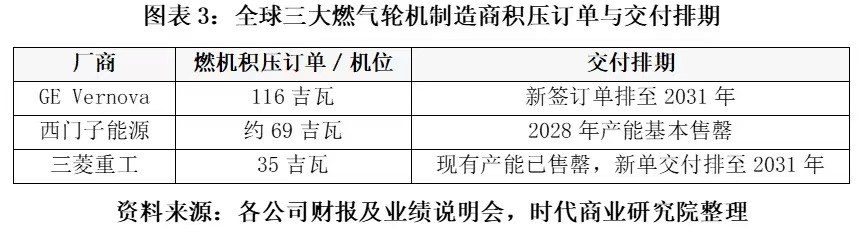
供需缺口已反映在价格端。伍德麦肯兹2026年4月预计,到2027年底燃机均价将达600美元/千瓦,较2019年上涨195%。涨价先落在机头环节:机头全部外采,占成套成本的大头。成本压力先沉淀在预付款项与存货中——燃机收入仍接近于零,2027年确认收入时的成套毛利率,以及机头涨幅能否向客户转嫁,才是真正的考验。
更重要的问题是:2028—2030年主机厂新增产能释放后,客户是否仍愿为18个月的交付速度支付溢价。若售价能随成本同步上调,集成毛利可以守住,红利期比预期更长;若主机厂产能释放后价格回落,而机头涨幅转嫁不畅,集成商将先被挤压。这将直接决定公司2027年之后的业绩走向:现有订单金额不宜简单线性外推,估值也可能承压。
市场已经给出回答:11月4日,181亿元授标公告当天杰瑞股份股价涨停;11月5日回吐涨幅,11月6日跌停。7月股价最高触及176.37元,年内涨幅一度超过400%。订单是实的,收入是远的,股价是先行的,三者错位正是这份财报要讲的事。
核心观点:订单真实、收入滞后,关键在于集成商红利持续性
杰瑞股份三季报的平淡不是经营失速,而是订单、汇率与产能落在不同年份:31亿美元订单将于2027年起确认收入,2026年燃机收入接近于零,第三季度收入增长仍来自油气装备;利润增速主要被3.73亿元汇兑损失抵消,剔除后约为25%。合同负债70.51亿元是订单真实的证据,但公司赚的是主机厂排产至2029—2030年的窗口差价,议价权并不完全在自己手中,供不应求阶段仍有转嫁空间。最大不确定性来自2027年之后海外厂商产能跟上后,集成商超额利润能否维持。
(全文3018字)
免责声明:本报告仅供时代商业研究院客户使用。本公司不因接收人收到本报告而视其为客户。本报告基于本公司认为可靠的、已公开的信息编制,但本公司对该等信息的准确性及完整性不作任何保证。本报告所载的意见、评估及预测仅反映报告发布当日的观点和判断。本公司不保证本报告所含信息保持在最新状态。本公司对本报告所含信息可在不发出通知的情形下做出修改,投资者应当自行关注相应的更新或修改。本公司力求报告内容客观、公正,但本报告所载的观点、结论和建议仅供参考,不构成所述证券的买卖出价或征价。该等观点、建议并未考虑到个别投资者的具体投资目的、财务状况以及特定需求,在任何时候均不构成对客户私人投资建议。投资者应当充分考虑自身特定状况,并完整理解和使用本报告内容,不应视本报告为做出投资决策的唯一因素。对依据或者使用本报告所造成的一切后果,本公司及作者均不承担任何法律责任。本公司及作者在自身所知情的范围内,与本报告所指的证券或投资标的不存在法律禁止的利害关系。在法律许可的情况下,本公司及其所属关联机构可能会持有报告中提到的公司所发行的证券头寸并进行交易,也可能为之提供或者争取提供投资银行、财务顾问或者金融产品等相关服务。本报告版权仅为本公司所有。未经本公司书面许可,任何机构或个人不得以翻版、复制、发表、引用或再次分发他人等任何形式侵犯本公司版权。如征得本公司同意进行引用、刊发的,需在允许的范围内使用,并注明出处为“时代商业研究院”,且不得对本报告进行任何有悖原意的引用、删节和修改。本公司保留追究相关责任的权利。所有本报告中使用的商标、服务标记及标记均为本公司的商标、服务标记及标记。
暂无评论