
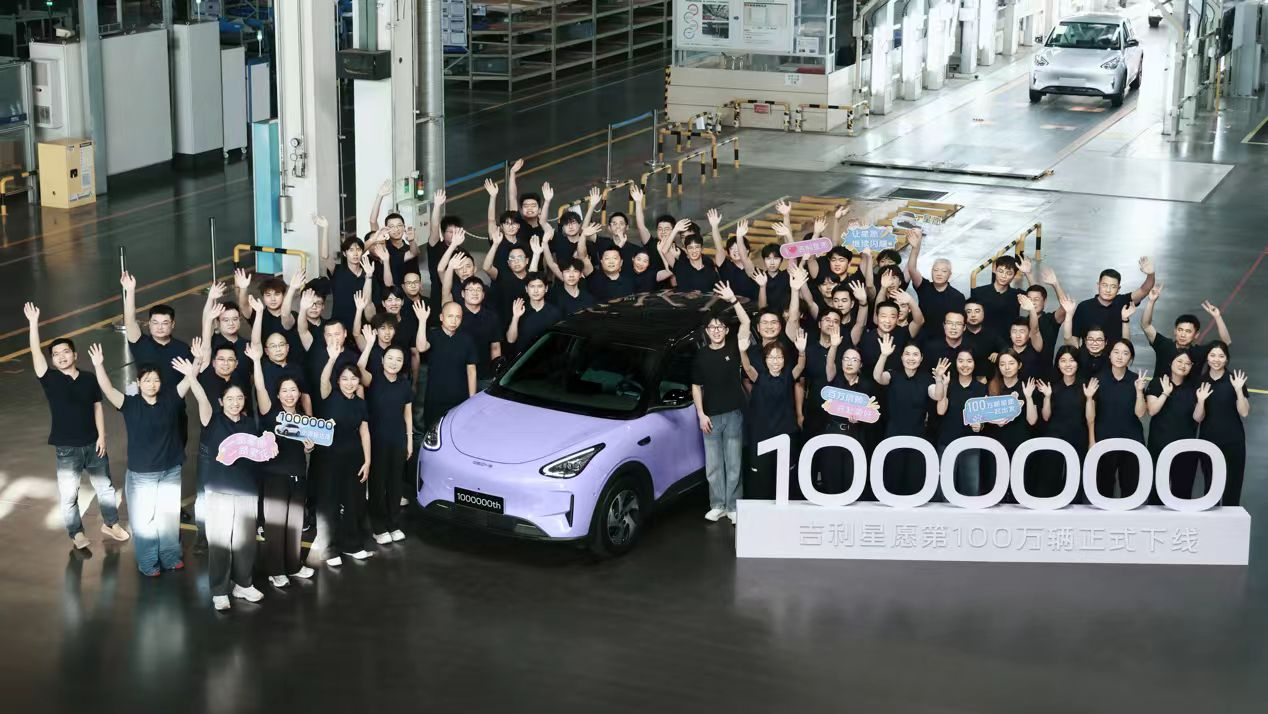
2026年前三季度,中国汽车行业的利润表并不好看。乘联分会数据显示,1—9月汽车行业销售利润率仅3.3%,利润总额同比下降23%。价格战延续、原材料成本抬升、消费预期偏弱,“增收不增利”几乎成为行业常态。对多数车企而言,眼下的问题已不是“增长有多快”,而是“能不能增长”。
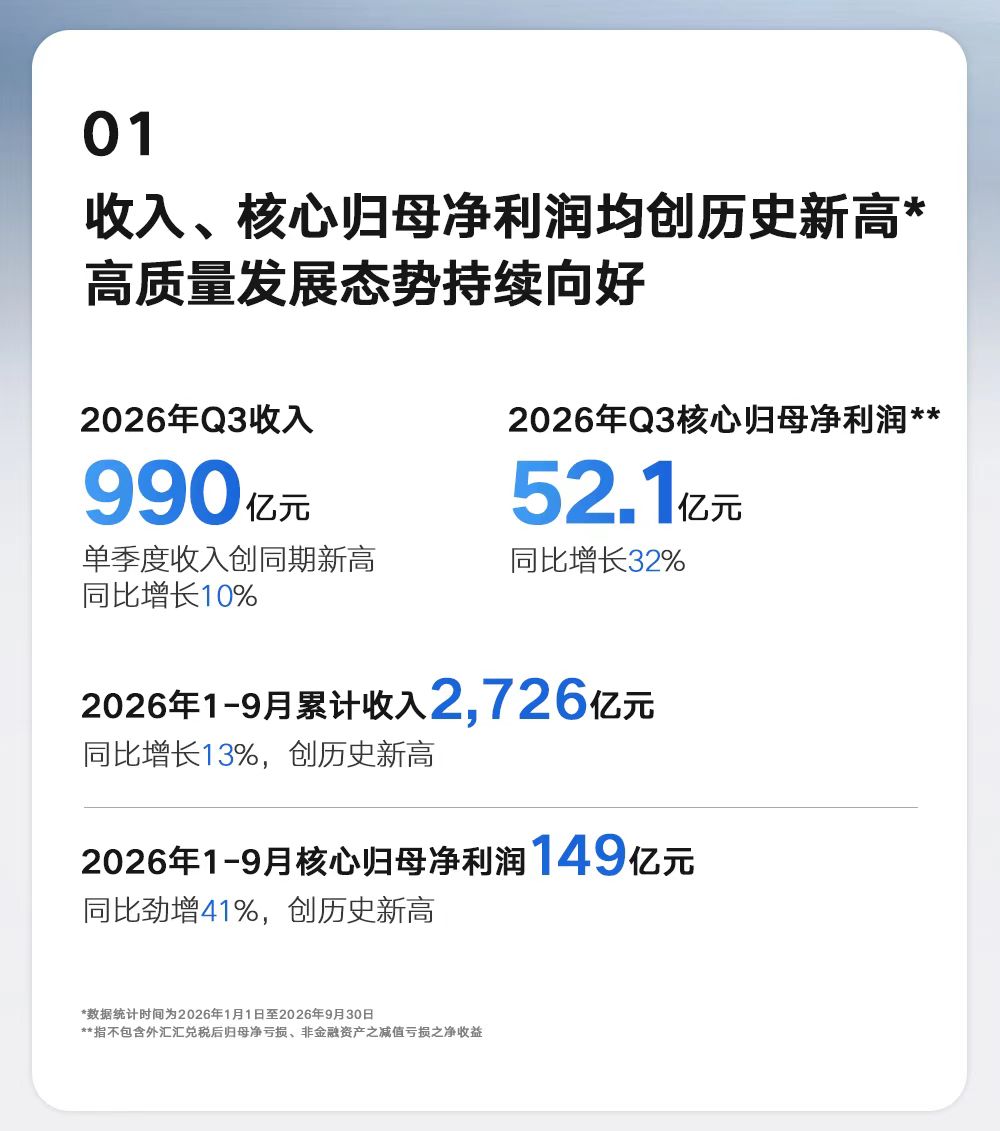
10月29日,吉利汽车发布的三季报,则呈现出一条与行业方向相反的曲线。前三季度,吉利汽车核心归母净利润149亿元,同比劲增41%;营收2726亿元,同比增长13%;总销量223.5万辆,同比增长3%。三个增速之间形成清晰的阶梯差:利润增速>收入增速>销量增速。在行业整体利润收缩的背景下,这个阶梯差比任何单点数字都更值得拆解,它说明吉利的增长并非单纯扩大销量分母,而是靠产品结构、品牌溢价和体系效率同时抬升分子。
吉利汽车行政总裁桂生悦在业绩电话会上没有回避压力,用“高压下的季报”定义这份成绩单:过去三个月,中国车企新车投放密度达到历史峰值,从大众化产品到高端豪华细分市场,同质化竞争空前激烈,“金九银十”的传统旺季效应也首次基本消失。但恰恰是在这种高压测试中,吉利的体系化盈利能力被推到前台。
这份季报的价值不在于证明吉利跑得最快,而在于证明它在行业竞争最激烈的时候,依旧可以保持稳健甚至高速的质量增长。这在当下是极其难能可贵的。
单车售价与高端占比同步抬升
规模增长并不是这份季报最核心的看点。前三季度3%的销量增速,放在一家年销超过200万辆的车企身上,谈不上高速。真正驱动收入以13%速度扩张的,是产品结构的变化。销量只是分母,收入才是检验产品组合能否向上的第一层标尺。
今年前三季度,吉利汽车单车平均销售收入达到11.2万元,同比提升12%。这意味着每卖出一辆车,平均比一年前多产生超过一万元收入。在行业普遍以价换量的环境下,单车收入逆势上行,直接指向吉利高价值产品在销量盘子中的权重上升。吉利不是靠多卖车把收入堆上去,而是靠每一辆车卖得更值钱,把收入质量抬了上去。
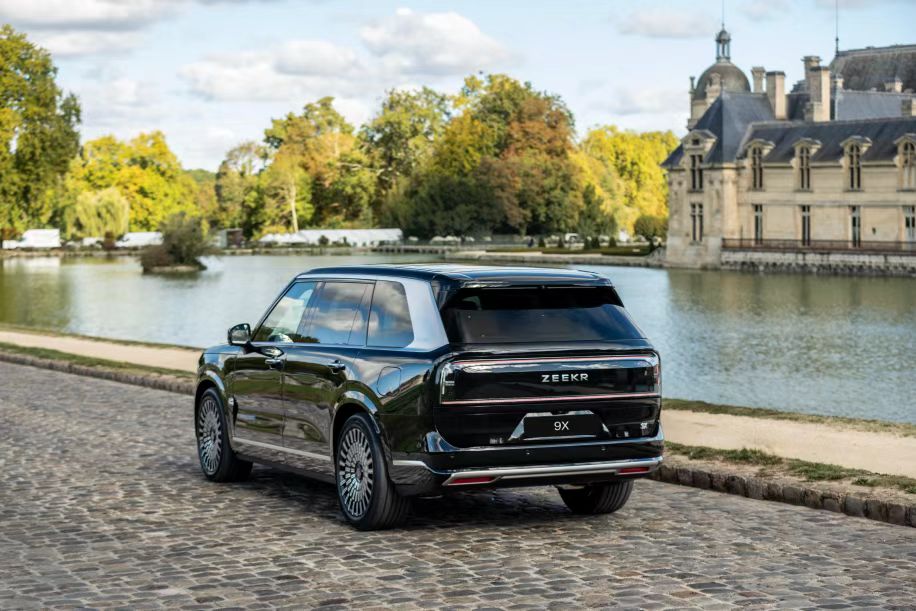
最典型的结构性变量来自极氪。前三季度,极氪交付28.8万辆,同比增长101%,占集团总销量的12.9%,较去年同期提升6.3个百分点。更重要的是,它在总收入中的占比已达31.3%,同比抬升13.6个百分点。
用不到13%的销量份额,贡献了接近三分之一的收入,极氪对吉利收入质量的拉升效果已不需要额外论证。极氪9X在50万元以上价格带保持月销七千台量级,极氪7X连续三个月交付破万,说明这种结构升级不是靠一两款短期爆款堆出来的,而是多个产品线同时站住了细分价格带。高端化最怕“单点突破、整体回落”,极氪目前呈现的是多车型、多价格带的持续性,这对一家试图把品牌天花板往上推的集团而言,比单月销量纪录更有意义。
新能源渗透率同步给出另一个结构信号:第三季度吉利新能源销量占比达到64.9%,银河与极氪全系新能源化,领克前三季度新能源占比升至71%。当新能源从“增量选项”变成“基盘主体”,单车售价和品牌溢价能否同步向上,才是检验转型质量的真正标尺。
吉利前三季度单车收入与极氪收入占比同时抬升,至少说明一件事:新能源渗透率的提高,没有以牺牲价格为代价。过去几年,不少车企的新能源占比靠低价车型冲上去,渗透率好看,收入质量却在下滑;吉利目前走出的路径,是渗透率与单车收入同向抬升,意味着新能源转型正从“换动力”进入“换价值”阶段。
核心净利率与单车盈利“量价利齐升”
比收入结构更能说明问题的是利润结构。第三季度,吉利核心归母净利润52.1亿元,同比增长32%,单季核心利润创同期新高。若扣除8月新一批长期激励带来的2.7亿元股权支付费用,单季核心利润实际接近54.8亿元。前三季度核心归母净利率升至5.5%,同比优化1.1个百分点;单车核心归母净利润6664元,同比提升37%。
在行业利润率被压缩至3.3%的年份里,一家百万辆级车企能把单车核心净利润做到接近6700元,且同比增幅超过三成,本身就需要体系能力支撑。单车利润的提升比总利润增长更能说明问题:它不是靠规模摊薄费用带来的被动改善,而是每卖一辆车,主营业态本身的赚钱能力在增强。
毛利率的年度修复同样值得关注。吉利汽车前三季度毛利率18.0%,同比提升1.5个百分点,毛利总额同比增长24%。单季毛利率的环比波动,更多反映降本节奏在季度间的分布差异,而非趋势性走弱。把观察窗口拉长到前三季度,毛利率抬升与核心净利率扩张方向一致,盈利改善的持续性比单季度数字变动更有含金量。
对投资者而言,季度间毛利率小幅波动并不构成趋势判断依据,真正需要跟踪的是年度毛利率是否上移,以及这种上移是否由产品结构而非一次性收益驱动。从前三季度看,吉利给出的答案是肯定。
费用端为利润释放提供了另一层支撑。在海外市场高速扩张、渠道和售后体系同步铺开的阶段,销售费用率通常面临上行压力,但吉利前三季度销售费用率反而优化至5.6%,行政费用率降至1.6%,研发投入占收入比重控制在5.5%,研发总投入与去年同期基本持平。“一个吉利”战略下研发、供应链、制造和销售环节的整合,正在把过去分散在多品牌体系中的资源重复配置,逐步转化为可量化的费率节约。
研发费用化占比提升,则从另一个角度说明,当期利润改善并未以削减技术投入为代价,盈利质量是在研发强度未放松的前提下实现的。如果利润改善来自研发资本化或费用递延,其可持续性就要打折扣;而吉利呈现的是研发总投入基本持平、费用化比例上升、利润同时增长,三者同向,说明报表盈利质量没有靠会计口径“挤”出来。
出口翻倍且不是低价出口
如果说高端化解决的是“卖得更贵”的问题,全球化解决的则是“卖得更远”的问题。吉利前三季度的出口数据,把这两个问题同时向前推进了一步。
前三季度,吉利出口销量79.8万辆,同比增长169%,在头部车企中增速居前。更关键的是出口结构:新能源出口48.4万辆,同比增长531%,在出口总量中的占比超过六成。这组数据意味着,吉利的海外扩张并非依靠燃油车低价清库存,而是以新能源产品为绝对主力参与全球竞争。出口均价和产品结构,与国内高端化方向形成同向叠加,而不是相互抵消。
很多车企的出口增长靠A0级燃油车走量,单价低、利润薄、品牌沉淀有限;吉利出口盘子中新能源占比超过六成,说明其海外增长从一开始就带有结构升级属性。
从区域分布看,增长并非依赖单一市场。泛欧、东盟、拉美非、东欧和中东亚均录得高速增长,吉利在瑞典、马来西亚、墨西哥等多个市场位居自主品牌出口前列。连续四个月单月出口突破10万辆之后,海外业务已从“锦上添花”的增量变量,转变为整体销量和收入盘子中不可忽视的支柱。
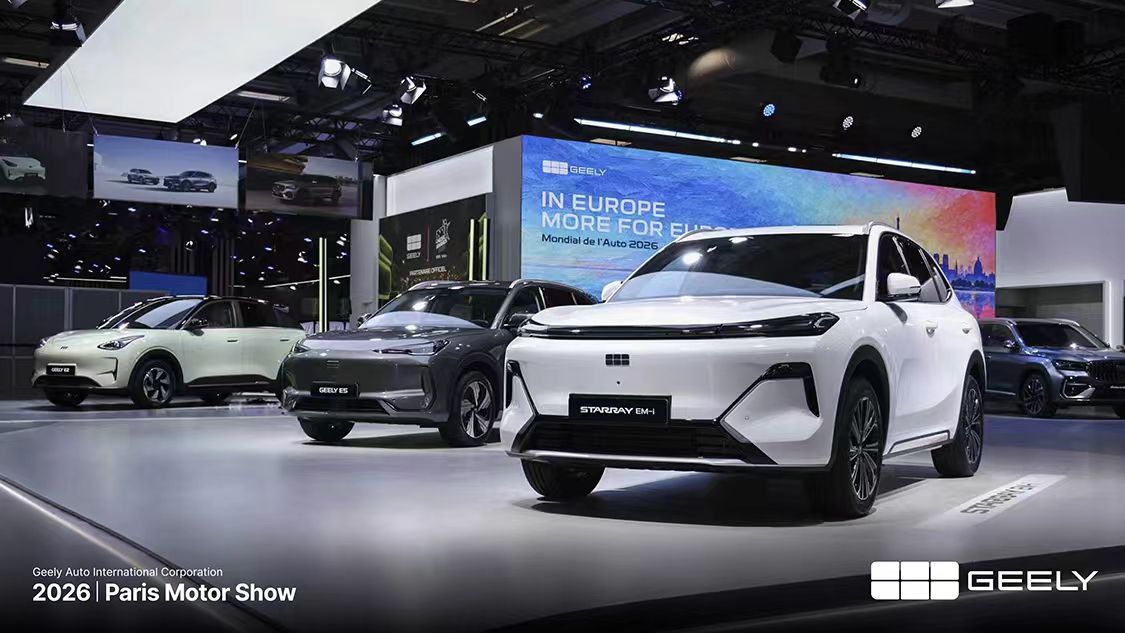
第三季度海外销量占比约40%,当国内市场进入存量博弈阶段,这个比例所代表的利润弹性和风险分散价值,会随着时间推移进一步显性化。单一市场政策波动、关税调整或区域需求回落,对一家出口高度集中于个别地区的车企可能是重大冲击;而对吉利这样在五大区域同时铺开的车企,区域之间的对冲能力本身就是一种经营安全垫。
当然,海外扩张并非没有成本。渠道建设、售后体系、本地化产能和供应链协同都需要前期投入,这也是为什么销售费用率能否在出海加速期保持稳定,比单纯出口增速更有观察价值。吉利前三季度在海外高速开拓的同时,销售费用率仍实现小幅优化,说明其出海不是以不计成本的费用堆砌换销量,而是借助沃尔沃、雷诺、福特、宝腾等合作伙伴的渠道、产能和供应链资源,以更轻的方式完成区域覆盖。这种“产业共生”的出海路径,在贸易壁垒抬升、关税政策多变的阶段,抗风险能力强于单一整车出口模式。
把高端化和全球化两条线索放在一起看,吉利三季报呈现的并不是某一款产品、某一个区域市场的偶然爆发,而是一套已经运转起来的结构性机制在同时输出结果:极氪拉升收入和品牌天花板,银河和领克承接主流新能源基盘,中国星以HEV化守住燃油车份额并用技术升级对抗大盘收缩,出口则把国内验证过的产品力复制到增长更快、单车利润更厚的海外市场。四个品牌各守一段价格带,各有一条增长逻辑,彼此之间又通过研发、供应链和销售体系共享资源。这种“前台分开作战、中后台统一供给”的组织形态,是“一个吉利”战略从口号走向经营结果的具体体现。
展望四季度,吉利将继续挑战全年345万辆销量目标。四季度星瑞L PLUS、星越L PLUS、银河M8、领克900L以及极氪009、极氪7X改款等新车将陆续投放,新车效应与海外放量大概率将帮助吉利保持住颇具含金量的利润阶梯差。
暂无评论