
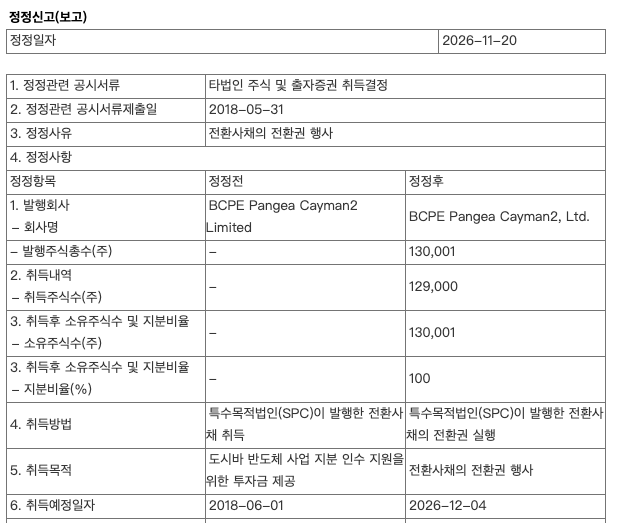
财联社11月20日讯(编辑 史正丞)当地时间周五(11月20日),SK海力士在一份监管公告中披露,将行使其持有的特殊目的公司BCPE Pangea Cayman2(简称SPC2)可转换债券的转股权,并收购该平台剩余股份。
交易完成后,SK海力士将全资持有SPC2,进而间接持有日本存储芯片制造商铠侠约14.1%的股份,成为其最大间接股东。
(来源:韩国金融监督院电子信息披露系统)
根据公告,SK海力士将通过转股取得SPC2的12.9万股普通股,同时支付1亿日元,购买贝恩资本方面持有的另外1001股。两项交易完成后,其持股数量将达到130001股,占SPC2全部股本。公告列示的预计取得日期为12月4日,但具体时间可能随相关程序调整。
跨越周期的布局
这笔投资的起点,可以追溯至八年前。
2018年,贝恩资本牵头的财团以约2万亿日元收购东芝存储业务,也就是铠侠的前身。
海力士当时投入3950亿日元,但资金分成了两条路径:其中2660亿日元投入贝恩管理的基金,以有限合伙人的身份参与投资;另外1290亿日元则用于认购SPC2发行的可转债,保留未来转股的选择。
2024年12月,铠侠在东京上市。随着NAND景气回升及股价大幅上涨,相关投资开始进入退出阶段。到今年6月,海力士参与投资、由贝恩资本管理的SPC1已出售其持有的全部铠侠股票,相关基金随后进入清算程序。海力士由此兑现了这部分投资收益,但仍保留另一条投资路径——持有铠侠第一大股东SPC2发行的可转债。
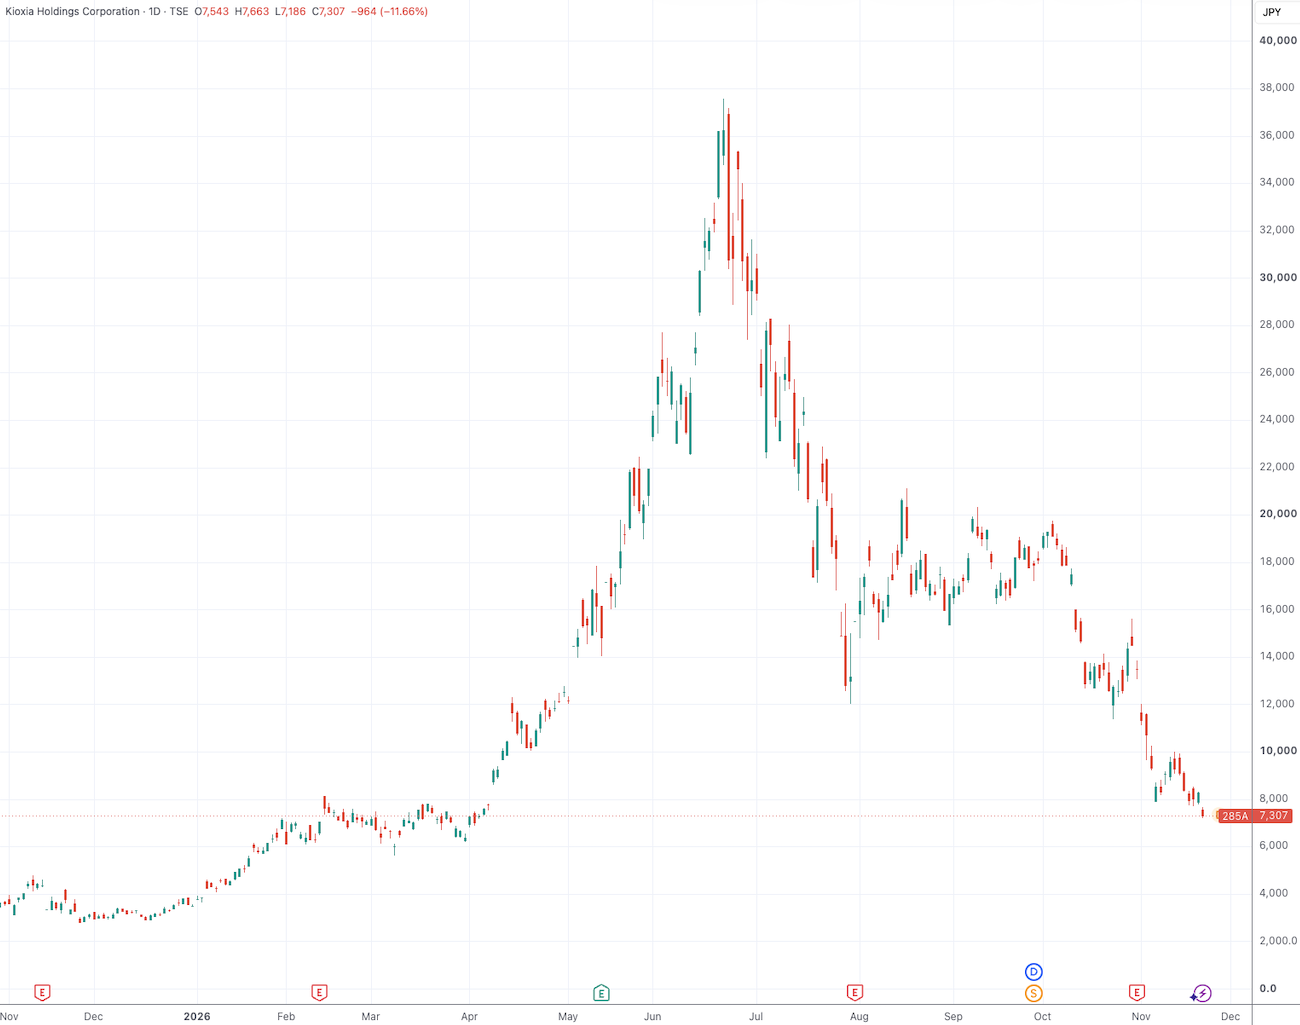
从此后的市场走势看,这次部分退出的时点颇为有利:铠侠股价在6月冲上高位后出现大幅回落。这些投资收益还被海力士纳入股东回报安排。海力士10月28日公布的方案显示,第三季度每股股息为2万韩元,其中1万韩元为分享铠侠投资收益的特别股息。
(铠侠日线图,来源:TradingView)
整体来看,SK海力士对铠侠的投资可谓是赚得“盆满钵满”。据媒体测算,海力士通过SPC1基金投入的约2.64万亿韩元,收益约为20万亿韩元;另外对SPC2的约1.28万亿韩元投资,即便按照铠侠股价“脚踝斩”后的11月20日收盘价计算,市值依然超过14万亿韩元。
与此同时,东芝持续减持,也改变了铠侠主要股东的排名。今年8月,随着东芝持股比例降至约14.12%,持有14.19%的SPC2已升为铠侠第一大股东。当时海力士尚未完成转股,但其持有的债券可以转换为SPC2几乎全部表决权,因此已有媒体将其称为铠侠“事实上的最大股东”。
或影响未来NAND产业整合
这笔交易受到关注,在于SK海力士与铠侠本就是全球NAND闪存市场的重要竞争者。NAND广泛用于智能手机、个人电脑及数据中心存储,随着人工智能应用扩大,企业级固态硬盘等高容量、高性能存储产品的需求正在增长。
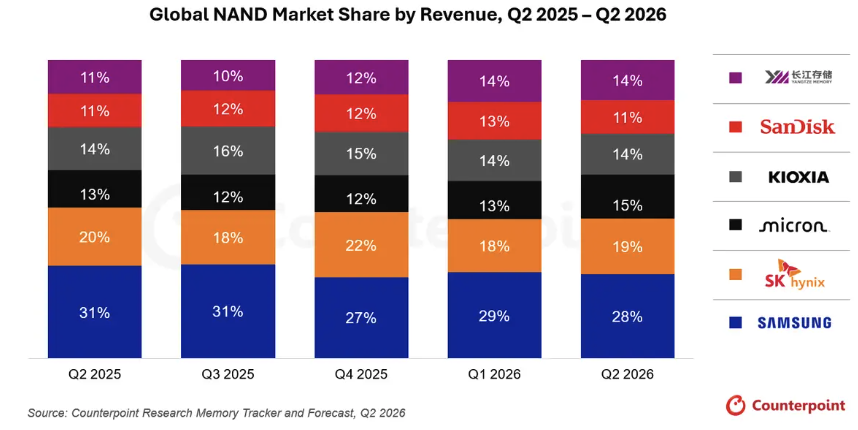
行业研究机构Counterpoint的数据显示,今年第二季度,按营收计算,SK海力士和铠侠的全球NAND市场份额分别为19%和14%,两者相加约为33%,而业界龙头三星电子的份额为28%。
(全球NAND市场份额,来源:Counterpoint)
不过,SK海力士明确表示,目前没有进一步买卖铠侠股份的计划,交易后对铠侠经营管理的参与仍将受到限制。铠侠发言人也表示,公司管理和业务运营将保持独立。
14.1%的股份不足以让SK海力士单方面决定铠侠的重大事项。而且根据既有投资安排,未经铠侠同意,海力士在2028年前不能持有超过15%的总表决权。
但作为第一大间接股东,海力士仍可能在并购、合作及合资安排上表达立场。类似情形已有先例:2023年,铠侠与当时西部数据旗下闪存业务的合并谈判,就曾因海力士反对而受到阻碍。西部数据随后选择将闪存业务独立拆分,成为今天单独上市的闪迪。
由于铠侠与闪迪之间的业务合作依然密切,因此坊间有关两家公司最终会整合的揣测也一直没停过。今年8月,铠侠与闪迪联合宣布,计划在获得日本政府支持的前提下,到2032年在日本合计投资超过310亿美元,扩大双方的NAND制造合作。
在这样的背景下,海力士选择保留一部分投资,转换成竞争对手的股权,显然具有财务投资外的战略考量。
暂无评论