
21世纪经济报道记者 肖夏
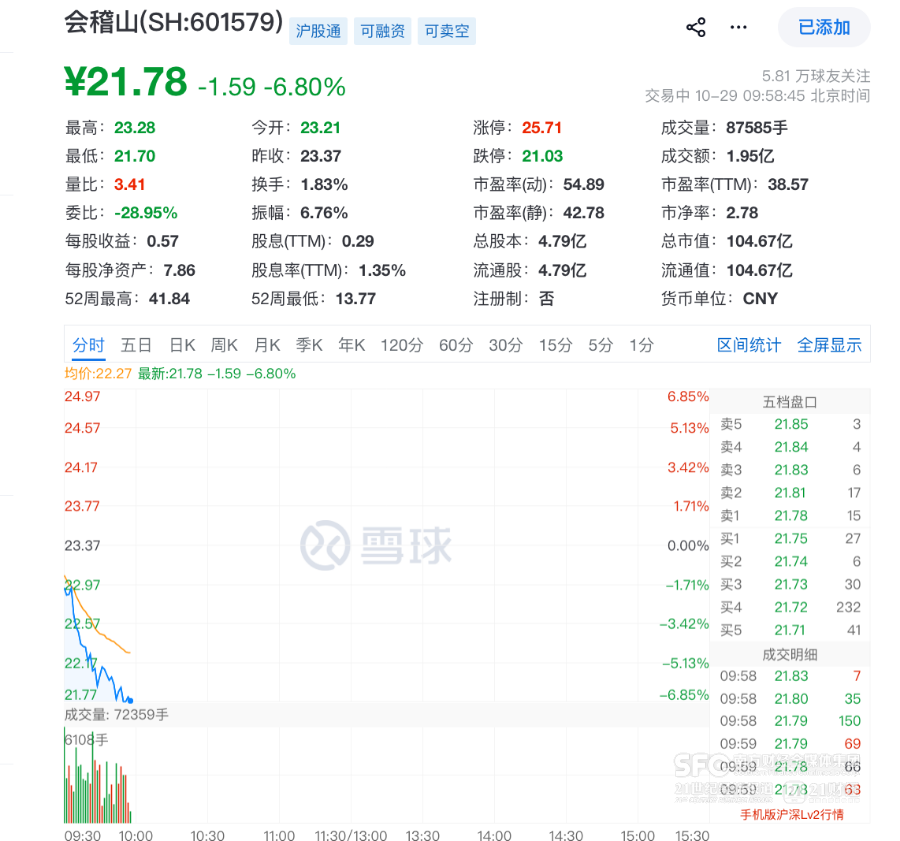
10月29日开盘后,会稽山快速下跌,上午10点左右一度大跌6.8%。
前一天晚上,会稽山刚刚披露三季报:今年第三季度营收3.66亿元,同比下降7.24%,归母净利润1436.25万元,同比下降35.86%。
受此影响,会稽山今年前三季度收入、净利润的涨幅基本被抹平,只剩下不到1%的微幅增长。
会稽山近年一直保持较快增长,收入、利润双双下滑的情况极为少见。
21世纪经济报道记者注意到,其上一次出现营收净利双降还是在2020年上半年,且此次三季度业绩下滑幅度更大。
对于归母净利润的大幅下滑,会稽山解释称,主要受金融资产公允价值变动影响。
21世纪经济报道记者翻看这份三季报注意到多重信号:会稽山的高端品牌密集签约大商确实带来了成效,但普通酒的基本盘有所松动,年轻化产品增长后劲不足。
首先,从扣非净利润和经营现金流来看,会稽山的经营基本面没有那么差,尤其高端产品仍有进展。
三季报显示,会稽山第三季度扣非净利润同比大涨128.86%,前三季度同比增长36.12%。
而经营活动产生的现金流量净额,在第三季度为同比增长94.7%,前三季度同比更是大涨509.65%。酒企普遍是先款后货,这意味着会稽山今年的回款是显著增长的。
这说明今年会稽山与全国各地茅台大商的签约确有成效。
21世纪经济报道此前关注过,会稽山旗下的高端黄酒品牌“兰亭”今年密集在全国各地与酒类经销商签约,当中不少经销商都是茅台在当地的大商。
资本市场迅速捕捉到这一关键信号。
8月以来,会稽山股价持续上涨,连续多次涨停,年内股价翻倍,到9月28日股价一度涨至41.84元,市值首次站上200亿元,创下历史新高。会稽山也成为今年酒类板块股价表现最突出的股票。
三季报也向投资者兑现了一部分期待:前三季度,会稽山中高端黄酒的销售收入同比增长16.21%,江浙沪以外区域的销售收入同比增长22.34%。
这意味着会稽山高端化、全国化叙事,在报表里依然成立。
但值得注意的是,除了高端黄酒,会稽山的其他品类都在下滑,大本营市场也呈现小幅下跌趋势。
前三季度,会稽山的普通黄酒收入同比下滑28.4%,这主要是指简装加饭酒、桶装老酒等产品。这类产品主要面向江浙沪区域的大众消费,属于基本盘市场。
前三季度,“其他酒”收入同比下滑29.36%。按照之前的披露,会稽山2023年推出的气泡黄酒(爽酒)被归类为“其他酒”,显著下滑意味着这一年轻化产品后劲不足。
两者的下滑,不仅拖累了整体的收入,也导致江浙沪大本营市场收入下滑。按区域来看,浙江大区、上海地区前三季度收入同比分别下滑4.65%、2.1%,江苏大区收入微增不到1%。
截至10月29日10点,会稽山股价已经回调至22元左右,市值回落至105亿元,蒸发近90亿元,最近两个月的涨幅基本被抹平。
会稽山的黄酒复兴叙事,有待后续业绩进一步验证。
暂无评论