
21世纪经济报道记者王峰
新东方(NYSE:EDU)10月28日发布截至2026年8月31日的2027财年第一财季未经审核业绩。财报显示,本季度,新东方营收18.745亿美元,史上最高。然而,财报发布后,新东方股价却大跌,其中美股下跌12.54%,港股下跌14.03%。
为何业绩报喜,股价却大跌?
首先,新东方预计2027财年后面三个季度的营收增长可能放缓。从业绩来看,本季度,新东方营收18.745亿美元,同比增长23.1%;股东应占净利润2.732亿美元,同比增长13.5%;经营利润率为20.0%,去年同期为20.4%。业绩可谓相当亮眼。
从营收来看,本季度,新东方录得有史以来单季度最大规模营收,且首次突破18亿美元,23.1%的增速也是2025财年第二季度以来最大的单季度增幅。
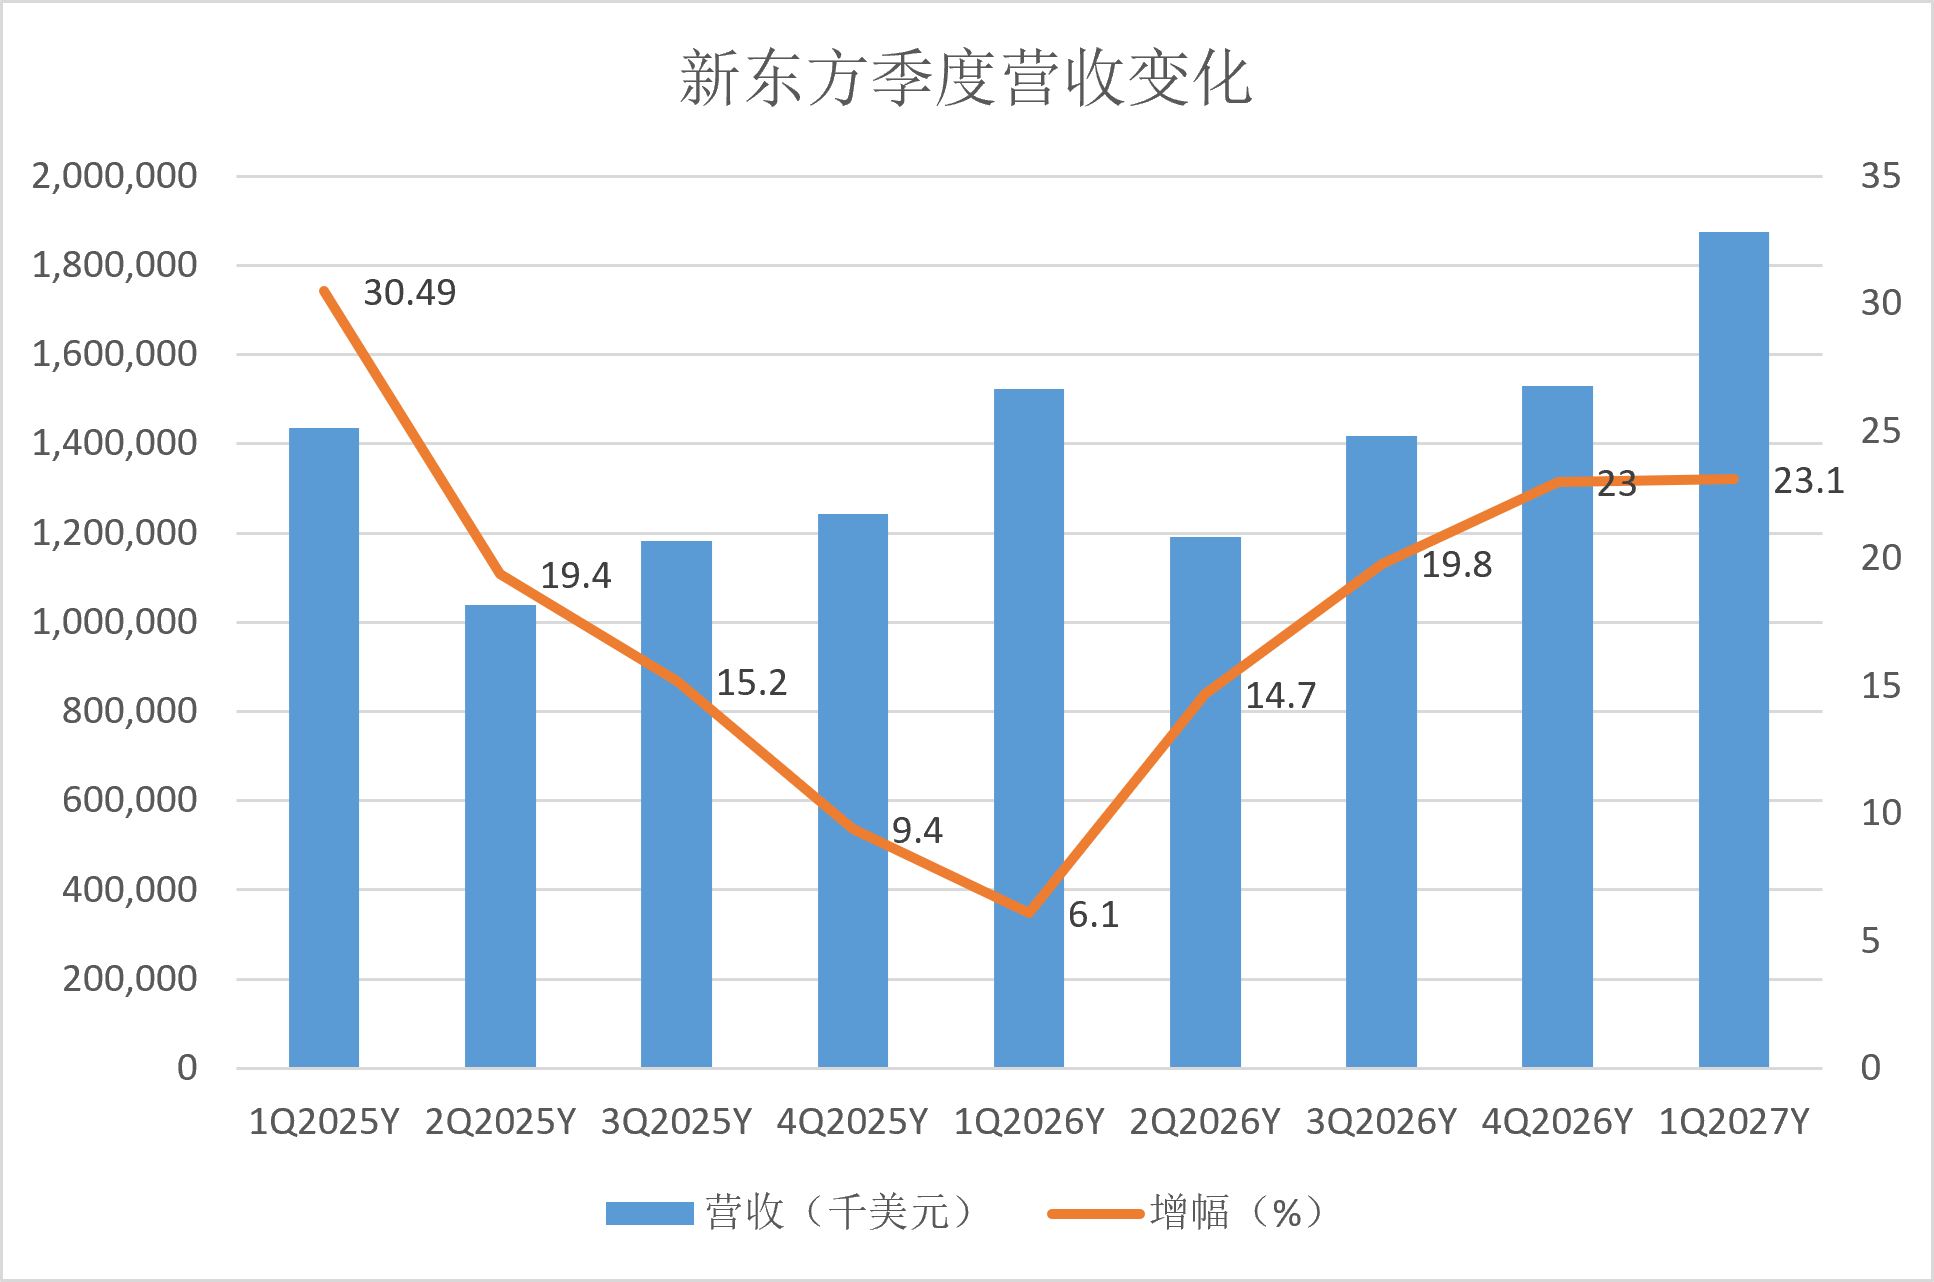
不过,环比来看,本季度营收增长率仅比上季度提高0.1个百分点。新东方预计2027财年全年营收增长区间为14%至18%。这意味着接下来三个季度的经营环境面临更大不确定性,营收增速或将放缓。实际上,过去两个季度,新东方多次表示年度增速或放缓,但还是通过内部调整,实现了连续两个季度的超指引增长。
其次,新东方本季度的经营成本和开支增长太快,影响了利润表现,或引发资本市场对其运营效率的担忧。本季度,新东方营业成本及开支合计15.0亿美元,同比增长23.7%。其中,营业成本8.2亿美元,同比增长28.1%;销售及营销开支2.6亿美元,同比增长30.7%;一般及行政开支4.2亿美元,同比增长12.6%。经营成本和开支增长率大幅超出营收增长率,这导致本季度经营利润率只有20.0%,同比微降0.4个百分点。
新东方财报指出,经营成本和开支增长主要是由东方甄选业务大幅增长带来的。
东方甄选的经营利润率明显低于教育业务,比如,2026财年东方甄选经营利润率仅11.6%。东方甄选在过去一个季度经历了快速增长,占集团营收的比重更大,因而在合并经营利润率中的权重也更高,一定程度上影响了新东方整体的经营利润率。
新东方执行总裁兼首席财务官杨志辉在10月28日晚间的分析师会议上强调:“所有业务线的利润率都继续保持在健康水平。在集团层面,合并利润率既反映了各业务的利润率,也反映了其相对的营收占比。因此,业务结构的变化可能会影响整体数字,但这并不代表底层业务出现了任何恶化。”
为了降低成本,新东方采取了多项措施。财报披露,新东方最近成立了跨部门综合客户服务平台“新东方之家”,截至本季度末已为69个城市、超过167.8万个家庭提供服务,降低了整体获客成本。
打开“新东方之家”小程序,可以发现,目前这主要是一个面向新东方存量用户的交叉销售平台。以往,新东方各个教育业务有独立的会员体系,用户积分可以兑换礼品、课程优惠券等,“新东方之家”打通了各自独立的会员体系,学员积分可以供整个家庭使用,用来兑换教育、东方甄选、文旅所有业务线的产品。
这也可以作为新业务的内部拉新渠道,比如,目前“新东方之家”小程序上架了一款AI单词陪练会员卡,会员可以用积分兑换,积分不足则可同时使用现金购买。杨志辉在分析师会议上介绍,新东方推出了一个自主研发的AI定制学习平台,首款商业化产品仅25天便取得了可观的销售业绩。这可能离不开“新东方之家”的贡献。
不过,新东方其他的降本举措,却可能引发外界对其业务前景的困惑或担忧。
第三,新东方传统出国留学业务前景依然有不确定性,其中可能让外界担忧的就是裁员传闻。据报道,新东方近期启动新一轮裁员,全国分中心均有涉及。新东方在分析师会议上并未证实也未反驳该传闻,但2026财年结束后,新东方出国考试准备业务和出国咨询业务完成合并,2027财年开始后进行人员整合优化是理所当然的举措。
受国内外经济形势影响,出国留学行业整体承压,新东方出国考试准备业务营收增幅曾降至1%,出国咨询业务营收甚至曾出现负增长。本季度,合并后业务的总营收增长约7.7%,体现了不错的调整效果。但两条业务线合并,更直接的效果其实是在成本端,尤其是原本相互独立的职能岗位优化空间较大。
出国留学行业尚未看到明显反弹的信号,这也是影响新东方整体增长的重要因素。加上新近出现的裁员传闻,或进一步削弱了资本市场对该行业的信心。
好消息是,新东方的业务结构已经变化。本季度,成人和大学生的国内考试准备业务营收同比增长约22.3%,面向K12学员的教育新业务营收增长约24.7%。财报还披露,本季度的总体营收增长,主要是由教育新业务和东方甄选的增长所带动。也就是说,业务换挡有利于新东方消除外部环境带来的影响。
暂无评论