
全球大类资产正进入一个高波动、低趋势的震荡格局。A股中小盘大幅回调,美股科技股波动加剧,商品价格反复,钱潮指数、GMAT2.0等主流多资产趋势指数震荡,导致期权难以触发行权条件,期权部分的收益贡献阶段性减弱。
反映到产品层面,“固收+期权”理财近期普遍出现收益放缓的迹象。据南财理财通数据,截至9月23日,理财公司合计存续327只成立时间超6个月的“固收+期权”理财产品(各份额分开统计),近6个月平均净值增长率为1.27%,平均最大回撤为0.67%。
全量产品中仅2只产品近6个月收益微跌,胜率超过99%,防御性较强。光大理财“阳光青睿跃乐享臻盈1期(黄金自动触发策略)固定收益类C”近6个月净值下跌0.14%,工银理财“恒睿沪深300指数挂钩固定收益类6个月定期开放”则净值下跌1.74%。
平安、汇华领跑,四家机构平均涨幅不足1%
从各机构表现来看,平安理财、汇华理财业绩居前,近6个月存续“固收+期权”产品平均净值增幅均超1.5%,分别为1.75%、1.56%。徽银理财、光大理财、交银理财和工银理财的平均净值增幅则低于1%。
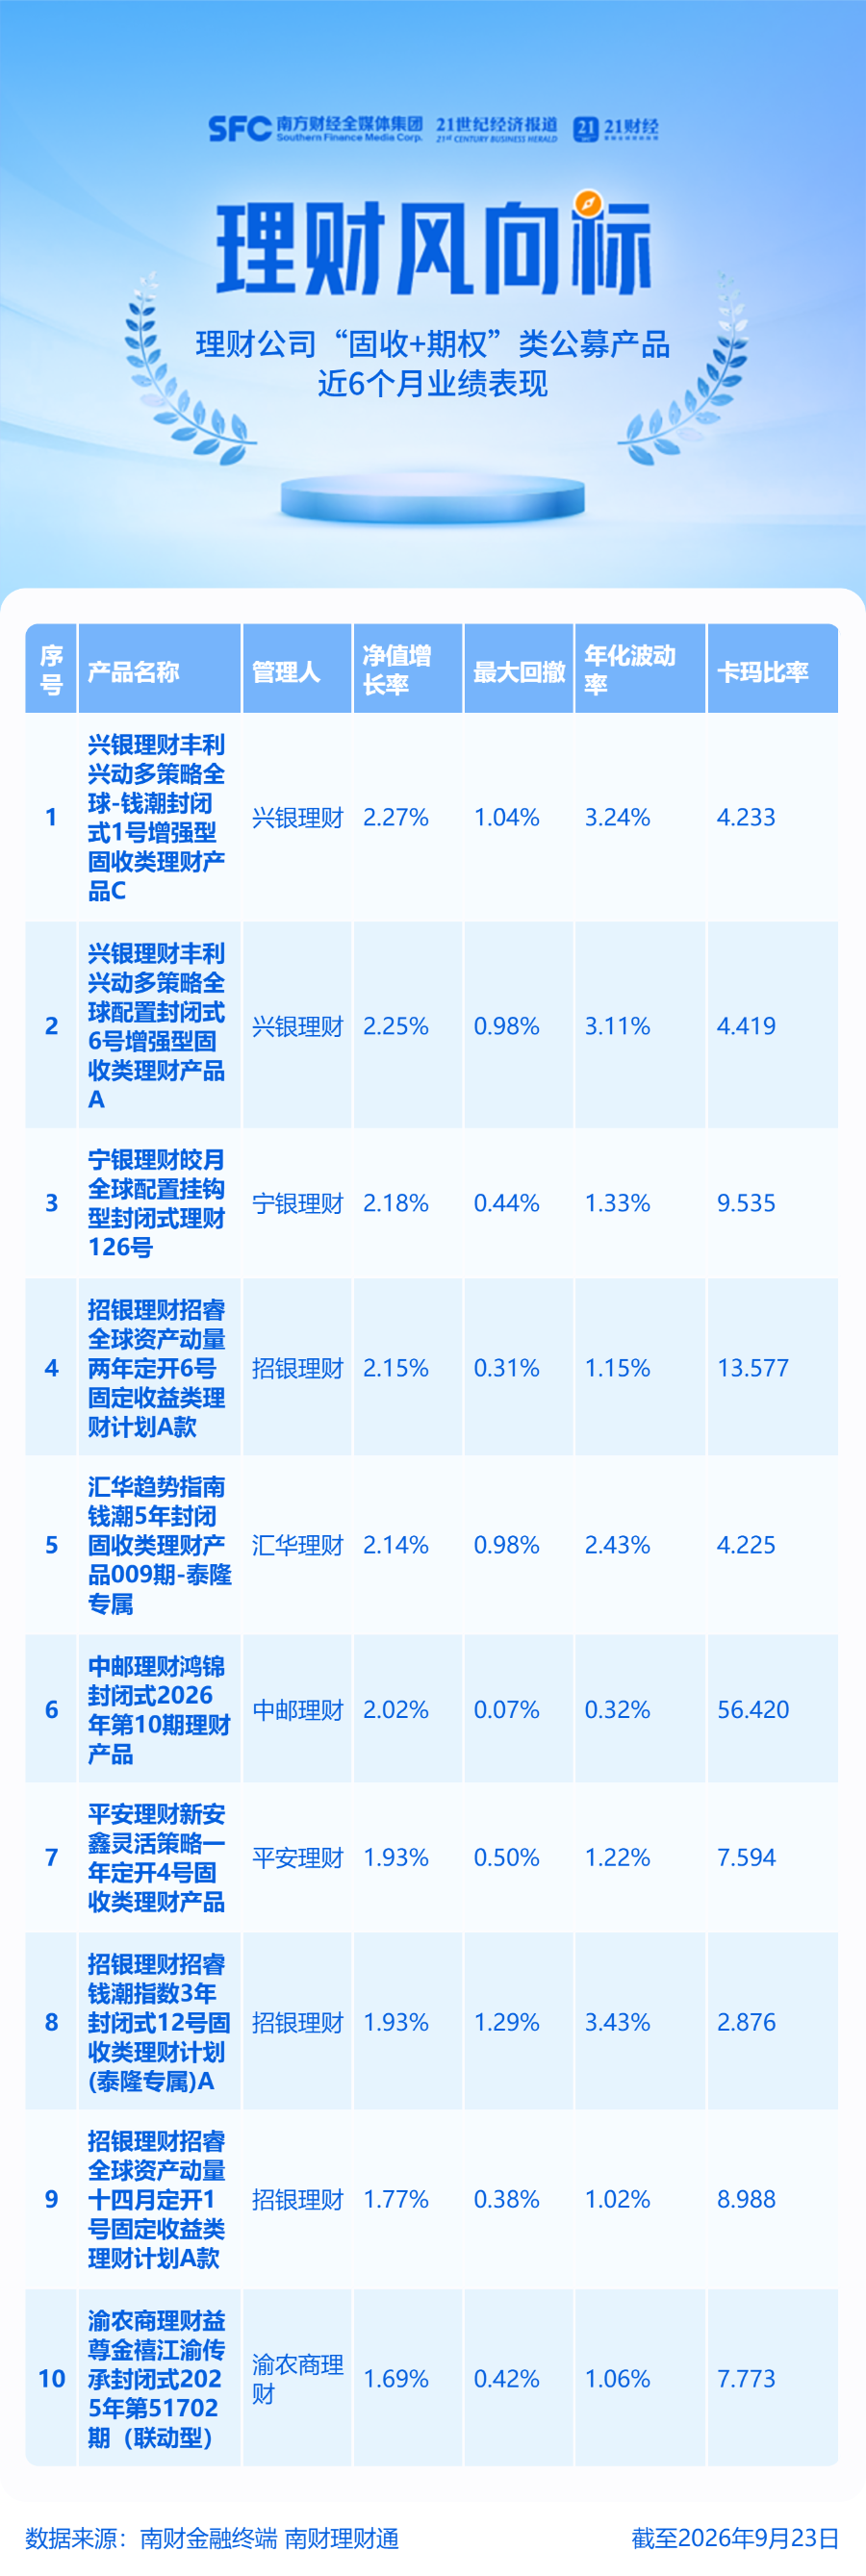
数据说明:产品统计范围为理财公司发行的公募“固收+期权”理财产品,统计截止日期为2026年9月23日,统计区间为近6个月。
在收益表现靠前的产品中,招银理财有3只产品入围,兴银理财有2只,宁银理财、平安理财、汇华理财、中邮理财和渝农商理财各有1只。头部机构在期权策略的运用上,仍展现出一定的先发优势。
兴银理财丰利兴动多策略系列的两只产品“丰利兴动多策略全球-钱潮封闭式1号C”及“丰利兴动多策略全球配置封闭式6号A”收益领跑,近6个月净值增长率均超2.2%。宁银理财“皎月全球配置挂钩型封闭式理财126号”、招银理财“招睿全球资产动量两年定开6号A款”和汇华理财“趋势指南钱潮5年封闭009期-泰隆专属”3只产品紧随其后,近6个月净值均涨超2.1%。
“期权”含量极低:一只绩优产品的真实结构
上述绩优产品的期权部分基本都挂钩了大类资产指数,其中又以钱潮指数为主流挂钩标的。宁银理财“皎月全球配置挂钩型126号”则有所不同,其期权挂钩标的为GMAT2.0指数。据南财理财通数据,该产品成立于2025年末,投资周期为750天,通过固定收益资产筑底,并挂钩衍生品博取弹性。
截至上半年末,该产品穿透后债券占比77.62%,非标准化债权类资产占比17.54%,两者合计超95%,构成了投资组合的“压舱石”。而金融衍生品占比仅2.63%,这也意味着“固收+期权”中的“期权”贡献非常有限,产品收益主体仍然来自固收类资产。
前十大持仓中,“浙金汇债安鑫丰煜8号”和“交银国信-安宁固收B0010号”集合资金信托计划分别占净值78.27%和18.09%,持仓高度集中。
据披露,交银国信这笔非标资产的融资客户是诸暨市国有资产经营有限公司,截至二季度末剩余融资期限538天,交易结构为信托贷款(底层为经营贷),资产风险状况正常,为产品提供了相对稳定的票息收益。
这一仓位结构意味着,产品的收益弹性和风险暴露都极为有限——市场上涨时,期权部分贡献的增量微薄,市场下跌时,固收底仓也足以对冲期权费损耗。2.63%的期权仓位更像是一张“低成本彩票”,而非收益增强的关键驱动。
对于追求极低波动、愿意以收益弹性换取回撤控制的保守型投资者而言,这类结构是较为合适的选择;但若投资者期待通过期权工具获取明显的收益增强,则需关注衍生品占比更高的产品。
一个换指数的案例:当挂钩标的未达预期
另一家城农商行理财公司渝农商理财的产品“益尊金禧江渝传承封闭式2025年第51702期(联动型)”也跻身绩优产品行列,近6个月净值涨幅为1.69%。该产品风险评级为二级,成立于2025年5月27日,预计到期日为2026年11月26日,业绩比较基准为1.3%—4.8%。
今年3月,渝农商理财公告称,该产品所投券商收益凭证的关联标的为国泰海通证券发行的国泰君安全天候指数2.0(GMARS.WI)。因该指数业绩表现欠佳,在满足产品销售文件约定条款及公司制度相关要求前提下,以投资者利益优先为原则,拟在近期将该期理财产品的关联标的更换为申万宏源证券发行的申万睿衍中国多资产智能配置指数2.0(SMARTCHINA2.WI)。新联动指数的期初定价日调整为2026年3月20日,期末定价日调整为2026年11月23日。若投资者对相关调整事项存在异议,可在2026年3月20日前向代理销售机构反馈,并享有提前退出的权利。
截至2026年上半年末,该产品存续份额9951.8万份。持仓结构方面,券商收益凭证占比约40%,到期收益分配方式为利随本清;债券占比约为54%,此外还配置少量现金及银行存款、拆放同业及债券买入返售。
一般来说,挂钩指数的表现直接决定期权部分的价值,而当指数本身表现不及预期时,理财公司只能通过更换标的来补救。对投资者而言,购买这类产品时不仅要关注固收底仓的稳健性,更要理解挂钩指数的策略逻辑与适用市场环境。
“固收+期权”理财的收益放缓,本质上是市场环境与产品结构共同作用的结果。在低趋势、高波动的震荡市中,趋势跟踪型期权策略天然面临信号反复的困境,期权费损耗难以避免。而多数产品极低的衍生品仓位,又决定了期权部分即便触发,对整体收益的增厚也相当有限。
换言之,“固收+期权”这个品类本身并不构成对收益弹性的承诺——真正决定产品表现的,是期权仓位在组合中的实际权重与策略有效性。
暂无评论