
9月24日,有一只新股申购,为创业板的粤芯半导体(301660.SZ),另有一只新股上市,为北交所的百瑞吉(920201.BJ)。
一只新股申购
粤芯半导体是一家致力于为境内外芯片设计企业提供12英寸晶圆代工服务和特色工艺解决方案的集成电路制造企业。公司具备集成电路、功率器件等产品的工艺研发与制造能力,产品应用领域覆盖消费电子、工业控制、汽车电子和人工智能等。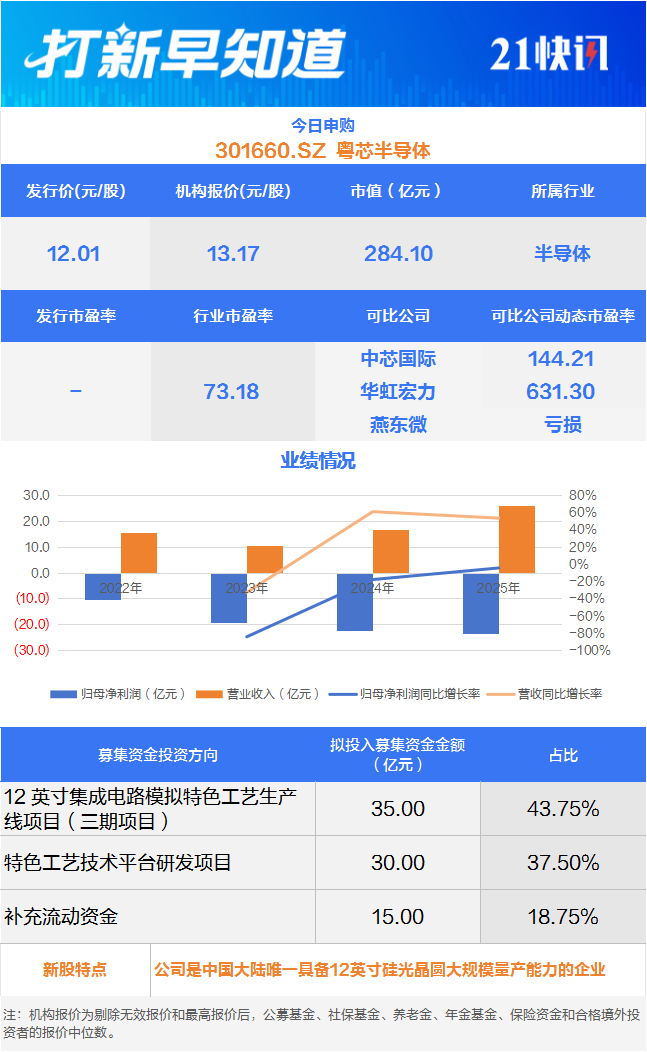
值得注意的是,粤芯半导体本次初始公开发行股票数量为51264.6万股,网上发行申购上限为12.8万股,顶格申购需配深市市值128万元。
Wind数据显示,粤芯半导体是今年以来发行股票数量最多的创业板新股,在今年以来A股全部新股中,其发行股票数量排在第4位。这意味着,粤芯半导体的中签率将会较高。
招股书显示,粤芯半导体是广东省自主培养且首家进入量产的12英寸晶圆制造企业,助力广东省实现12英寸晶圆制造“从0到1”的突破。根据Frost&Sullivan数据,截至2026年4月末,粤芯半导体是中国大陆唯一具备12英寸硅光晶圆大规模量产能力的企业。
粤芯半导体目前拥有两座12英寸晶圆厂,分别为第一工厂(粤芯一、二期)和第二工厂(粤芯三期),规划产能合计为8万片/月,截至2025年末已实现产能6.33万片/月。此外,公司已启动建设一条规划产能为4万片/月的12英寸集成电路数模混合特色工艺生产线,即第三工厂(粤芯四期)。粤芯四期建成后,公司产能合计将达到12万片/月。
2023年至2025年,粤芯半导体的营业收入分别为10.44亿元、16.81亿元、25.82亿元,归母净利润分别为-19.17亿元、-22.53亿元、-23.46亿元。
2026年上半年,公司营业收入为17.77亿元,同比增长68.76%,归母净利润为-10.52亿元,亏损同比收窄12.41%。公司尚未盈利且存在累计未弥补亏损,预计最早将于2029年合并口径实现扭亏为盈。
值得注意的是,粤芯半导体存在工艺技术平台迭代不达预期的风险。招股书显示,粤芯半导体所处的晶圆代工行业技术门槛高,技术研发验证周期长,尤其在40nm、28nm及22nm等新制程节点开发过程中可能面临关键技术突破困难、研发进度不及预期等风险,工艺技术开发周期和产品验证周期也存在一定不确定性。
粤芯半导体提醒,如公司无法及时完成相关技术平台的研发以响应市场需求,将对公司的市场竞争力及市场份额造成不利影响。
一只新股上市
百瑞吉是一家主要从事生物医用材料等产品的研发、生产和销售的高新技术企业。公司所研发的生物医用材料主要应用于术后组织创伤修复,特别是针对女性患者妇科手术后造成的创伤,在防止术后瘢痕粘连的同时,促进其组织愈合及功能修复,可以有效保护女性的生育健康。公司主要产品广泛应用于宫腔、盆(腹)腔及鼻(窦)腔等术后创伤修复领域。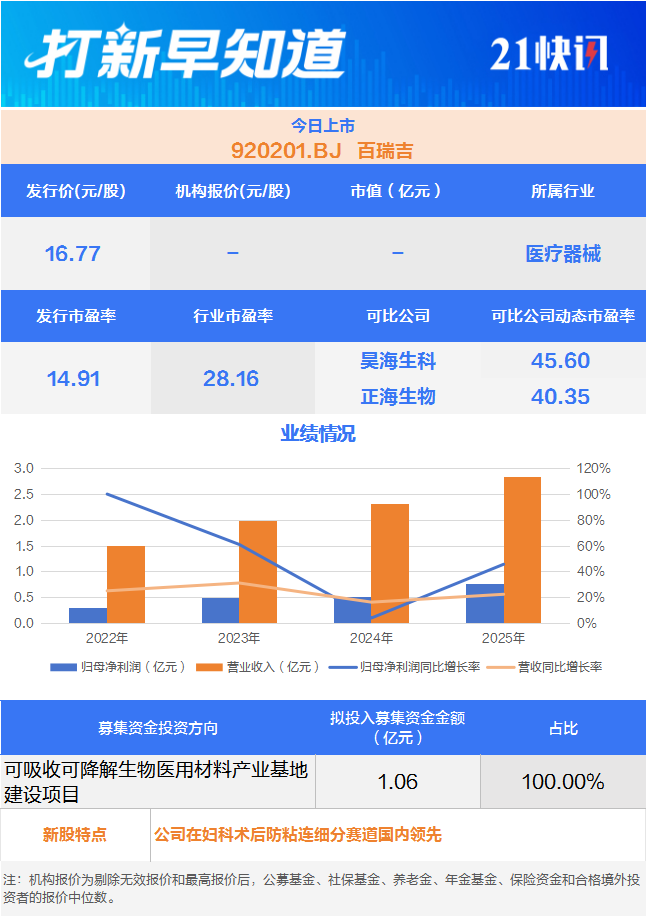
截至2025年12月31日,百瑞吉上述主要产品在国内已进入约2300家医院,已覆盖约700家三甲医院。其中包括复旦大学发布的“2023年中国医院专科排行榜”中前10名的妇产科医院,如四川大学华西第二医院(华西妇产儿童医院)、北京大学人民医院、中山大学附属第一医院等。同时,公司产品已成功销售至美国、德国、英国、法国、澳大利亚等发达国家,获得了国际市场的认可。
研发能力方面,截至2025年12月31日,百瑞吉共有3项产品取得NMPA第三类医疗器械注册证、6项产品取得NMPA第二类医疗器械注册证、4项产品取得CE认证、2项产品取得FDA备案;公司已获得境内授权发明专利20项、通过PCT途径获得境外授权发明专利34项,同时公司被认定为第五批国家级专精特新“小巨人”企业、国家高新技术企业等。
公司业绩方面,2023年至2025年,百瑞吉实现营业收入分别为1.98亿元、2.31亿元、2.84亿元,实现扣非净利润4511.5万元、5369.42万元、7675.96万元。公司预计2026年1至9月实现营收2.3亿元至2.5亿元,同比增长14.98%至24.98%;实现扣非净利润5947.29万元至6497.29万元,同比增长4.56%至14.23%。2023年至2025年,公司毛利率始终保持在80%以上。
不过,百瑞吉提醒,公司存在市场竞争风险。公司所处的生物医用材料行业是现代医学发展的一个重要方向。未来相关领域市场空间的持续增长,会吸引新的竞争者不断进入市场,并在一定程度上给公司带来市场竞争风险。
百瑞吉表示,如公司不能制定针对性的经营策略,不断提升技术水平,扩大自身规模并增强资金实力,持续开拓境内外市场,公司的市场占有率及毛利率有可能受到挤压,进而对公司的经营业绩造成不利影响。
暂无评论