
2027年“开门红”启幕之际,人身险“快返型”产品迎来排查整改。10月12日,北京商报记者了解到,有人身险公司近期收到了监管部门发布的《关于开展“快返型”产品排查整改的通知》(以下简称《通知》)。《通知》提到,行业内部分公司在银保渠道开发的交费期间3年、保险期间6年(也就是“交3保6”)的普通型、分红型两全保险等“快返型”产品存在长险短做风险,并要求保险公司原则上不得新报备第三个保单年度末现金价值超过已交保费的产品,存在类似问题的存量产品原则上要主动停售。
什么是长险短做?目前整改情况如何?风险与根源究竟在哪?监管为何在“开门红”启幕之际出手纠偏?围绕市场关切,北京商报记者走访了北京多个银行网点进行实地调研了解到,多数不符合要求的产品已经紧急下架,让正在启幕的“开门红”增添了变数。不过,市面上也仍有个别“漏网之鱼”在售。
实测:仍有被点名产品在售
“开门红”启幕之时,保险行业迎来了一记监管重锤。根据北京商报记者从业内获悉的《通知》,行业内部分公司在银保渠道开发的交费期间3年、保险期间6年的普通型、分红型两全保险等“快返型”产品存在刻意压低精算费用假设,现金价值返本时间短,以此类产品冲规模,存在长险短做风险。
问题已被点名,整改要求也随之明确。《通知》指出,各公司原则上不得新报备第3个保单年度末保单现金价值超已交保费的产品。过往报备的存量产品,存在类似问题的,原则上要主动停售。确有流动性困难的公司,要全面评估流动性缺口,制定妥善清理规范计划并与监管部门沟通,按照“量出为入”的原则,严控业务规模,并设置产品停售整改期限。
目前行业整改进展如何?10月13日,北京商报记者走访了北京地区十家银行网点,包括国有大行、股份制银行、城商行、农商行,绝大多数银行网点的客户经理均表示,目前已无“交3保6”且三年“返本”(现金价值超过已交保费)的两全保险。
现在在售产品是何形态?调研过程中,有多位银行客户经理向北京商报记者推荐了多款“交3保6”,能够实现4年或5年“返本”的两全保险产品。
具体来说,各家银行客户经理向北京商报记者推荐的“交3保6”产品中,某上市险企承保的金稳盈G款两全保险(分红型),能够实现保证部分(不包含分红)4年“返本”;某头部寿险公司承保的盈添悦(欣享版)两全保险也能够实现在保单第4年现金价值超过已交保费;某中小保险公司承保的红盈1号(献礼版)两全保险(分红型)、另一家中小保险公司承保的瑞盈宝两全保险(分红型)都是在考虑演示分红的情况下3年“返本”。
不过,市场上并非没有“漏网之鱼”。在某国有大行的网点,一位客户经理告诉北京商报记者,近日“交3保6、3年回本”的两全保险基本已经下架,但中汇人寿的汇享福两全保险(分红型),在不考虑分红的情况下,依旧能实现3年“返本”,是该网点唯一一款在售且满足“交3保6、3年回本”要求的产品。
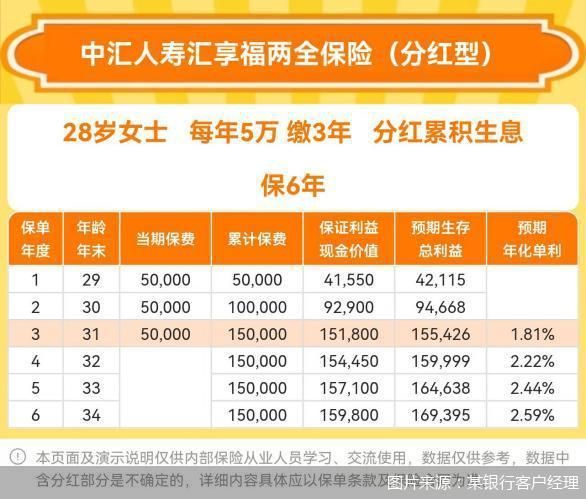
根据该客户经理提供的测算表,北京商报记者注意到,以28周岁女性每年5万缴3年测算,在保单第三个年份,该产品保证部分现金价值为151800元,已经超过150000元的保费。
长险短做或带来流动性风险
普通消费者看到相关《通知》时,往往会产生疑问,现金价值越早追上已交保费,中途解约时可能付出的资金代价就越低。也正因如此,这类产品放到银行网点售卖时,往往更便于客户领会和接纳。为何监管要明确划定红线,将长险短做列为禁止行为?
北京联合大学商务学院金融系教师杨泽云解释称,长险短做本质是把一份本该长期持有的保险合同,设计成或销售成“短周期可退出”的类理财工具。表面上看,仅仅是持有期限的不同,但其深层次的问题是,用不真实的精算假设把险企的长期负债伪装成短期刚兑产品。
长险短做不利于保险公司长期稳健经营,容易导致保费收入和投资资产久期不匹配,有可能带来流动性风险。杨泽云表示,长险短做首先增加了保险公司期限匹配压力,导致负债现金流提前流出,资产端难以找到匹配的资产,加剧久期错配。其次增加了现金流匹配的难度,原本六年才退出的现金流因为三年获利而提前退保变成三年就现金流出。
众托帮联合创始人兼总经理龙格补充表示,这类“交3保6、第3年就能回本”的保险产品,负债端本质是短期资金属性,但资产端要配置长期固收、非标资产来兑现保单保证收益,天然形成短钱长投的期限错配。一旦集中退保增多,公司很容易出现流动性压力。当前市场再投资收益持续走低、非标资产收益不断压缩,光靠真实投资收益很难覆盖保单承诺的保证收益。长期来看,既容易产生利差损,还可能叠加流动性风险。
“开门红”前精准纠偏
长险短做在保险业不是新鲜事,2017年,原保监会下发了《中国保监会关于规范人身保险公司产品开发设计行为的通知》,即“134号文”,要求两全保险产品、年金保险产品,首次生存保险金给付应在保单生效满5年之后,且每年给付或部分领取比例不得超过已交保险费的20%。
长险短做的监管红线早已划出,但如今“交3保6、3年回本”的产品再度冒头,老问题为何重新出现,值得追问。龙格坦言,134号文只堵住了“生存金早返”这条路,目前的新办法是不让生存金早返,而是让保单的现金价值快速上涨,这样客户到第三年退保就能拿回保费。
龙格也表示,银保客户想要的是稳定、像存款一样、能早点取出来的产品;银行要赚中间业务收入;中小保险公司个险渠道又弱,急需冲保费规模。于是,“交3年保6年”的两全保险就成了冲量的产品。
“此次长险短做‘死灰复燃’,其根本原因是保险公司仍旧追求保费规模至上的思想理念,这是其内在原因。除此之外,还有利率不断下行、银保渠道重获重视且偏好此类短平快产品等外部原因。”杨泽云总结道。
正如《通知》要求,各公司要认真开展产品自查,严格落实“报行合一”相关工作要求,重点核查存量产品退保率、费用率等精算假设设置科学性、合理性。同时,要充分测算利率双向波动情景下,相关产品的现金流压力。对于盲目冲规模,造成市场恶性竞争的公司,监管部门将依法采取监管约谈、责令整改、暂停产品备案、行政处罚等监管措施,切实维护市场公平竞争环境。
监管选择在“开门红”启幕节点出手,并非单纯的时点巧合,而是防范相关产品和销售行为在冲量阶段进一步放大风险。杨泽云分析,监管卡在“开门红”启幕节点出手干预,一是防止保险公司在“开门红”期间通过类似产品误导消费者,二是遏制保险公司的“开门红”产品刻意压低备案费用率,但实际费用率较高而出现“报行不一”违规,防范费差损风险,三是防范名义长期实际短期的集中退保风险和流动性风险。
北京商报记者 李秀梅
(作者 北京商报)
暂无评论