
11月20日,博雅互动(00434.HK)股价走弱,截至发稿,报2.14港元,下跌3.6%。
消息面上,公司披露2026年前三季度财报,交出一份典型的“增收不增利”成绩单。报告期内,博雅互动总收益约3.87亿港元,同比上升10.1%;网络游戏收益约3.75亿港元,同比增长14.1%,其中移动游戏收益增长15.7%至2.82亿港元,移动端收入贡献持续抬升。
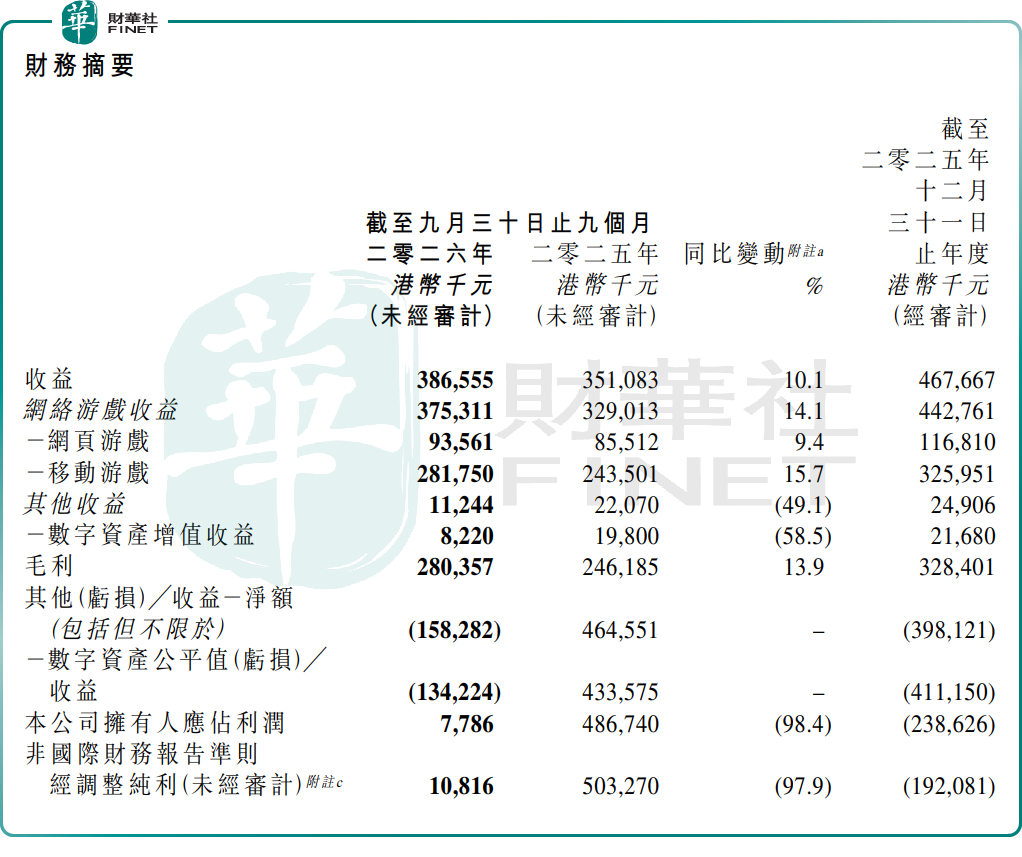
盈利结构出现明显分化。前三季度,博雅互动毛利约2.80亿港元,同比增长13.9%,综合毛利率维持在72.5%,延续棋牌赛道高毛利特征。利润端承压显著,期内归母净利润约778.6万港元,同比下滑98.4%,核心诱因是数字资产公允价值由上年同期收益转为当期亏损;经调整纯利约1081.6万港元,同比下降97.9%。
拆分单季度来看,第三季度,博雅互动收益约1.28亿港元,同比小幅下滑0.2%;归母净利润约8.00亿港元,同比大增206.9%,主要来自一笔约8.25亿港元的数字资产公允价值收益。单季利润大幅起落完全由数字资产估值变动主导,也直观体现出公司业绩对币价高度敏感、波动弹性极强的特点。
博雅互动2004年创立,是国内头部棋牌游戏研发与运营商,自研并运营博雅德州扑克、博雅斗地主、博雅中国象棋、博雅四川麻将等多款标杆棋牌产品。前三季度,依托线上运营活动迭代、游戏玩法优化,传统网游主业保持稳健增长。
在传统业务基本盘之外,博雅互动持续加码Web3赛道、布局数字资产。生态层面,MTTSports平台累计注册用户达85万,MTTNetwork公链累计交互量突破6557万笔,YAAKOWallet已支持6条区块链网络,自研博雅链已于今年二季度正式上线。资产端,比特币是其核心配置,截至9月30日,公司持有约4471枚比特币,平均成本约68559美元/枚,当中3000枚用于网络质押以及跨链桥流动性管理。
对于后续规划,博雅互动管理层表示将继续稳固传统网络游戏业务,同时加大Web3游戏及生态基础设施的研发投入。项目节奏上,PetLand预计推迟至2027年上半年上线。不过,管理层同时提示,Web3行业仍处发展早期,短期内相关项目不会贡献明显盈利。
风险层面,数字资产公允价值波动对博雅互动财务表现影响显著,币价涨跌会直接传导至当期利润,业绩波动弹性较大;此外Web3业务还面临安全漏洞、托管对手方信用等多重风险,项目落地进度与商业化节奏存在不确定性。
另值得一提的是,第十三届港股100强评选活动相关榜单候选申报与招商工作已同步启动。博雅互动是港股棋牌游戏赛道代表性标的,传统主业现金流扎实,Web3与数字资产布局打开长期想象空间,具备互联网赛道参评特色;但利润受数字资产价格扰动明显,Web3商业化仍处于早期,或将对综合评分形成一定制约。
港股100强评选活动自2012年创办以来,始终以多维度评估体系评选香港主板最具投资价值的上市公司,已成为香港资本市场价值标杆。目前,第十三届港股100强评选活动已正式启动,颁奖典礼将于2026年11月26日在香港会展中心举行。百强榜单席位有限,竞争激烈,博雅互动今年能不能入围?排名会在哪个区间?所有悬念,静待第十三届港股100强颁奖典礼现场正式揭晓。还没报名的上市公司代表或投资者,欢迎通过活动官网(https://www.top100hk.com)或官方合作渠道报名参会,到现场亲眼见证榜单揭晓,还能与数百位上市公司高管、资本领袖、行业专家聚在一起,交流探讨。
作者|瓶子
编辑|Danna
暂无评论