

9月3日,对许多一直盯着大众汽车集团治理危机的人来说,多少有些意外。原本被认为可能迎来正面摊牌的一场博弈,最终没有走到那一步。大众监事会提前通过了“2030未来计划”,持续数月的治理危机按下暂停键。
但暂停,不等于结束。四座德国工厂的去留、进一步裁员如何落地,以及未来1350亿欧元资本开支及研发投入如何分配,都还要留到后续谈判。
更值得关注的是,大众这场治理危机背后,正在浮现一个更大的问题:当德国汽车工业重新寻找竞争力时,它究竟要从哪里找到新的解法?答案正在越来越多地指向中国。这并不意味着德国汽车产业正在转向中国,也不意味着双方关系可以简单归结为竞争或依赖。经过四十多年的产业发展,中国对德国车企的意义早已不只是一个大市场,而是逐渐延伸到研发、技术、供应链乃至全球产品开发。
因此,大众的治理危机,提供了一个观察德国汽车产业转型的窗口。
大众暂时“过关”
9月3日晚,大众集团监事会比原计划提前一天,一致通过“2030未来计划”。单看结果,这像是一场来之不易的胜利。
此前近两个月,大众管理层与工会、股东以及下萨克森州政府之间的矛盾不断升级。7月9日,管理层提出的方案甚至遭到监事会12比7否决。到了8月底,随着乘用车业务与零部件业务可能拆分、临时股东大会等激进方案浮出水面,原本围绕经营调整的争论,已经演变成一场典型的治理博弈。因此,9月3日的“一致通过”,分量格外重。
但如果把视线从“通过”两个字移向方案本身,就会发现,大众真正棘手的问题并没有被解决。管理层获得了进一步降本、精简车型和裁员的原则性支持。未来几年,大众集团范围内还需要削减约5万个岗位。到2035年,产品组合精简约50%,产品配置复杂度降低约75%。并将2030年营业利润率目标设定为9%。与此同时,2027年至2031年的资本开支与研发投入规模约为1350亿欧元。
这些数字指向的是同一个目标:让大众变得更小、更简单,也更赚钱。但这并不意味着德国工厂会立即关门。工会仍可援引2024年底达成的就业保障协议作为谈判依据。按照此前安排,2030年前德国基地仍受到保护,人员调整更多需要通过提前退休、遣散等方式完成。四座存在争议的德国工厂并未在9月3日被正式宣布关闭,相关产品和产能安排仍需在后续谈判中确定。
当然,局面已经开始变化。9月7日,大众宣布与下萨克森州及Aurelius Capital就出售奥斯纳布吕克工厂达成主要条件。这意味着,这座工厂的汽车生产将走向终点,但另外四座处于高度不确定状态的德国工厂怎么办,依然没有答案。
对于奥博穆领导的管理层而言,最重要的成果,是重组方向终于获得了治理层的背书;对于工会而言,则是避免了立即关厂和强制裁员;对于下萨克森州政府而言,本土汽车产业的政治责任也暂时不必给出最终答案。资本市场的反应则更加直接。9月4日,大众股价上涨,市场对降本和利润改善预期有所反映。
真正的问题随之发生了变化。此前,大众需要回答的是“要不要重组”;现在,它必须回答的是“重组之后生产什么”。如果德国本土产能必须下降,剩余工厂就需要生产更具竞争力的产品;如果大众希望同时保住德国的产业基础和全球竞争力,那么产品、技术、供应链以及研发体系都需要重新组合。
这也是理解这场危机更重要的切入点。它表面上是一场关于工厂、裁员和成本的治理博弈,往深一层看,则是大众如何重新配置全球产业资源的问题。而这个问题,已经超出大众自身。
德国车企为何需要中国“解法”
40多年前,大众进入中国时,中国汽车工业面对的核心问题,是如何通过合资建立现代化汽车生产体系。1984年上海大众成立之初,桑塔纳国产化率很低。此后,中国汽车工业经过持续的本地化生产、零部件配套和产业人才培养,逐步建立起完整的汽车产业体系。
今天,角色正在发生变化。德国车企仍然需要中国市场,但中国对于它们的意义,已经不再只是销量和利润。随着汽车产业进入电动化、智能化阶段,决定产品竞争力的能力结构也在变化。电池、电驱、电子电气架构、软件、智能驾驶以及快速开发和迭代能力的重要性不断上升。而这些,恰恰是中国新能源汽车产业过去十多年积累较快的领域。因此,德国车企今天需要从中国获得的,可能已经不只是一个市场,而是一部分新的产业能力。
这种变化首先来自中国汽车产业自身的演进。过去,跨国车企在中国建立研发体系,主要任务是进行本地化适配:针对中国消费者调整设计,根据中国法规进行开发,或者对全球车型进行配置和功能调整。但新能源汽车的发展改变了这种分工。中国市场形成了全球规模最大的新能源汽车市场,也形成了围绕电池、电驱、智能座舱、智能驾驶和电子电气架构的完整产业链。与此同时,激烈的市场竞争迫使企业不断压缩开发周期,在更短时间内完成从需求判断、软件开发、供应链组织到产品上市的完整流程。这使中国汽车产业形成的优势,逐渐从制造成本和供应链效率扩展到产品开发效率。
对于德国车企而言,这种能力的价值尤其突出。德国汽车工业过去的优势,很大程度建立在机械工程、制造工艺、质量体系和长期技术积累之上。这套体系在燃油车时代具有很强的竞争力,但进入智能电动车时代后,汽车越来越接近一个由硬件、软件和服务共同构成的复杂系统,产品迭代速度的重要性明显提高。这并不意味着德国车企原有的能力失去价值,而是它们需要在原有能力之外补上新的能力。中国由此成为一个重要的能力来源。
大众与小鹏的合作,是这种变化最直接的案例之一。目前,大众已经将由大众中国技术公司、CARIAD中国与小鹏共同开发的CEA电子电气架构投入量产。大众方面披露,CEA开发周期约为18个月,电子控制单元数量减少约30%,相较原有平台能够明显降低成本并缩短开发周期。
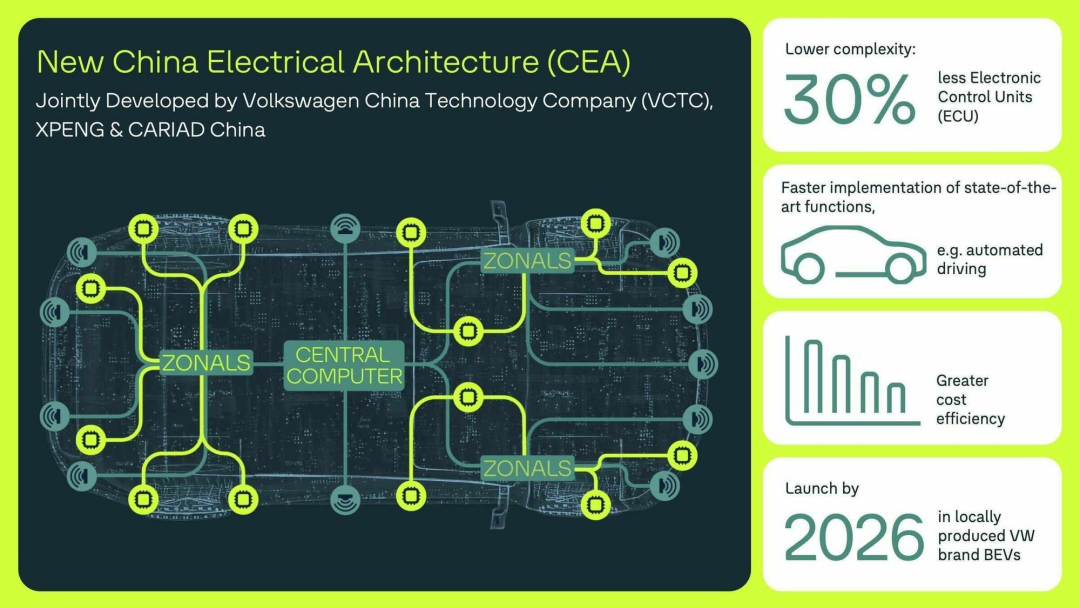
这里真正值得关注的,并不是“大众采用了小鹏的技术”,而是大众开始把中国市场形成的开发效率纳入自己的产品体系。过去,中国研发体系更多承担“把全球车型做好中国本地化”的任务;现在,中国团队和中国合作伙伴开始参与架构、软件和智能化等更靠近产品核心的开发环节。这意味着中国对于德国车企的价值,正在从“市场规模”向“产业能力”延伸。
更重要的是,这种能力并不天然只能服务于中国市场。如果一套电子电气架构、一套智能驾驶方案或者一种快速开发机制在中国市场得到验证,那么它就可能进一步进入跨国车企的全球产品体系。这也就产生了一个新的问题:中国研发形成的能力,能否从中国市场走向全球?
能力如何进入德国车企
如果说大众与小鹏共同开发CEA,说明中国的研发能力已经开始进入德国车企的核心产品体系,那么更值得关注的是,这种变化并不只发生在大众品牌。
从大众集团内部看,奥迪的变化尤其具有代表性。今年9月,奥迪与上汽正式成立奥迪创新与科技中心(AITC),并将其定位为面向中国市场的研发实体,覆盖整车开发等环节。 这意味着,中国研发体系在大众集团内部承担的角色,也正在从本地化支持进一步向产品和技术开发延伸。
再把视线从大众集团扩大到整个德国汽车工业,梅赛德斯-奔驰、宝马等企业也在强化中国研发体系的技术参与度。
例如梅赛德斯-奔驰的“Phoenix”项目,据相关报道,中国研发团队获得了更大的整车开发权限,并涉及吉利电子电气架构的应用。如果这一项目最终按照目前披露的方向推进,意味着中国研发中心在奔驰全球产品体系中的角色将进一步上升。
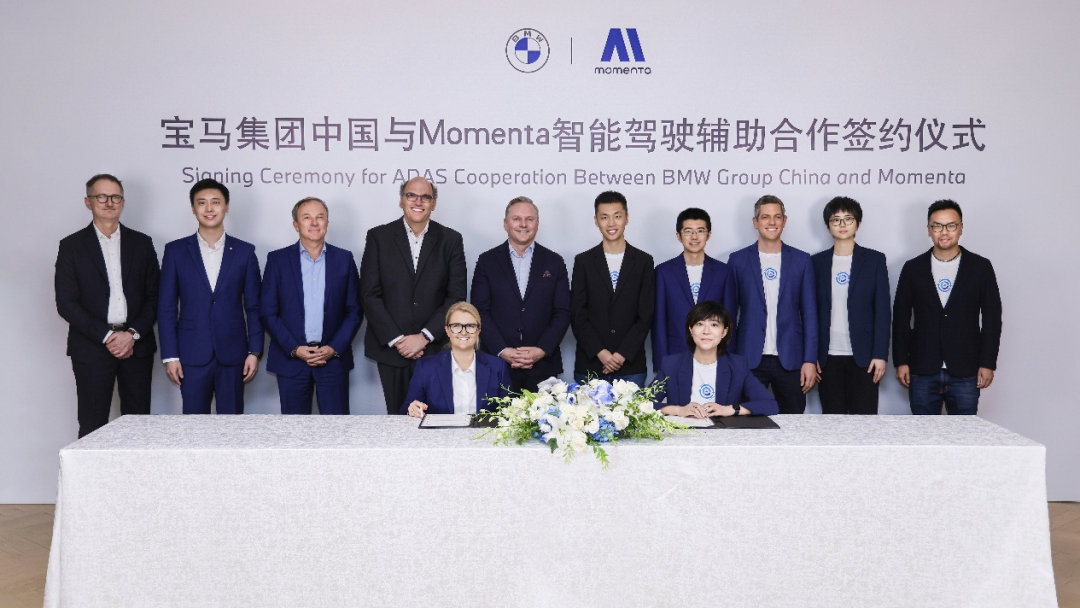
宝马则已经与Momenta开展智能驾驶合作,面向中国市场的新世代车型(Neue Klasse)开发相关辅助驾驶解决方案,并由北京、上海、南京、沈阳等地的中国研发团队参与研发和测试。由此看,中国研发资源正在更多进入德国车企下一代产品的核心技术环节。
几个案例放在一起看,可以发现一个变化:过去德国车企在中国建立研发中心,更多承担的是产品本地化、法规适配和市场支持;现在,中国研发体系开始参与电子电气架构、软件、智能驾驶乃至整车开发。这种变化的意义,不只是德国车企“在中国研发更多东西”,而是中国研发能力开始具备进入其全球产品体系的可能。
由此也出现了一种过去并不典型的产业组合:中国研发,德国品牌,全球生产,再进入全球市场。
当然,这还不能被理解为一种已经成熟的普遍模式。不同品牌的产品战略、知识产权安排、监管要求和全球市场接受程度,都决定了中国研发成果能够走到哪一步。但至少在技术和产品开发层面,中国已经不再只是德国车企全球体系中的市场节点,它正在逐渐成为一个能力节点。而这恰恰把问题带到了更深一层:当德国车企越来越多地利用全球范围内的技术、研发和供应链资源时,德国汽车工业究竟应该把什么留在自己手中,又应该对什么保持开放?
德国汽车重新定义产业安全
中国技术进入德国汽车产业的速度正在加快,但德国对此并没有形成一个简单的“支持”或“反对”答案。原因很现实。企业关心产品竞争力和投资回报,政府要考虑就业、产业基础和经济安全,行业协会关注整个产业利益。不同主体立场不同,但背后其实都在回答同一个问题:德国汽车工业究竟应该如何面对一个越来越强的中国汽车产业?
这种分歧已经进入德国国内政治。9月6日举行的萨克森-安哈尔特州议会选举中,德国选择党以43.8%的得票率拿下83个议席中的39席。选举之后,汽车工业也随之成为德国工业竞争力讨论中的重要议题。
这并不难理解。对德国而言,汽车承载的不只是一个产业,而是一套由整车企业、零部件供应链和制造体系共同构成的工业基础。但问题也正在于此:过去支撑德国汽车工业优势的技术环境正在变化,原有产业能力并不会自动延续到新能源汽车时代。
德国选择党主席爱丽丝·魏德尔在瑞士接受采访所强调的“市场和技术开放”,恰好代表了其中一种声音。面对德国汽车工业在中国市场竞争力下降的问题,她主张减少技术路线和贸易政策上的限制,同时反对对中国电动车加征关税。
这套观点未必能够解决德国汽车工业的问题,却点出了一个现实矛盾:如果中国企业已经拥有德国车企需要的技术和效率,那么开放这些能力究竟是在削弱德国工业,还是帮助德国工业完成转型?
答案显然不是简单的二选一。德国车企一方面需要保护本土生产和供应链,另一方面又必须降低成本、缩短开发周期、提高产品竞争力。单纯保护原有产业结构,并不能解决后一个问题。
因此,德国汽车产业出现了一些看似矛盾的动作:欧盟通过贸易措施降低中国汽车进入欧洲市场的冲击,德国又希望吸引中国企业参与本土投资;德国车企一边重新审视供应链安全,一边又加快与中国企业在研发、软件、电池等领域的合作。
这些选择存在张力,却未必真正矛盾。因为德国需要保护的,最终未必是某一家企业、某一座工厂,甚至也不一定是某一种技术路线,而是德国汽车工业继续创造价值的能力。如果一家德国车企通过与中国企业合作提高研发效率、降低产品成本,最终让德国工厂重新具备竞争力,那么这种合作未必意味着产业能力流失,反而可能成为维持产业能力的一种方式。
这也让“产业安全”变成了一个更复杂的问题。现代汽车产业本就是全球分工的产物,真正需要回答的不是哪些能力必须全部自己完成,而是哪些能力必须掌握在自己手里,哪些能力可以通过全球合作获得,以及合作到什么程度不会削弱自身的核心竞争力。
这或许正是德国今天面对中国汽车产业时最微妙的地方。对于德国汽车工业而言,中国已经同时是竞争者、市场和产业资源。贸易防御体现的是政策层面的答案,而奔驰、宝马、奥迪、大众越来越多地把中国研发、技术和供应链能力纳入全球体系,则是企业在竞争压力下给出的另一种答案。
大众等真正要解决的,不只是四座工厂
回到大众。9月3日的“一致通过”解决了治理层面的阶段性僵局,却没有回答更核心的问题:德国工厂究竟靠什么重新获得竞争力?
过去,大众依靠规模、成熟的制造体系和全球品牌矩阵建立优势。如今,新能源汽车改变了技术结构,软件改变了开发方式,中国车企则把开发周期、供应链效率和智能化能力推到了新的竞争维度。大众必须同时降低德国制造体系的成本、加快新产品和新技术开发,并重新调整全球研发与生产之间的分工。
最终,这些问题都会落到德国工厂。如果四座工厂拿不到足够有竞争力的产品,治理层面的妥协还会反复面对产能问题。反过来,如果大众能够借助新的产品、技术和生产模式重新提升工厂利用率,这场危机也可能成为德国制造体系的一次重新调整。
中国因素也由此再次出现。如果中国研发能够帮助大众缩短开发周期,中国供应链能够提高生产效率,中国技术能够加快智能电动车落地,那么中国提供的就不只是某一项技术,而是参与大众全球体系重新分工的一种能力。
这正是“向中国求解”值得讨论的地方。它并不意味着德国汽车工业将未来交给中国,也不意味着德国自身的技术、品牌和制造能力失去价值。真正发生变化的是,过去更多由德国车企内部完成的研发、供应链和产品开发,如今开始通过全球协作重新组合,而中国正在成为其中越来越重要的能力节点。
大众这场治理危机也因此超出了企业本身。表面上,争论的是工厂、裁员、投资和治理权;更深层的问题,则是德国汽车工业如何在新的竞争环境下重新定义自己的制造体系和竞争力。如果一家德国企业最终能够利用中国研发能力开发产品,再由德国工厂完成生产并销往全球,那么“德国制造”的含义本身也会发生变化。它未必意味着所有技术都来自德国,而更可能意味着德国仍然掌握品牌、工程、制造和产业组织能力,同时能够把全球更有竞争力的技术和资源纳入自身体系。而中国,已经成为这道题里无法绕开的一个变量。

暂无评论