
北交所投资,三类企业值得重点研究:稳健的细分龙头、经营改善的周期企业、新股和次新股。
随着北交所主题基金密集发行、北证50ETF推进工作受到关注,增量资金能否带来新一轮行情,成了市场热议的话题。
资金面的变化值得关注,但对中长期投资者来说,还需要关注的是:企业经营有没有改善,技术优势能否带来订单和利润,当前的价格又反映了多少增长预期?
北交所披露的2026年半年报数据显示,截至2026年8月31日,339家上市公司合计实现营业收入1385.66亿元,同比增长15.11%;合计实现净利润117.83亿元,同比增长17.58%。不过,落实到具体公司,经营状况和投资价值仍需逐一判断。
小市值带来的股价弹性,是北交所吸引投资者的一个原因。若把时间拉长,回报更多取决于企业能否持续盈利以及买入时的价格是否合理。
企业增多 选公司的功课也要更细
从2021年开市时的81家上市公司,到截至2026年10月20日的351家,北交所的企业数量持续增加,投资者的选择也更加丰富。
据2026年10月21日央广网报道,在北交所上市公司中,国家级专精特新“小巨人”企业占比超过六成;2025年以来新上市公司中,这一比例接近八成。不少企业长期扎根细分领域,积累了一定的技术和客户优势。
实际上,这些企业未必有消费者熟悉的品牌。它们生产的可能是一种关键材料、一项精密零部件,或是某个工业环节需要的设备。产品看起来不起眼,背后却往往需要多年的研发、验证和客户认证。
当然,“专精特新”这一身份本身,还不足以支持投资判断。企业规模较小,既可能有较大的成长空间,也可能面临客户集中、抗风险能力不足等问题,研究需要落实到经营上:技术优势带来了多少订单,订单的利润如何,货款能否按时收回。长期来看,这些问题比企业身上的标签更重要。
同时,市场参与者的结构也在变化。《证券时报》2026年10月报道,北交所机构投资者交易占比由开市时的9%提高到24%,超过3000只公募基金配置北交所股票。随着机构参与增加,盈利质量、自由现金流和股东回报等指标有望得到更多关注。
这种变化也有利于市场长期发展,但短期资金供求仍会波动。新资金进入的同时,也可能出现股东减持和限售股解禁。判断行情,还需要看这些因素共同作用后的结果。
三类企业值得重点跟踪
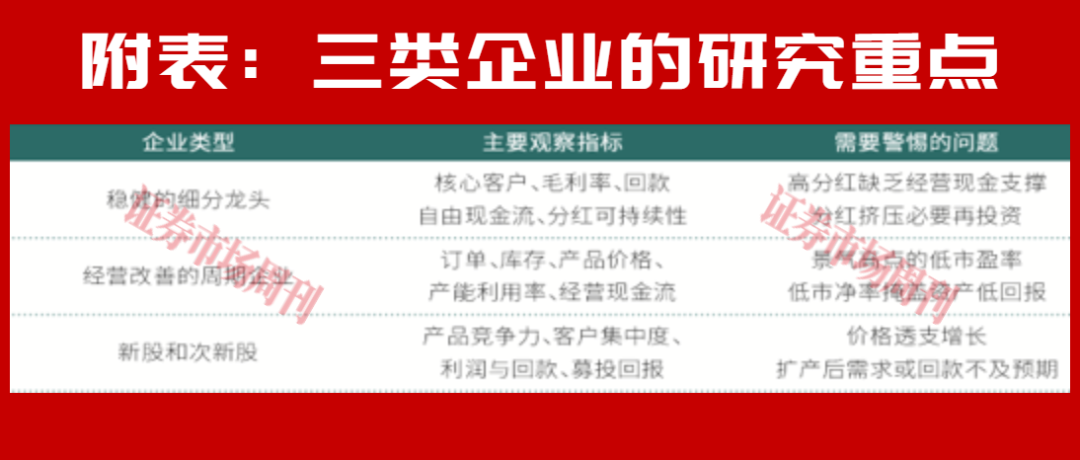
北交所企业的业务差异较大,单凭行业名称很难判断机会。结合经营状况,可以重点跟踪以下三类企业。
第一类,经营稳健、能持续创造现金回报的细分龙头。这类公司的收入增速未必突出,但在特定市场中地位较稳固,客户关系较牢靠,经营现金流较好,资本开支也相对可控。
如果企业已经进入相对成熟的发展阶段,自由现金流和分红的可持续性,往往比某个季度的利润增速更有参考价值。看分红,也要看资金从哪里来:经营活动能否持续提供现金,分红之后是否仍有足够资金用于必要的研发和再投资。
第二类,经营开始改善、价格仍有吸引力的周期性企业。部分制造业企业受下游资本开支、产品价格和产能利用率影响较大,利润会随景气变化明显起伏。低谷时,利润受到压缩,市盈率可能反而偏高;高峰时,利润集中释放,市盈率却显得很低。因此,当期市盈率很难单独说明周期股的贵与便宜。
而更有用的线索来自订单、库存、产品价格、产能利用率和经营现金流。多个指标持续改善,对经营拐点的判断才更有把握。
低估值需要有经营修复的支撑。如果资产长期无法创造合理回报,即使市净率很低,也可能缺乏投资价值。
第三类,定价合理、上市后能持续兑现业绩的新股和次新股。新上市企业为北交所带来了更多技术和业务类型,也增加了选股机会,但是研究时,仍要从产品、客户和价格入手:核心产品是否具备竞争力,客户关系是否稳定,募投项目是否有真实需求,发行价或上市后的股价是否已经计入过高的增长预期。
企业上市后有了更多资金,并不代表扩产就一定能顺利转化为利润。
价格便宜要弄清原因
讨论北交所的估值,首先要把比较口径厘清。北证50指数的估值不能代表所有北交所企业,指数整体估值也不能与个股估值中位数混用。不同市场的行业构成、盈利稳定性和流动性存在差异,直接比较一个数字,容易得出过于简单的结论。
具体到公司,更有意义的问题是:与业务相近的企业相比,它的竞争力、盈利能力和增长前景如何?如果估值更低,原因是什么?
有些折价可能来自关注度不足,有些则与客户集中、公司治理或经营不确定性有关。前者可能提供机会,后者需要判断价格是否足以补偿风险。
市净率也要结合资产回报来看。两家公司市净率相同,一家能持续保持较高的净资产收益率,另一家长期盈利微薄,两者的投资价值可能相差很大。
现金流同样需要放在企业的发展阶段中理解。成长企业扩产时,资本开支可能暂时压低自由现金流。判断这类投入是否合理,要看新增产能有没有需求支撑,预期回报是否可信,企业是否有能力承担项目建设和投产初期的资金压力。
而选股最终要把经营与价格放在一起考虑。如果股价已经计入未来多年顺利增长的预期,经营稍有波动,就可能引发明显回撤。对成长的判断越乐观,越需要仔细检查估值中的假设。北交所市场未来的稳健发展,值得我们坚定信心,持续研究投入和挖掘,陪伴优秀企业共同成长。
政策进展值得关注
仓位仍需量力而行
2026年10月公开报道显示,北交所正在推进北证50ETF落地、引入新股发行市值配售等工作。这些安排有望丰富投资工具、完善市场机制。具体实施时间和落地效果,仍需继续观察。
主题基金的发行,也应结合实际情况分析。判断增量资金的影响,要同时观察产品成立情况、配置进度、股票供给和股东减持,难以仅凭一个募集数字推算指数的上涨空间。
对投资者而言,流动性是北交所投资中需要认真考虑的问题。部分股票交易深度有限,平时能够顺利成交,市场承压时未必还能以相近成本卖出。确定仓位时,除了预期收益,还要考虑判断失误可能造成的损失、持仓是否过于集中,以及需要用钱时能否退出。
建仓可以结合估值和业绩验证进度分步进行,减少对单一入场时点的依赖。基金的具体操作则还需遵守基金合同约定的建仓期限和投资比例,阶段性的低仓位也不能被理解为长期低风险。
三个月持有期产品的出现,为投资者提供了不同于两年定期开放产品的选择。需要明确的是,三个月代表最低持有约束,投资回报的兑现可能需要更长时间,持有期届满也可能出现亏损。
北交所上市企业不断增加,市场机制持续完善,为长期投资提供了更丰富的选择。能否获得回报,仍要看所投企业的经营表现和买入价格。
进一步落实到研究中,可以持续跟踪几件具体的事:经营稳健的企业能否保持现金回报,周期企业的订单和盈利是否真正回升,新上市公司的增长是否经得起后续财报检验。随着这些问题逐步得到回答,再决定是否买入、以什么价格买入、配置多大仓位,投资判断也会更扎实。
(本文已刊发于10月31日出版的《证券市场周刊》。作者系南方基金权益投资部基金经理。)
暂无评论