
近日,创维集团(00751.HK)发布公告称,已就分派及创维光伏上市取得股东必要批准;创维光伏拟于2026年11月底前,根据上市规则就上市向联交所以保密形式提交申请。中国证监会备案通知、联交所原则上批准等仍待取得。同时,公司将透过股份回购计划撤销上市地位。
一边推进母公司私有化退市,一边把光伏业务分拆、以介绍方式推向独立上市,这套“实物分派+介绍上市+母公司私有化”的组合拳,意图其实并不复杂:将长期被家电叙事拖累的光伏资产单独推到台前,为它重新校准一个独立的定价锚点。
这与东风集团分拆岚图汽车(07489.HK)的资本逻辑有相似之处——都是在母公司整体估值失灵时,试图让新资产不再被旧叙事淹没。但创维的案例有其特殊性:被分拆的光伏业务已经盈利,且介绍上市不即时募资,诉求更偏向估值修复,而非为亏损业务寻找输血通道。
焦虑的根源:好资产被坏叙事拖累
创维的困境是港股“价值洼地”的典型样本。
年营收超700亿元(人民币,下同)的公司,市值却长期趴在100亿港元以下;归母净利润从2021年的16.34亿元暴跌至2025年的3.56亿元,2025年销售净利率低至1.19%。传统智能家电业务增长乏力,而光伏业务收入在2025年达到236.85亿元,成为公司增长引擎,却依然被裹挟在一个按“家电股”定价的混合估值体系里。
公司管理层直言,当前估值“未能充分反映资产内在价值,尤其是考虑到新能源板块的高增长潜力”。
当母公司的“旧叙事”已经无法支撑估值,而“新叙事”又在体内被系统性折价时,将新资产剥离出来独立定价,就成了少数可用的资本解法。这套逻辑本身是成立的,关键在于被拆出去的资产成色如何。
交易方案里的定价意图
这笔交易的细节本身就在回答一个问题:创维认为光伏值多少钱。
根据公告,每股创维集团股份可获分派约0.37股创维光伏股份,同时股东可选择每股收取4.03港元现金,或换取1股私有化后的新股份。按估值师对创维光伏每股12.90元至17.26元人民币的估值区间计算,分派部分的理论价值约6.13港元,连同现金选择,每股计划股份理论总额约10.16港元,较停牌前5.18港元溢价高达96.15%。
对应地,创维光伏的整体估值落在90亿至121亿元人民币之间,中位数约105.55亿元。
这个定价的参照系很明确:不是家电股的市盈率,而是新能源资产的估值逻辑。复牌后创维集团股价盘中大涨超40%,一定程度上反映市场对该交易结构作出正面反应。但认可交易结构,不等于认可资产本身能撑起这个价格。
创维光伏的特殊性:带着利润去“重新定价”
与许多分拆案例中“战略亏损资产寻找弹药”不同,创维光伏已经是一个有可观利润的成熟业务。
2026年上半年,创维集团以光伏为主的新能源业务实现营业收入139.35亿元,分部业绩7.48亿元,累计建成并网运营的光伏电站装机容量超过34.6吉瓦,位居行业前列。它不需要外部融资来“活下去”或“烧出规模”,介绍上市——这种不发行新股、不即时募资的上市路径,恰好匹配它现阶段的需求。它的核心诉求,是借由分拆独立上市实现资产单独估值,拿到更贴近新能源行业平均水平的估值倍数,而非从资本市场输血。
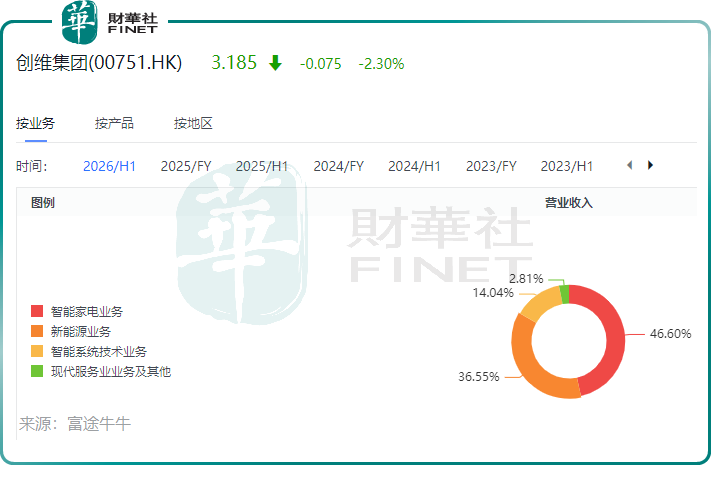
但“有利润”与“利润质量足够好”之间,存在需要细看的距离。创维光伏的毛利率较低(低于传统家电业务),净利率亦有待提升。问题出在渠道成本上:创维光伏延续家电下沉打法,依托大量乡镇合作经销商拓展户用光伏市场,渠道激励力度较高,获客成本往往偏高,是其商业模式的显著特点。
这套打法在规模扩张上极其有效,六年时间把光伏做到集团营收的三分之一以上,但它同时也意味着,创维光伏的利润是在一个高成本结构下“挤”出来的,而非在技术或品牌壁垒上“长”出来的。
业务模式进一步放大了这种特征。创维光伏本质上没有自建大规模组件制造工厂,并不自主生产电池片,组件主要采取定制代工与外部采购模式,充当渠道与系统集成角色,通过与金融租赁公司合作,由金融公司出资购买电站并出租给农户,农户以发电收益分期支付租金。这带动了电站销售和长期运维收入,但也把公司嵌入了一条包含金融租赁、经销商、农户的长链条之中。链条越长,独立上市后被审视的维度就越多:关联交易、合规边界、现金流质量,都会在更透明的环境下被重新打量。
真正的考验在“上位”之后
私有化完成后的安排也值得注意:创维集团并非消失,而是变成一个非上市控股平台,继续持有家电、智能系统等剩余资产,黄氏家族仍掌控着创维光伏。
这更像一次资本结构上的“重新装修”:把原来混在一起的资产“切开”,光伏单独上市获得新能源估值,剩余资产回到更灵活的私有架构中。它解决的是“好资产不再被坏叙事拖累”的问题,而不是彻底退出。
介绍上市本身并不会主动创造估值溢价,也不能直接完成定价权切换;真正实现从“混合折价”走向 “单一资产定价” 的,是业务分拆、主体独立这一资本动作。至于最终估值水平高低,依旧由市场说了算。创维光伏独立后,将直接与纯光伏上市公司在估值、盈利能力和增长质量上被对标,再也无法用“集团新能源板块”的模糊身份获得庇护。
港股光伏板块的估值本身也高度分化:龙头信义光能(00968.HK)的历史市盈率平均值在29倍上下,而协鑫科技(03800.HK)等资产在行业下行周期中处于亏损状态。独立上市意味着获得一个新能源的“身份”,但不自动意味着获得一个新能源的“价格”。
更具体的挑战来自治理层面。创维光伏与集团体系之间的关联交易占比偏高,涉及组件采购、电站运营等环节,独立后需要以更严格的独立定价和披露规范来满足上市规则的要求。黄氏家族同时控制非上市的创维集团和上市的创维光伏,关联交易的公允性、资源分配的边界,都会被放在放大镜下。
此外,创维光伏截至2025年上半年的资产负债率达到86.50%,重资产模式叠加金融租赁链条,对现金流管理和风险隔离提出了不低的要求。
结语
创维这笔交易,本质上是一次迟到的估值修复尝试:把一张已经兑现的利润表从旧估值体系里解放出来,交给新能源赛道重新定价。
它的合理性在于,光伏业务确实已经长到了不该被家电估值淹没的体量;它的风险在于,独立之后,市场对这块资产的审视会比在集团体内时更直接、更苛刻——不仅要看它赚了多少钱,还要看它的钱是怎么赚的、成本结构能不能优化、关联依赖能不能真正切割。
交易结构能解决“被谁定价”的问题,但不能自动解决“值多少钱”的问题。创维光伏“上位”之后,真正的答卷才刚刚开始。
作者|遥远
编辑|Danna
暂无评论