

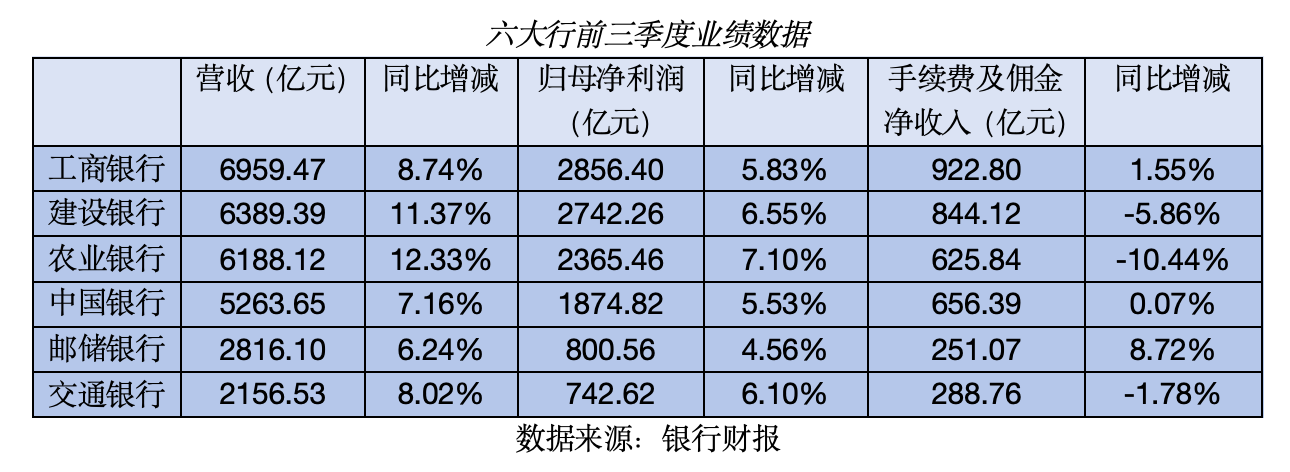
11月1日,记者统计的三季报数据显示,今年前三季度,工商银行、建设银行、农业银行、中国银行、邮储银行、交通银行等六大行的营业收入(下称“营收”)均同比增长超6%。
净息差是衡量银行盈利能力的核心指标。今年上半年,5家大行息差出现回升,到了三季度,这一指标有所分化。其中,交通银行净息差回升至1.24%;工商银行、农业银行、中国银行的净息差均与上半年一致,分别为1.29%、1.28%、1.27%;建设银行、邮储银行的净息差分别较上半年微降1个基点、3个基点。
建设银行副行长纪志宏在三季度业绩会上表示,净息差较上半年小幅下降1个基点,主要受两方面因素影响:一是银行存款季度新增节奏影响,下半年到期的中长期定期存款相对较少;二是债券市场利率中枢延续下行趋势,三季度十年期国债平均即期收益率1.73%,较上季度下降5个基点,对当季收益表现带来一定影响。
农业银行财务会计部副总经理张奇渊表示,展望全年,农业银行的利息净收入有望继续保持稳中向好的增长势头。
除了净息差外,前三季度,金融投资对大行业绩的贡献在提高。
手续费及佣金净收入承压 其他非息收入提速
六大行业绩向好,呼应了近日评级机构对国有大行生存力评级的上调。10月27日,惠誉以业务状况优势、风险状况评分上调、资产质量评分上调、盈利韧性及融资与流动性增强等指标,上调了六大行的评级。其中,工商银行、农业银行、建设银行、中国银行的生存力评级由“bbb”上调至“bbb+”,邮储银行由“bbb-”上调至“bbb”,交通银行由“bb+”上调至“bbb-”。
具体到营收方面,前三季度,工商银行以6959.47亿元稳居首位,建设银行、农业银行紧随其后。增速上,农业银行的营收同比增长12.33%,为六大行最高;建设银行的营收同比增长11.37%;工商银行、交通银行、中国银行、邮储银行的营收同比增速均超过6%。
归属于母公司股东的净利润(下称“归母净利润”)方面,前三季度,工商银行的归母净利润位居六大行首位,达2856.40亿元。增速方面,农业银行的归母净利润同比增长7.10%,为六大行最高;建设银行、交通银行的归母净利润同比增速均超6%。
拆解营收结构,利息净收入方面,5家大行利息净收入均保持了9%以上增速。
手续费和佣金净收入增长分化。其中,邮储银行的手续费及佣金净收入同比增长8.72%,在大行中领先,工商银行、中国银行小幅增长,农业银行、建设银行、交通银行则同比下降10.44%、5.86%、1.78%。
农业银行在财报中解释,手续费及佣金净收入同比负增长,主要受上年同期存量理财一次性收益高基数影响,若剔除该因素,按可比口径,实现同比正增长。
纪志宏表示,前三季度,建设银行实现手续费及佣金净收入844.12亿元,同比减少52.56亿元,降幅5.86%,主要是上年同期基数较高。剔除特殊因素后,该行手续费及佣金净收入实现正增长。其中,顾问和咨询收入同比下降,主要受市场因素和客户结构等影响;此外,受全市场固定资产投资下降影响,该行部分行业客户需求弱于同期,一定程度上影响相应收入。
值得注意的是,其他非息收入保持高速增长,金融投资成为增长着力点。前三季度,除了中国银行的投资收益下降外,其他大行均实现不同程度的增加。其中,农业银行的投资收益达到618.15亿元,同比增加275.82亿元;工商银行的投资收益达到541.72亿元,同比增加55.57亿元。
前三季度,建设银行其他非利息净收入同比增长59.83%,较上半年提升9.48个百分点。纪志宏表示,这主要源于两方面:一是持续优化投资策略,合理配置权益类资产,部分股权投资项目成功上市,取得较好收益;二是面对债券利率低位震荡的市场环境,积极把握市场机会,加强债券组合精细化管理,灵活调整投资交易策略,债券投资收益取得一定增长。
交通银行在财报中提及,2026年1月至9月,该行实现投资收益及公允价值变动收益合计247.86亿元,同比增加44.23亿元,增幅21.72%,主要是该行持有的长鑫科技股权项目实现上市,股权公允价值变动损益同比增加较多。
邮储银行表示,其他非息收入的增加主要是该行积极推进交易转型,加快债券、票据等资产交易流转,买卖价差收益增加,以及证券投资基金估值增加带动。
资产质量继续改善 个贷压力仍凸显
前三季度,六大行资产规模也稳步增长。截至2026年9月末,六大行总资产合计超236万亿元。
资产质量方面,六大行总体保持稳健。农业银行的不良贷款率为1.23%,较上年末下降4个基点;建设银行、工商银行、中国银行的不良贷款率分别为1.29%、1.29%、1.22%,较上年末分别下降2个基点、2个基点和1个基点;交通银行的不良贷款率为1.29%,较上年末上升1个基点;邮储银行的不良贷款率为0.99%,仍为六大行最低,但较上年末上升4个基点。
从贷款的结构上看,公司类贷款成为主要增长动力。中国银行、农业银行、建设银行、工商银行的公司类贷款余额较上年末增长均在1万亿元以上;邮储银行、交通银行的增速分别为16.9%、8.64%。
三季度,个人贷款缩减势头仍在延续。
就六大行而言,今年上半年,除了农业银行与邮储银行的个人贷款余额保持增长外,其他4家大行这一指标仍在下滑。其中,交通银行的调整幅度最大,较2025年末减少800.13亿元。到了三季度,增减的格局保持不变。其中,前三季度,交通银行的个人贷款余额达27264.87亿元,较上年末减少1085.51亿元,降幅3.83%
邮储银行表示,该行个人贷款余额为48730.50亿元,较上年末增加284.65亿元,增长0.59%,主要是该行持续加大对乡村振兴等领域的信贷投放力度,个人小额贷款增长带动。
(作者 刘颖)
暂无评论