
《科创板日报》10月30日讯(记者 史士云)今日晚间,泽璟制药(688266.SH)披露了2026年第三季度业绩报。
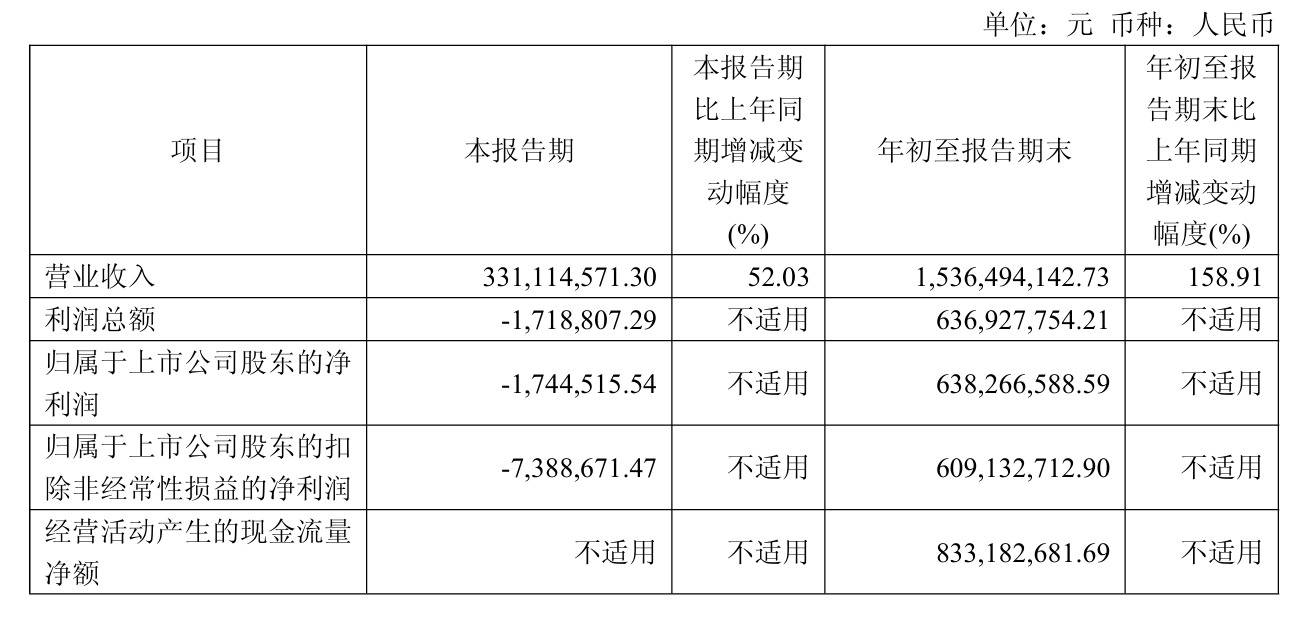
报告期内,泽璟制药第三季度实现营收3.31亿元,同比上升52.03%,归母净利润和扣非归母净利润分别为亏损174.45万元和738.87万元,不管是同比还是环比,亏损均得到显著收窄。
从今年整体前三个季度来看,泽璟制药营收规模达到15.4亿元,同比增幅达158.91%。盈利端也迎来显著反转,归母净利润为6.38亿元,扭转去年同期亏损9342万元的态势;扣非归母净利润6.09亿元,同样告别上年1.21亿元的亏损。
经营性现金流也保持了比较充裕的水平,今年前三个季度,泽璟制药经营活动产生的现金流量净额为8.33亿元,主要来自ZG006项目授权许可1亿美元首付款,以及注射用人促甲状腺素β独家市场的2亿元推广授权款。
与此同时,截至三季度末,泽璟制药总资产33.07亿元,较上年度末增长11.4%,归母净资产为17.19亿元,较上年度末增长59.1%。
对于第三季度营收的增长,泽璟制药称,主要来自药品销售增长,其中重组人凝血酶同比保持增长,吉卡昔替尼片依托医保落地实现销量大幅放量。这也意味着剔除前期大额BD授权首付款影响后,泽璟制药单季度回归到了药品销售为主的经营主线。
截至目前,泽璟制药已有4款产品实现商业化,包括多纳非尼、吉卡昔替尼、重组人凝血酶以及注射用人促甲状腺素β。同时,泽璟制药还有多款在研管线,包括DLL3三抗产品ZG006、PD-1/TIGIT双抗ZG005、三特异性T细胞衔接器ZGGS34等。
其中,ZG006大中华区以外区域的独家开发与商业化权利已对外授权给艾伯维,该笔授权相关收入是泽璟制药业绩转好的关键因素,不仅已落袋1亿美元首付款,并在近日又收到了艾伯维基于临床试验进展支付的1000万美元里程碑付款。
在近期举办的2026年欧洲肿瘤内科学会(ESMO)年会上,泽璟制药公布了一项ZG006单药用于小细胞肺癌的I/II期临床数据。该研究中位随访时长约20个月,按照独立评审委员会(IRC)评估结果:10 mg、30 mg、60 mg(均为每两周一次)三个剂量组的客观缓解率(ORR)分别为75.0%、61.1%、91.7%,疾病控制率(DCR)分别为 75.0%、72.2%、91.7%,中位无进展生存期(PFS)分别为12.3个月、5.4个月、11.2个月。
而从已上市产品的商业化销售情况来看,多纳非尼是泽璟制药最早实现商业化上市的产品,其肝细胞癌和甲状腺癌两个适应症均已被纳入国家医保目录,半年报数据显示,截至今年上半年,该产品已覆盖2400余家医院和超1100家药房。
另外一款主力型产品吉卡昔替尼已获批治疗骨髓纤维化和重度斑秃,并已被纳入国家医保目录,且在近期提交了治疗活动性强直性脊柱炎的新药上市申请。此外,该产品用于治疗中、重度特应性皮炎的III期临床试验已达到主要疗效终点,泽璟制药正在加快推进该适应症的上市进程。
从泽璟制药披露的口径来看,吉卡昔替尼片正依托医保红利实现销售快速爬坡。不过,该产品仍需与芦可替尼、贝泽昔替尼、罗伐昔替尼等多款JAK抑制剂同台竞争,后续能否稳住增长势头,仍有待观察。
至于另外两款产品重组人凝血酶和注射用人促甲状腺素β,泽璟制药则选择分别将中华区的独家市场推广服务授权给了远大山东和默克公司。
值得关注的是,在披露三季度业绩报的同时,泽璟制药还宣布以公积金“补亏”。
泽璟制药称,截至2025年末,母公司账面累计亏损 25.02亿元,资本公积余额 33.75亿元,盈余公积为0,公司计划拿出25.02亿元资本公积弥补这笔累计亏损,该部分资本公积来自股东出资形成的股本溢价。补亏完成后,母公司累计亏损将全部抹平,资本公积还剩余8.73亿元。目前该方案已通过董事会审议,还需要股东大会表决通过才能实施。
有观点分析认为,资本公积补亏本质上是一项账面财务调整,并非靠经营利润消化历史亏损。对泽璟制药这类长期投入研发、前期持续亏损的创新药企而言,在主业已经实现盈利反转的节点推出该方案,其价值在于抹平母公司报表累计未分配利润负数,为后续分红打开空间。
但市场也需要理性看待,不能因为该操作美化公司现有的经营基本面,对创新药企业而言,真正的“造血能力”,依旧要看产品销售以及管线持续兑现的能力。
暂无评论