
在行业进入调整期、公司营收连续三年停在30亿元台阶的当口,广东天安新材料股份有限公司(以下简称“天安新材”)把2.5亿元投向一个完全陌生的行业。11月17日,北京商报记者了解到,天安新材拟以增资及股权转让的方式收购深圳市嘉万光通信有限公司(以下简称“嘉万光”)62.5%股权,本次增资及股权收购金额合计2.5亿元。嘉万光承诺2027—2029年,公司三年累计承诺净利润为1.2亿元。据了解,嘉万光主要从事无源光器件产品及电信光缆、机箱等产品的研发、生产与销售。此次跨界布局,或是天安新材业绩承压下寻求第二曲线。天安新材2026年前三季度营收同比下滑12.28%,净利润同比下滑62.16%,传统饰面材料、陶瓷整装业务增长乏力。
业内人士认为,天安新材试图通过并购切入光通信赛道,寻找新的利润增长点。不过,本次交易属于跨界布局,双方业务协同基础偏弱,叠加业绩承诺约束,后续标的经营稳定性、跨行业团队与供应链整合、承诺能否如期兑现,都将成为市场关注焦点,新标的能否对冲主业压力仍有待观察。
从瓷砖到光纤
深耕家居新材料赛道的天安新材,将资本的目光投向了光通信硬件赛道。
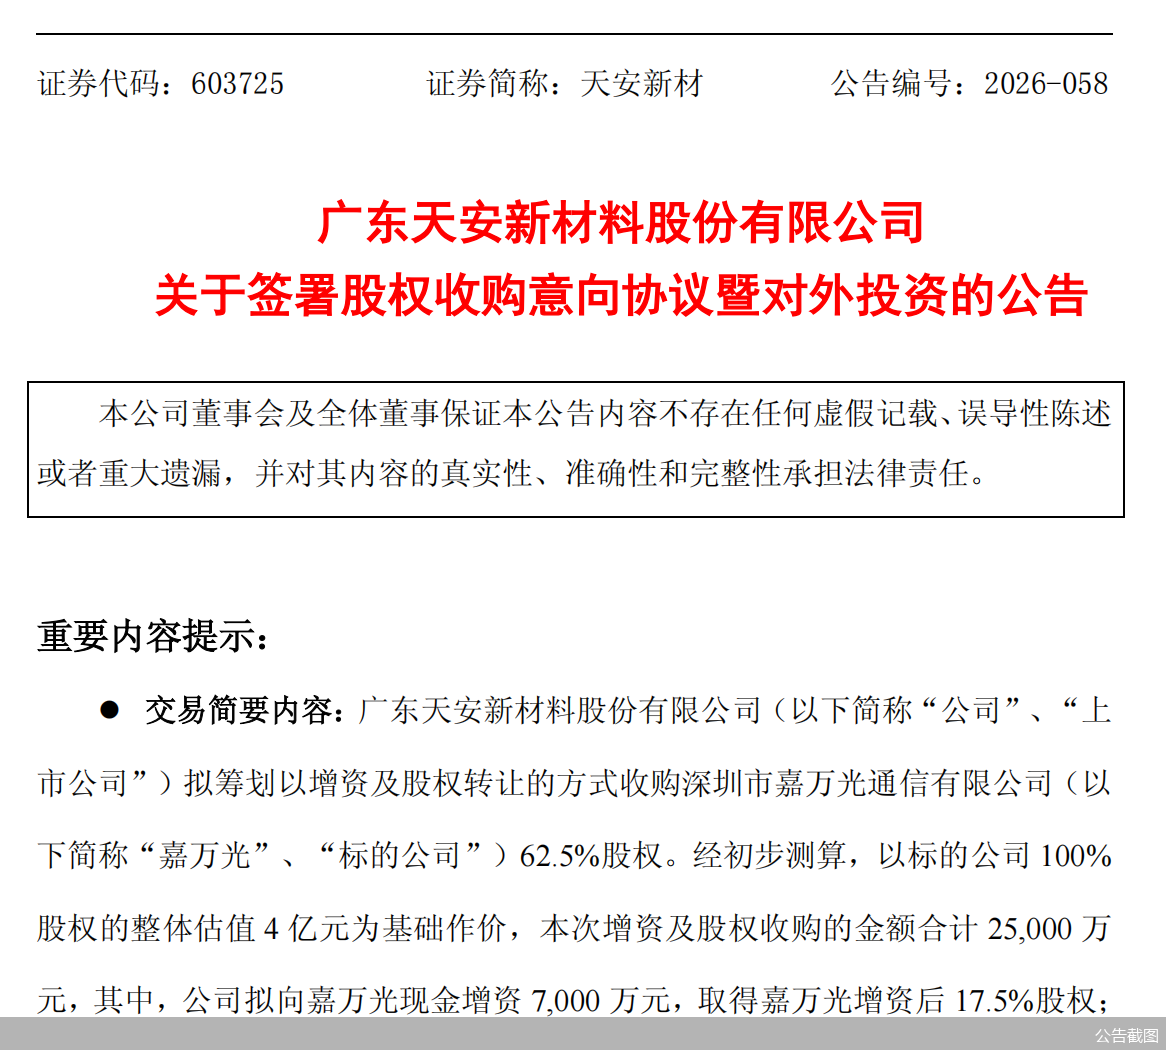
从股权收购意向协议来看,天安新材拟采用“增资+股权转让”组合方式收购嘉万光62.5%股权,以嘉万光100%股权的整体估值4亿元为基础作价,本次增资及股权收购的金额合计2.5亿元。其中,天安新材拟向嘉万光现金增资7000万元,取得嘉万光增资后17.5%股权;天安新材拟受让嘉万光原股东所持本次增资后嘉万光45%股权,股权转让对价暂定为1.8亿元。
对于此次跨界布局未来的战略规划,北京商报记者向天安新材发去采访提纲,截至发稿,企业并未给予回复。不过天安新材在公告中表示,近年来,公司在积极寻找转型方向。本次收购完成后,有利于完善公司新经济产业投资布局,推动公司高质量发展。
北京商报记者了解到,天安新材目前主营业务为高分子复合饰面材料、建筑陶瓷和整装交付服务。此次收购的嘉万光,主要从事无源光器件产品及电信光缆、机箱等产品的研发、生产与销售,是国家级高新技术企业、深圳市专精特新中小企业。
在业绩承诺方面,嘉万光承诺2027—2029年净利润分别为3000万元、4000万元、5000万元,三年累计承诺净利润1.2亿元。若嘉万光在业绩承诺期内累计实现的净利润未达到上述累计承诺净利润的90%,则嘉万光原股东需根据协议约定的方式及金额对上市公司进行业绩补偿。
业内人士分析称,从业务版图来看,天安新材原有业务聚焦泛家居新材料,从未涉足通信电子硬件制造领域,本次收购属于完全跨行业并购,并非产业链纵向或横向延伸。天安新材看重的是光通信、算力基础设施赛道景气红利,试图通过控股成熟专精特新企业,快速拿到新赛道经营主体,开辟第二增长来源,而不是依托原有材料业务做技术衍生。
主业增长遇阻
出资2.5亿元跨界迈入新赛道背后,是天安新材原有主业增长天花板显现。
北京商报记者查阅天安新材历年年报注意到,2023—2025年,天安新材实现营收分别为31.47亿元、31亿元、30.86亿元。其中,2024年、2025年营收同比分别下滑1.34%、0.47%。
进入2026年,天安新材业绩压力进一步放大。2026年前三季度,天安新材实现营收19.94亿元,同比下滑12.28%;实现净利润3690.52万元,同比下滑62.16%;经营活动产生的现金流量净额为71.61万元,同比下滑99.56%,造血能力明显弱化。
从业务来看,2025年,天安新材建筑陶瓷实现营收12.56亿元,同比下滑13.79%,毛利率为23.35%,同比减少2.14个百分点。同期,全国陶瓷砖产量延续下行趋势。
中国建筑卫生陶瓷协会发布的《2025年全国建筑陶瓷、卫生洁具行业运行报告》显示,2025年,全国陶瓷砖产量48.60亿平方米,较2024年下滑17.8%,延续下行趋势。2025年末,建筑陶瓷工业规模以上企业主营业务累计收入比上年同期下滑超过20%。
佛山市陶瓷行业协会会长尹虹表示,市场早已经不是从增量向存量切换,而是在向缩量进行切换。并且,这种向缩量市场方向的切换还会持续。
值得注意的是,作为天安新材主业的另一条腿,高分子复合饰面材料营收也出现下滑。2026年前三季度,天安新材家居装饰饰面材料、汽车内饰饰面材料、薄膜、人造革、建筑耐火饰面板材实现营收分别为1.23亿元、4.54亿元、3.92亿元、1368.46万元、1.48亿元,与上年同期的1.56亿元、4.89亿元、3.7亿元、2792.29万元、2.03亿元相比全线下滑。
业内人士认为,家居新材料行业已经告别高速扩张阶段,存量竞争成为常态。对于天安新材而言,建筑陶瓷、饰面材料业务基本盘稳固,但想要再实现过去的高速增长难度很大,整装业务尚处在培育期,短期贡献有限,公司需要寻找新的增量突破口。
整合效果待检
天安新材此次收购,收获的是AI算力带动下的高景气赛道入场券。但同时,跨界收购仍面临多重不确定性。
对于天安新材而言,此次跨界收购面临的首要问题则是几乎空白的产业协同。天安新材主营高分子、陶瓷家居建材,嘉万光做通信电子元器件,二者原材料体系、生产工艺、客户群体、供应链体系、技术研发方向完全不同,不存在原材料共用、客户共享、渠道复用的基础。
天安新材表示,公司与嘉万光主营业务分属不同行业。在本次交易前,公司未直接从事嘉万光所在行业业务,无相关行业管理经验。本次交易完成后,嘉万光将纳入公司合并报表范围,公司面临一定的收购整合风险。
业内人士分析,对于天安新材而言,在主业盈利承压、经营现金流收缩的背景之下,大额对外投资会占用公司原有主业升级改造、研发投入的资金资源。未来公司需要平衡好原有家居新材料主业的巩固升级和新业务投入之间的资金分配。
摆在天安新材面前的另一个挑战,则是业绩承诺兑现压力。从业绩来看,虽然嘉万光2026年前8个月盈利增速亮眼,但短期高增速是否可以持续三年仍存变数。北京商报记者了解到,近年来,无源光器件行业竞争同样激烈,行业价格战、上游元器件价格波动,都可能影响企业利润。嘉万光存在无法完成累计1.2亿元净利润承诺的风险,即便有补偿条款兜底,也会直接造成投资收益不及预期。
行业专家分析认为,跨界并购最大的难点不在于出钱买下股权,而在于投后管理。对于天安新材而言,如何平衡新旧业务资源分配、如何在不干预标的原有核心团队积极性前提下做好风险管控、如何面对行业周期波动都是企业需要考虑的问题。如果整合不及预期,这笔收购不仅无法对冲主业压力,反而会带来商誉减值、投资损失等潜在风险。
北京商报记者 翟枫瑞
暂无评论