
2026年,A股走出分化剧烈的结构性行情:上半年AI等科技主线“一枝独秀”,年中受海外科技资产波动与中东地缘扰动一度调整,三季度以来市场逐步修复。
站在四季度开启的节点,券商中国记者专访国泰海通证券首席策略分析师方奕,以期更多了解市场痛点,锚定四季度的投资方向。
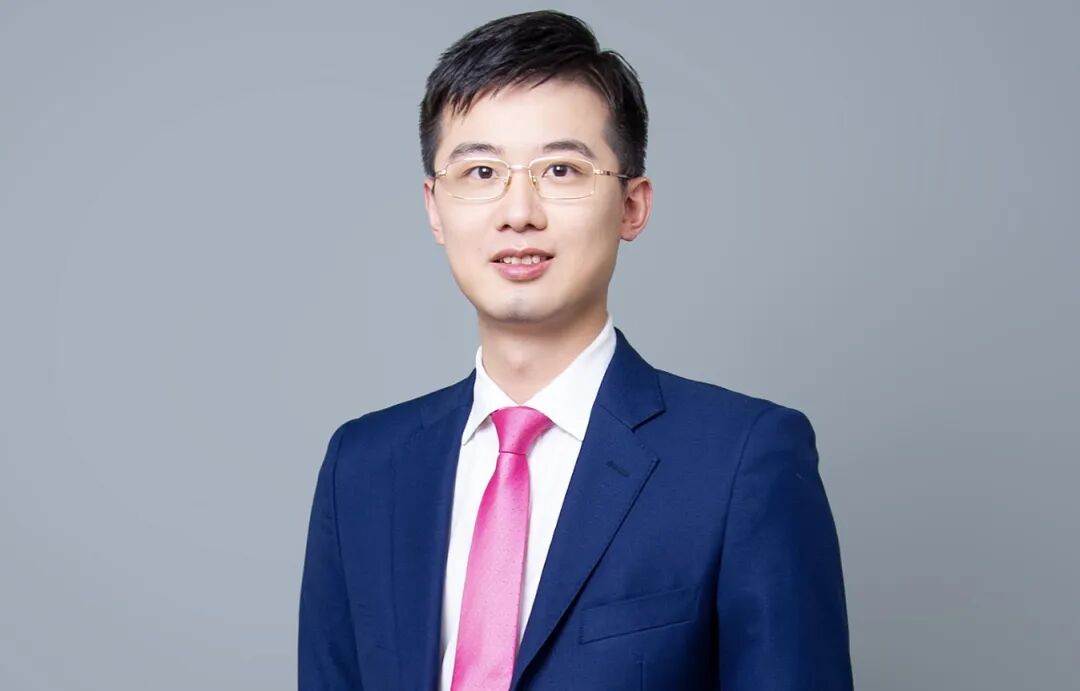
▲国泰海通证券首席策略分析师方奕
方奕认为,站在当前时点,科技投资仍需兼顾“微观结构健康”与“预期能够上修”的环节,科技行情内部是分化的;但从中期维度看,随着产业空间进一步扩大、微观结构问题逐步消化,整体性行情仍会出现并继续走强,因此也是一个布局的时期。
展望后市,随着风险因素的消化与科技产业的进一步发展,在无风险利率下降与资本市场改革的历史环境下,震荡之后我国资本市场仍有望走强。
中期科技仍是布局时点
券商中国记者:AI仍是当前市场关注最高的领域,一边是产业趋势与盈利高增长,一边是拥挤度与估值担忧。您如何评估当下AI主线的“性价比”?
方奕:得益于强劲的产业趋势,A股科技板块尤其是AI龙头公司目前并不存在明显的估值风险,在经历一个季度的剧烈调整后,部分代表性公司的前瞻估值已经处在一个偏低的水平。在更广泛的角度,比如从金融资本追逐热度、金融资本分化程度、资本成本、产业景气度、产业杠杆水平和市场估值水平综合来看,目前科技板块的泡沫化风险也不高。但A股科技板块走势偏弱,也明显弱于海外市场的表现,其中主要原因在于微观交易结构和投资信心出现了较大的受损,在目前缺乏显性增量的格局中,局部存在微观结构受损的股票需要一定的时间消化,导致在一特定的时期股价不反映基本面而更多受交易影响。
因此,现阶段讨论“性价比”并不是简单的高或者低,我想从一个短周期比如1—2个月的维度,科技投资仍然要兼顾“微观结构健康”与“预期能够上修”的环节,这个阶段科技行情内部是分化的;但从一个中期的角度,不论是产业空间进一步扩大还是微观结构问题逐步消化后,整体性的行情还是会出现和继续走强,因此也是一个布局的时期。
券商中国记者:8月反弹中科技细分赛道明显分层,PCB、CPO、MLCC等板块快速修复20%以上,国产芯片、液冷、工业气体反弹滞后。这种分层是资金惯性还是基本面差异?这为我们后续投资科技板块提供了哪些方向?
方奕:8月科技板块反弹分层,核心在于基本面差异,资金惯性仅起到放大效应,是我之前提到的微观结构健康与预期能够上修的集中体现。年中整体市场调整以来,市场对科技板块高增长能否持续与未来业绩能见度的要求是在提高的。PCB、CPO、MLCC直接受益海外AI资本开支,订单与业绩验证快,量价逻辑较为清晰。CPO作为光互联新技术,近两个月产业催化密集,量产落地也进一步提振市场信心;PCB、MLCC作为直接受益产业链物料涨价的板块,量价预期持续上修。
当前市场整体成交额的下降,科技投资扩散到细分赛道,交易是否拥挤、产业新催化是否密集成为重要考量因素。国产芯片、液冷属于产业后端环节,客户认证、收入确认周期更长,短期业绩释放的清晰度还需要进一步的验证和催化。
除了以上的方向外,从中期的角度看,我认为AI和国产链也能够走出独立的叙事和行情。2027年在政策密度、投资强度与项目进度的推动下,算力网建设会进入加速期。目前,国家发展改革委密集推进相关投融资机制、政银企协作机制、项目库建设与重大项目落地工作,近期多地重大项目开始密集落地。
此外,“国产大模型+国产芯片”模式下国产大模型加速适配国产算力生态,以及地缘博弈下“卡脖子”环节国产化与自主新技术应用的必要性也都在提高。因此,受益于大规模智算集群建设的国产GPU以及国产化水平持续提升的半导体制造、先进封装与关键材料在未来也能够看到更多的产业变化和股价的走强。
四季度指数震荡为主
券商中国记者:今年的行情中,科技和红利等之间的“跷跷板”效应比较明显。您认为价值与成长的“跷跷板”是这轮行情的常态还是会逐步钝化?您对于价值股年内行情如何展望?
方奕:从大方向的角度看,价值和成长在未来仍然是一个跷跷板或者平衡板。
由于无风险利率的持续走低,一个比较明确的趋势是整个社会财富管理和资产管理的需求在走强,不再满足于1%—2%上下的存款利率。从全球看,大的历史浪潮在于生产力提高,尤其是在技术密集和知识密集型产业发展中,资本市场是少数能够参与新一轮分配和社会进步的重要媒介和渠道。
但是,我们遇到的一个障碍是国际格局不稳定、地缘与安全不确定性上升,全球通胀与流动性风险不稳定等等,因此在复杂环境下单一风险资产或者单一进攻资产难以适配资产管理的需求。包括黄金、商品、债券、股票以及在股票内部科技、红利或者价值、成长体现的是轮动或者均衡的特点。
在传统领域,我们更看好战略资源品与高分红。首先,美债已未必是唯一的无风险资产,国际信用的降低会推动各国重新补足其他无风险资产的需求,同时复杂的国际局势下资源安全需求提高,地缘冲突与AI建设需求也会令大宗品供需紧张,贵金属/工业金属/稀有金属等板块存在机会。其次,在股市波动后,组合稳定的需求提高,同时保险资金资产负债管理新规也会推高高分红股票的配置意愿,银行/券商/煤炭/运营商/港股高分红等也受益。
券商中国记者:上证指数在4000点左右震荡了两个多月。展望四季度,市场整体将如何演绎?市场出现方向性变化,主要推动力可能来自哪些板块?
方奕:指数仍然以横盘震荡为主,目前大盘指数既没有大跌新低的预期,也没有大涨新高的预期,总体是个上有顶、下有底的横盘震荡。我们预计未来1—2个季度的运行区间仍然在3800—4200点之间,底部区域3700—3800点,不会很低。
四季度由于流动性环境的约束,总体上是个弱震荡,价值类板块也很难将指数推到一个较高的位置上去,主要起到的是稳定指数的作用。股市要有较好的表现和走势还是要靠科技股重新走强,待美联储加息节奏、地缘冲突/国际关系进一步明朗化,我们认为今年底明年初可能是整体行情走强的一个时间节点。
我国资本市场还能走强
券商中国记者:近两年,A股增量资金格局正在发生结构性变化——宽基ETF放量、险资与中长期资金加速入市等正在改变A股资金结构。但是A股仍然出现了比较明显的短期化的行情,您如何看待这种冲突?
方奕:一方面是要推动更高质量的上市公司治理,上市公司治理体系和治理能力不提高,很难匹配投资需求;另一方面也需要在制度设计尤其是考核机制上解决耐心资本不耐心、机构资本短期化的问题,还需要更长时间的摸索和适配,并非一日之功。
券商中国记者:资本市场投融资综合改革持续推进,从分红回购引导到中长期资金考核优化。您如何看待这些制度变化对A股估值体系的长期影响?
方奕:一直以来,市场认为影响股票估值的因素主要在公司的业绩、无风险利率、风险偏好等。事实上,制度的变化非常容易被忽视,但绝不能忽视的是制度的变化。“投融资相协调”的资本市场制度改革,一方面提高股东回报,提升中国资产的可投资性,另一方面构筑A股的“防火墙”,系统性降低A股的风险评价。
券商中国记者:站在当前时点向前看六个月,如果做一个“超预期”情景推演——无论向上还是向下——您认为最可能的意外会来自哪里?对普通投资者,您当下最重要的一条建议是什么?
方奕:在年中市场调整以后,诸多投资人出现了信心的受损和缺失。我认为,A股的“转型牛”还不会结束,在未来6个月也还会走强。今年下半年诸如美国加息、美伊冲突、AI叙事也包括国内股市流动性减少、微观结构恶化等负面因素持续深化和冲击A股,更多地体现为对风险的定价和交易的定价。
随着时间的推移和风险因素的消化和清晰,以及科技产业进一步的发展,考虑我国处在无风险利率下降与资本市场改革的历史环境,我认为在震荡之后我国资本市场还是能够走强。
校对:刘星莹
暂无评论