
21世纪经济报道记者周潇枭 北京报道 11月11日,财政部举行“十五五”时期会计高质量发展新闻发布会,重点介绍“十五五”时期会计改革与发展的重点考虑。
近年来,面对资本市场虚增利润、欺诈发行等财务造假违法违规案件时有发生的状况,我国会计工作更加注重“严监管”。“十四五”以来,我国会计法和注册会计师法先后完成修正,通过加大处罚力度,进一步规范企业和会计师事务所的相关行为。
财政部会计司司长林启云在发布会上表示,“十五五”时期,要把规矩守严,建设协同高效的会计监督体系,全链条依法重拳惩治财务造假和审计违法违规行为,维护市场经济秩序。
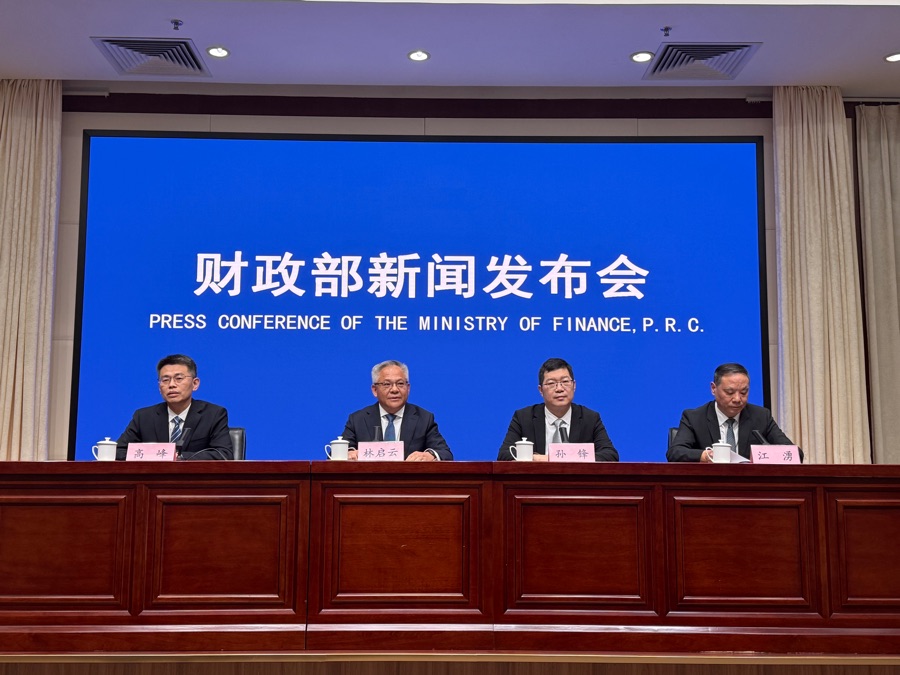 (财政部发布会现场图,拍摄:周潇枭)
严厉打击财务造假
会计是经济管理的重要组成部分,几乎每个人、每家单位都会与会计打交道。与此同时,我国会计专业人员队伍在不断壮大。截至“十四五”期末,全国会计师事务所(含分所)数量超1万家,执业注册会计师超10万人,每年为420万家企事业单位提供专业服务;全国代理记账机构数量超16万家,专职从业人员超58万人,服务中小微企业等超1600万家。
“严监管”是“十四五”时期会计工作的重要方向。会计法于2024年完成第四次修改并出台,将相关责任人员财务造假罚款上限提高至500万元;注册会计师法于2026年6月完成修改并出台,将于2027年1月1日正式施行,将违规出具报告的处罚上限提高至10倍——通过堵住“做假账”和“出假报告”两大源头,有效防范和打击财务造假。
林启云表示,“两法”修改,核心的一条就是坚持监管与发展并重。一方面,突出监管的“严”“准”“全”。大幅提高处罚力度,构建科学精准的全链条追责体系,立起带电的“高压线”。比如,会计法区分一般违法行为、财务造假重大违法行为,明确单位和个人应承担的法律责任。再比如,注册会计师法在加大对注册会计师和事务所追责力度的同时,着力破解系统性造假“利益链”,对串通、唆使、配合出具虚假审计报告的行为全面追责。另一方面,强调发展的“新”“稳”“优”。大力支持拓展业务新领域,强化会计审计信息安全,加快数智化转型,推动行业做强做优、健康发展。
首都经济贸易大学会计学院教授李百兴对21世纪经济报道记者表示,会计信息质量是关乎我国金融和资本市场能否健康发展的重要因素。长期以来,企业会计信息质量偏低,在一定程度上拖累了我国的资本市场。更为严重的是,一些企业采用财务造假的手段粉饰业绩、谋取私利,严重损害了投资人、债权人、供应商和客户等其他利益相关者的利益。企业财务造假的原因有很多,其中一个重要因素是对财务造假的处罚力度不够。两部法律的修改,从会计信息提供者和审计者角度加大责任追究力度,加大对财务造假的处罚力度,既强化会计责任,也强化审计责任,目的是要打造“不敢财务造假”“不能容忍财务造假”“不敢帮助财务造假”的环境。
11月11日,财政部对外发布《会计改革与发展“十五五”规划》,明确提出要严厉打击财务造假。严格落实会计法等法律法规,压实各类主体责任,建立权责清晰的责任体系。聚焦国计民生重要行业和关键领域持续开展会计信息质量检查,以“清存量、遏增量”为目标,严肃查处财务造假行为。严厉打击虚构经济业务、虚增利润粉饰报表、编制虚假财务会计报告等违法违规行为,深挖造假链条,依法查处第三方配合造假行为,加快出清造假存量。坚持关口前移、防患未然,健全常态化监测预警机制,运用大数据、信息化手段提升监管能力,源头遏制造假增量。以查处严重违法行为和性质恶劣案件为抓手,对涉案单位和责任人依法追责问责。
林启云表示,“十五五”时期,做好立法工作“后半篇文章”,将重点抓好三件事:把配套制度“建起来”、把财务造假“打下去”、把会计审计质量“提上来”。进一步完善打击财务造假“1+N”工作体系,强化财政部门执法力量,推进行政执法与刑事惩戒、民事追偿、纪检监察贯通协同,建立健全“不敢造假、不能造假、不想造假”的各项制度,保持打击财务造假的高压态势。
打击虚增利润、粉饰报表等行为
近年来,财政部认真贯彻落实党中央、国务院关于加强财会监督、严厉打击财务造假的决策部署,依法加大监督检查和行政处罚力度,持续推动提升会计审计质量。
2023—2025年,财政部连续三年组织开展财会监督专项行动,组织各地监管局和地方财政部门对1.8万户企业开展会计信息质量检查,对华融资产管理公司、紫天科技等356户企业、188名企业负责人作出行政处罚;对7010家次会计师事务所开展执业质量检查,对普华永道中天、北京亚泰国际等729家次会计师事务所、1896名注册会计师作出行政处罚。
财政部监督评价局副局长孙锋在发布会上表示,下一步,财政部将切实履行财会监督主责,坚持“严监管、零容忍”,持续加大监督检查力度,严肃查处会计审计违法违规行为。紧盯社会影响恶劣的重大财务造假案件,查深查透查实会计、审计责任,依法依规作出处理处罚,强化警示震慑。开展财会监督质效提升三年行动(2026—2028年),坚持严的基调,保持打击财务造假高压态势,持续加大监督检查力度。一方面,开展会计信息质量检查,严厉打击虚构经济业务、虚增利润、粉饰报表等违法违规行为,推动国家统一的会计制度有效执行。另一方面,加大对会计师事务所、资产评估机构等中介机构执业质量监督力度,重点查处伪造审计证据、串通舞弊、抄表式审计、出具虚假报告等问题,净化执业环境。建立健全协同高效的跨部门监管工作机制,与发展改革、公安、金融监管、证券监管等相关部门建立线索移送机制,增强工作合力,提升监督效能。
李百兴表示,“十五五”期间,要打击财务造假,需强化“两法”的执行,坚持“违法必究”“财务造假从严处罚”的原则,持续营造“强监管”氛围,使财务造假无处遁形。要进一步完善法规和制度,给“拒绝财务造假者”和“揭露财务造假者”实实在在的支持。现实中财务造假多是通过单位财会人员之手,但他们大多是迫于管理者的压力,需要通过机制保障会计人员拒绝财务造假的“权”和“利”。另外,当前审计市场存在“审计收费偏低”和“劣币驱逐良币”的现象,建议进一步完善机制,保障审计收费处在合理水平,提高审计人员收入,吸引更多优秀人才的加入,这样能更好地提高审计质量,降低财务造假的可能性。
暂无评论