
21世纪经济报道记者 孙诗卉
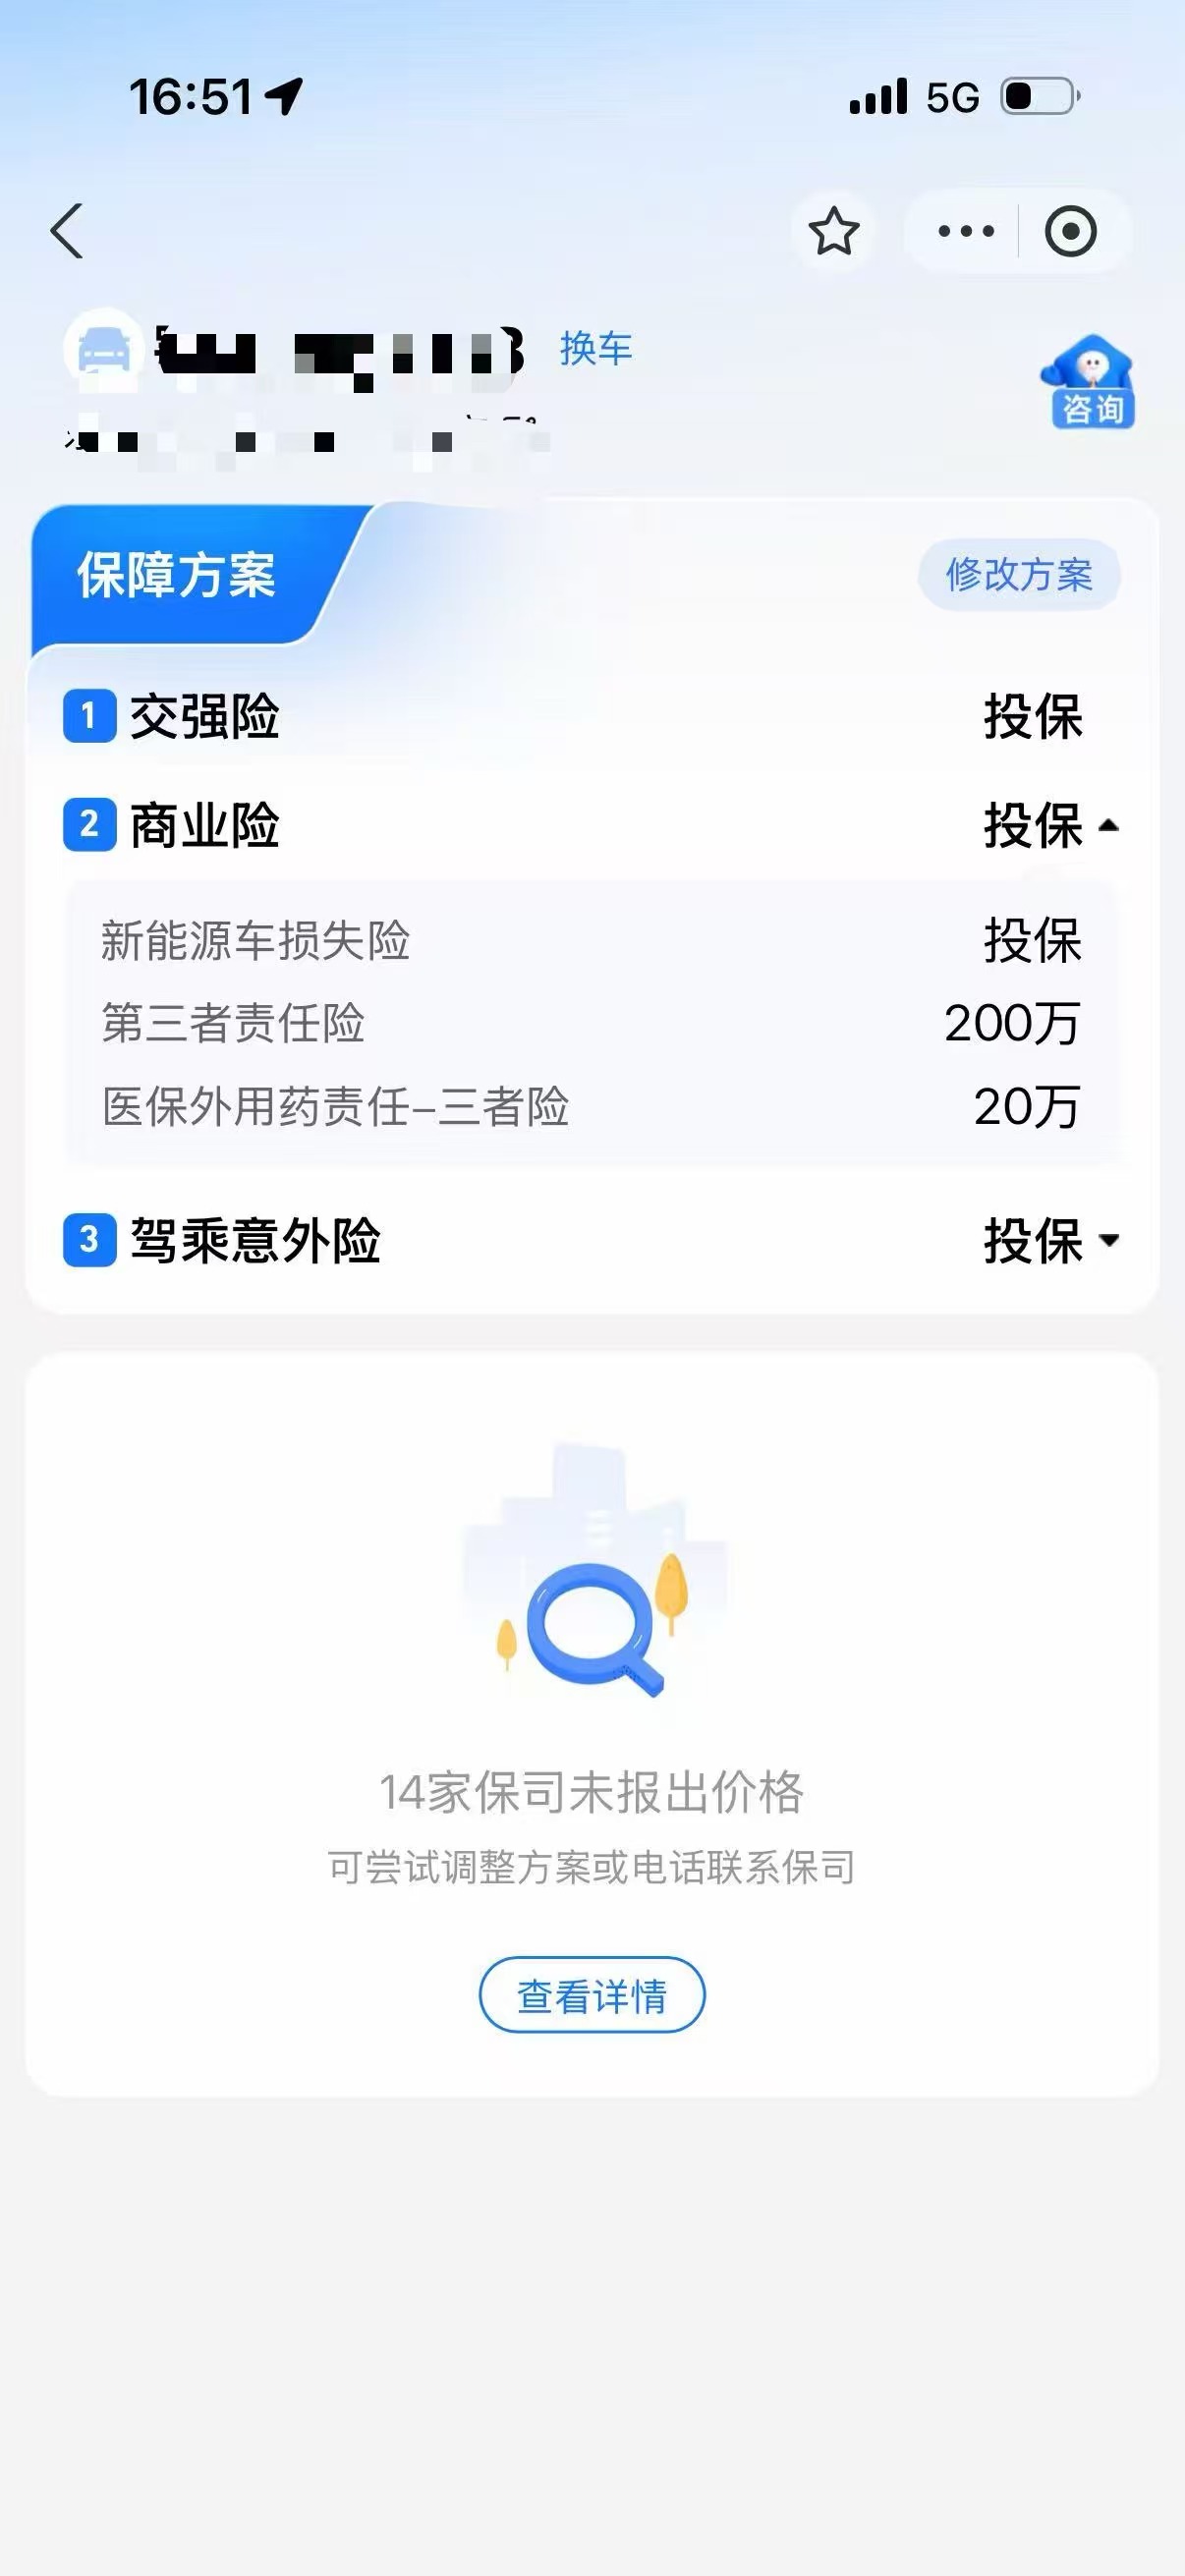
“今年没有一家保险公司给我的车出报价。”临近续保时限,来自武汉的新能源车主徐先生却没有收到一家保司的线上报价。徐先生向21世纪经济报道记者提供的线上车险比价平台页面截图显示,“14家保司未报出价格”。
作为一名驾龄二十多年的老司机,徐先生才刚换新能源车没几年,虽然去年出险过,但以前作为油车车主,他从没遇到过保险公司不出报价的这种情况。在他的潜意识里,临近续保,应该是保险业务员们争先恐后来联系他续保才对。结果眼下的情形是他完全没想到的。
此外,在传统认知里,不出险就该打折,但有不少车主反映,自己没出险,今年的报价却上涨了。种种迹象表明,2026年的车险定价逻辑较以往更加复杂。
某互联网平台车险业务专家对21世纪经济报道记者表示,直接影响商业车险保费的因素,远不止“出险次数”一项。交通违章记录、车辆用途变更、甚至你所在城市和所开车型的“整体赔付表现”,都可能在不经意间推高续保账单。
违章:最容易被忽略的“隐形账单”
“车主平时比较容易忽略的就是交通违章,违章多会被系统判定为高风险用户,导致续保价格上涨。”上述专家向21世纪经济报道记者表示。
这并非保险公司“自行其是”。车险综合改革后,交通违法系数被正式纳入定价公式。2026年3月,车险系统与交管数据实现全国联网,异地违章、换保均无法规避记录。这意味着,一次闯红灯除了200元罚款和扣分,还可能在未来一年让保费上涨数百甚至上千元。
不同地区的浮动规则各有侧重。例如,上海对酒后驾驶实行交强险费率联动:饮酒后驾驶一次保费上浮15%,醉酒驾驶一次上浮30%;北京则对闯红灯设有商业险费率浮动规则,超过3次上浮5%,5次及以上上浮15%。
“交警罚一次,保险公司再罚一年”,正在成为车主必须面对的新现实。
除了违章,车辆用途变更也是容易被忽略的风险行为。
“家用车用来跑网约车或者顺风车,也会影响保费。”上述专家指出。新能源车险纠纷中,相当一部分就源于“家用车私改营运”后出险遭拒赔。
经过与相关平台的沟通,记者了解到,徐先生就属于这种新能源车“私改营运”的情况。多位业内人士向记者明确,这种情况普遍被各家保司标记为高风险,如果还叠加出险、违章,很有可能直接导致拒保。而徐先生去年就存在出险和违章的情况。
与此同时,即使没有相关风险行为,记者发现,新能源车的保费也普遍高于同等情况下的油车。
新能源车保费为什么更贵?答案藏在“车型”里
“很多新能源汽车采用了一体压铸技术,维修成本高,基础保费就比较贵。此外,新能源车提速快,驾驶习惯与燃油车不同,事故概率更高。”一位车险业务部门人士向记者解释。
车车科技新能源车险业务负责人对21世纪经济报道记者表示,部分新能源车型采用高度集成的电池包和车身结构,一旦发生底盘碰撞或结构性损伤,维修检测要求较高,部分零部件维修或更换成本也比较高。同时,智能化配置增加后,传感器、摄像头和相关电子部件受损,也可能带来额外的维修费用。
更深层的原因在于历史赔付数据的匮乏。新能源车险专属产品推出仅数年,保险公司定价策略偏保守。更关键的是,车型本身的“风险画像”会传导到每一位车主身上。
“比如某一车型,大部分都是用作网约车,风险集中。这时如果车主买来当私家车通勤使用,也会受到整体大盘的影响,导致基础保费略高。”上述新能源车险业务负责人表示。
不过,对于有没有一个统一的“高风险车型名录”对外公开的问题,上述专家表示,各家保险公司内部有自己的风控和定价系统,车主在买车前很难提前查到某款车是否属于“高风险车型”。
上述新能源车险业务负责人表示,行业并不存在一个能够简单套用到所有保险公司的统一公开车型风险系数表,每家保险公司的精算体系都不相同,评判每个车型的指标都不一样。
另外,针对“没出险也涨价”的问题,上述专家提到同城同车型也存在“风险共担”,例如“某城市同车型赔付率崩了,保险公司会调高该地区车型系数,导致该地区所有同车型车主保费上涨,哪怕没出险也有可能被连带”。
业内人士向记者确认了这一逻辑。这与前述“网约车集中车型”的传导机制一致——当一款车的整体赔付表现恶化时,保险公司调整的是车型系数,而非单独针对某位车主。
从地区维度看,风险点也存在差异:一线城市和大型省会城市以拥堵和停车难为主,小剐蹭多、单车保额高;沿海地区以台风和水浸为主,季节性出险;北方冬季冰雪路面失控碰撞多。
被拒保了怎么办?线上不行,试试线下
比涨价更棘手的是“买不到保险”。
不过,也并非没有解决办法。
上述专家建议,如果被拒保,车主可以尝试几种路径:多咨询几家保险公司,换不同的投保渠道(线上买不了可以咨询线下代理人),或者通过监管推出的“车险好投保”平台投保。该平台为高赔付风险新能源车提供线上化投保窗口,保险公司不得拒保。浙江、河北等地也已建立高赔付车型承保“绿色窗口”或“易投保”平台,落实交强险“应保尽保”、商业险“愿保尽保”。
徐先生后来通过线下渠道,在保险代理人的协助下顺利投保。“每一家保险公司的风控策略和定价模型都不一样,所以会出现有些车型线上没有报价,线下可以续保。”上述车险业务部门人士解释,线上是纯系统模型评估,高风险车型可能会被直接拒绝;线下是人工核保,有灵活调整的空间,甚至可以通过加费承保。
车险涨价、被拒保后还能恢复吗?针对这一问题,上述专家表示:“保持良好的驾驶习惯,不违章、不出险,一般2年左右车险价格会回归到正常水平甚至更低。”他进一步补充,新能源车险的定价主要看过去三年内的出险次数:三年不出险属于低风险用户,出险一次属于正常用户,两次及以上则属于高风险用户。
不过针对徐先生这样的情况,上述车险代理人表示,徐先生当前的情况已经比较严峻,有条件的情况下建议“养一养”,比如先暂停作为营运车辆使用、降低使用里程数。否则明年可能依然会存在“续保难”的问题。
“车电分离”能否破局?
值得注意的是,近年来,新能源车险“车主喊贵、险企喊亏”的困局,让“车电分离”模式被寄予厚望。
2026年6月23日,商务部等9部门联合印发《关于培育壮大汽车后市场消费若干措施的通知》,在“加大保险服务支持力度”中提出建立保险车型综合分级制度、提供“基本+变动”组合产品、探索“车电分离”保险模式三项政策工具。
“车电分离”的核心是将车身与动力电池的保障责任拆分,车身险覆盖硬件风险,电池险独立定价。重庆黔途物流的试点显示,采用“车电分离”模式采购新能源货车,保费降低了约30%。
但对这一模式的前景,业内人士持审慎态度。“车身和电池分开购买或租赁,最大的问题在于保险公司、车企、电池运营商之间的协同。目前看下来仅有部分车企在尝试,短期内难以大规模落地。”
从更宏观的视角看,新能源车险的定价难题,本质上是一个数据积累与风险匹配的问题。随着车型风险分级制度逐步建立、跨行业数据共享持续推进,车主个体的驾驶行为与车辆风险之间的匹配才会更加精准。在那之前,保持良好的驾驶习惯、了解所在地区的违章与保费挂钩规则、在投保时多尝试不同渠道,是车主最务实的应对方式。
暂无评论