
要点:
● 能源价格波动,CPI增速上行
● 能源价格波动,PPI增速上行
● 资源争夺叠加供需不匹配问题缓解,2026年价格增速或有上行
内容提要
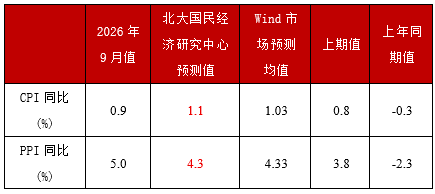
2026年9月份,CPI同比增长0.9%,较前月上涨0.1个百分点,这主要受能源价格上涨推动,居民消费价格整体运行平稳,温和上涨。9月能源价格上涨明显,是推动CPI增速上行的主要因素。
2026年9月份,PPI同比增长5.0%,较前月上涨1.2个百分点,上游原材料价格上涨,尤其能源价格再次上涨,推动工业品价格增速继续上行。一方面,8月以来的美伊战争加剧,国际能源价格再次上涨;另一方面,促消费叠加整治反“反内卷”式竞争,耐用消费品价格增速明显上涨。
9月国际能源价格继续上涨,中国国内通胀率上行。具体各项数据间接反映出,本月经济结构调整继续,高技术产业继续快速增长,终端需求相对旺盛,价格增速继续上行。9月CPI中通信工具价格同比增长14.3%,较前月上涨3.7个百分点;PPI中计算机、通信和其他电子设备制造业价格同比增长5.8%,较前月上涨0.5个百分点。
正文
能源价格波动,CPI增速上行
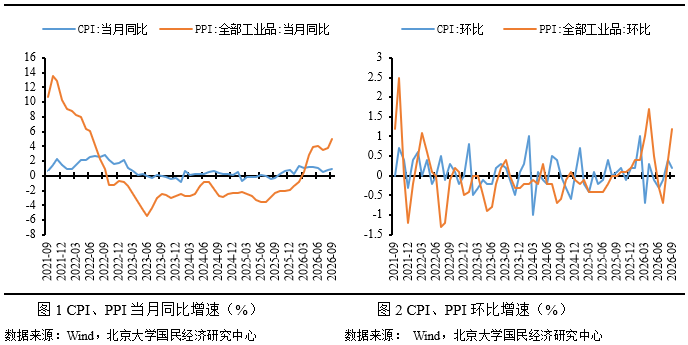
2026年9月份,CPI同比增长0.9%,较前月上涨0.1个百分点,这主要受能源价格上涨推动,居民消费价格整体运行平稳,温和上涨。9月能源价格上涨明显,是推动CPI增速上行的主要因素。
9月交通工具用能源价格同比增长14.9%,较8月上涨6.6个百分点,是推动CPI增速上涨的主要因素。8月,美伊再次开战,中东局势再度紧张,导致全球原油价格上涨,9月活跃合约布伦特原油期货收盘平均价较8月环比上涨16%,原油期货价格由7月份平均84.42美元/每桶,涨至9月份平均102.16美元/每桶,带动国内成品油价格上行。
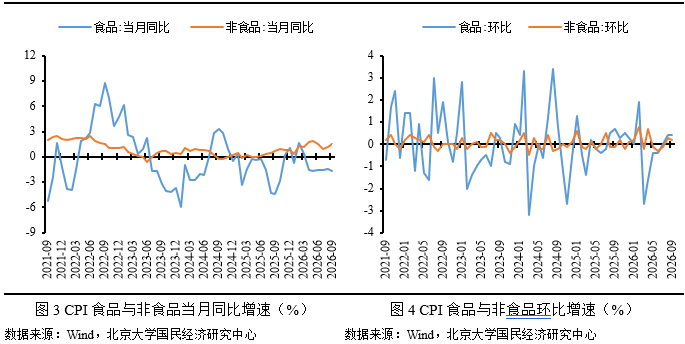
食品项中,从同比看,食品价格增长-1.77%,较前月下降0.33个百分点,供给充足使得食品价格同比继续负增长。总体而言,食品项八大类价格同比分化(2涨、6跌、0持平),其中蛋类价格同比幅度最大(14.3%);较上月同比变动分化(3正、4负、1不变),其中鲜菜价格同比变动最显著(-5.3%)。
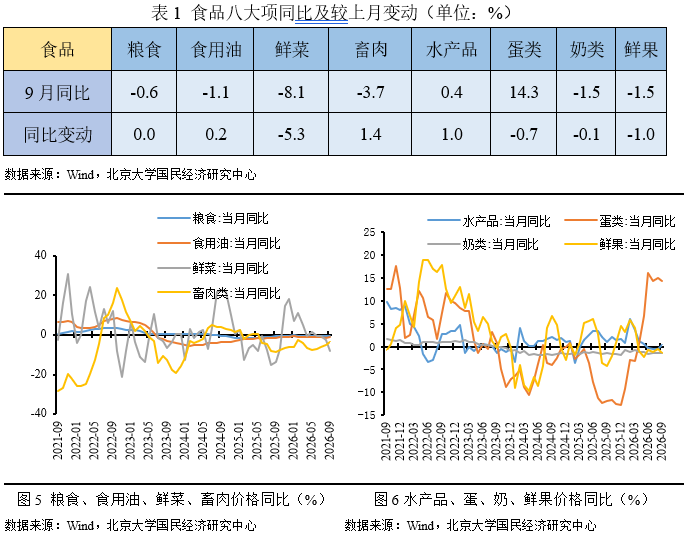
从环比看,食品价格环比增长0.4%,较前月上涨0.4个百分点,季节因素影响,本月鲜果、畜肉价格环比正增长。总体而言,食品八大类价格环比涨跌互现(5涨、3跌、0持平),其中鲜果价格环比幅度最高(3.8%),较上月环比变动分化(6正2负0不变),其中蛋类价格环比变动幅度最大(-7.5%)。
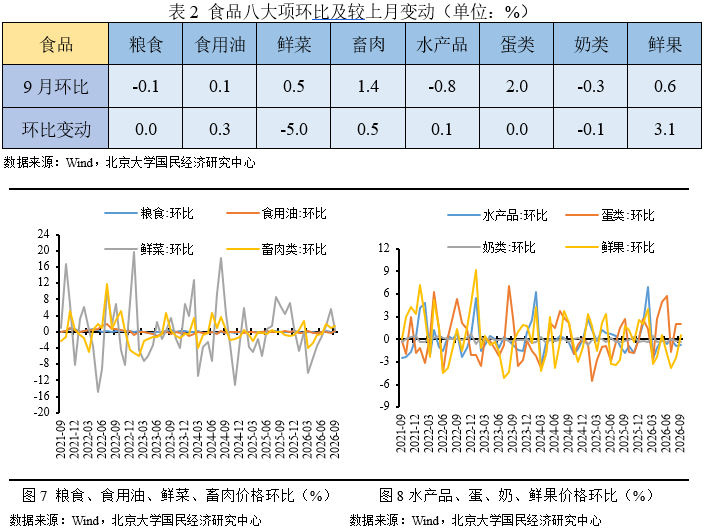
非食品价格同比增长1.5%,较前月上涨0.3个百分点,能源价格上涨,影响非食品价格增速上涨。总体而言,非食品七大类价格同比普涨(6涨、1跌、0持平),其中其他用品及服务价格同比幅度最大(5.9%),较上月同比变动分化(1正3负3不变),其中交通通信价格同比变动最明显(1.8%)。
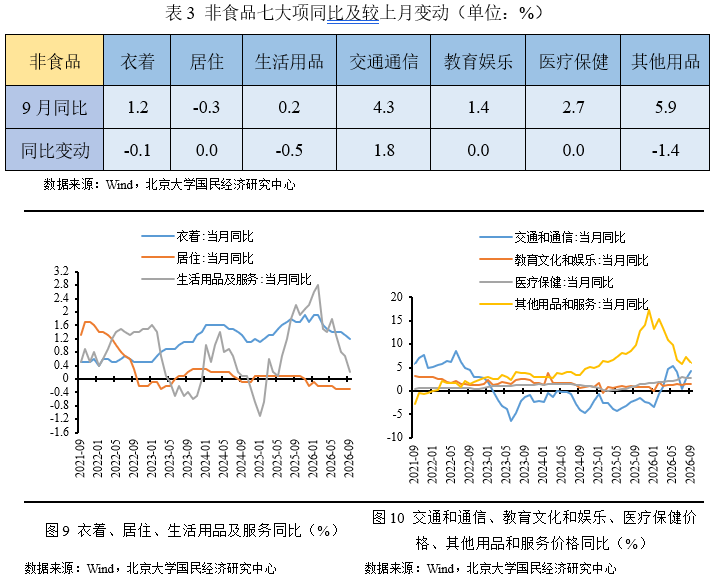
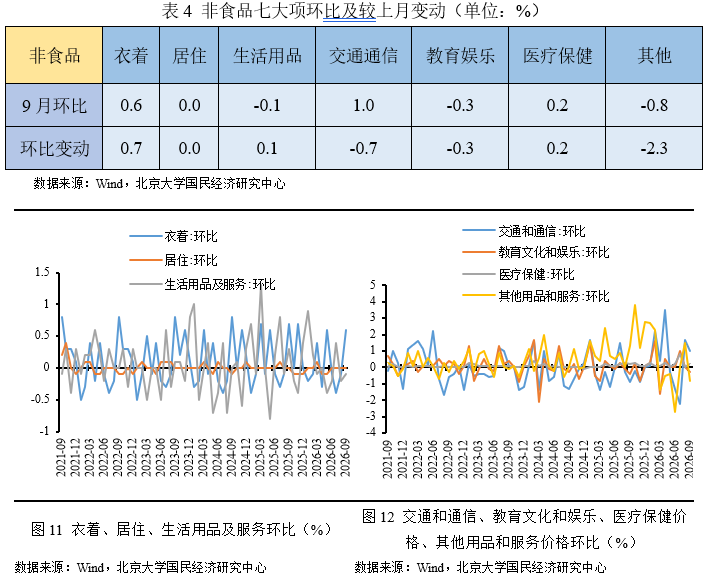
从环比看,非食品价格环比增长0.2%,较前月下降0.1个百分点,国际原油价格上涨是支撑本月非食品价格环比增速的主要因素,黄金价格下降明显是导致本月环比增速下滑的主要因素。总体而言,非食品项七大类价格环比分化(3正、3负、1持平),其中交通通信价格环比幅度最高(1.0%),较上月环比变动分化(3正、3负、1不变),其中其他用品及服务价格环比变动最明显(-2.3%)。
能源价格波动,PPI增速上行
2026年9月份,PPI同比增长5.0%,较前月上涨1.2个百分点,上游原材料价格上涨,尤其能源价格再次上涨,推动工业品价格增速继续上行。一方面,8月以来的美伊战争加剧,国际能源价格再次上涨;另一方面,促消费叠加整治反“反内卷”式竞争,耐用消费品价格增速明显上涨。
8月以来的美伊战争加剧,使得国际原油价格上涨,9月国际原油平均价格明显高于8月,能源价格继续大幅上涨。9月PPI中,石油和天然气开采业、石油煤炭及其他燃料加工业价格分别同比增长24.5%、21.6%,较8月上涨10.0、10.5个百分点,本月能源及相关工业品价格增速继续明显上涨,是推动本月PPI增速上涨的主要因素。
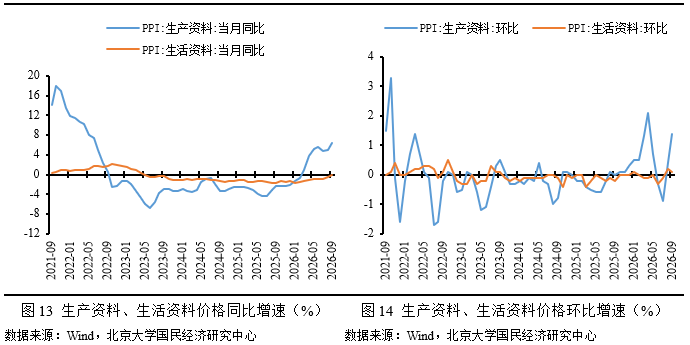
从同比看,9月PPI增长5.0%,较前月上涨1.2个百分点。上游原材料价格上涨,尤其是原油价格上涨,是导致本月PPI增速上行的主要因素。生产资料价格同比增长6.5%,较前月上涨1.5个百分点,其中采掘业、原材料、加工业价格同比增速分别上涨7.6、2.7、0.3个百分点;生活资料价格同比下降0.1%,降幅较前月收窄0.4个百分点,其中耐用消费品价格增速上涨0.4个百分点,食品、一般日用品价格增速也较前月上行。
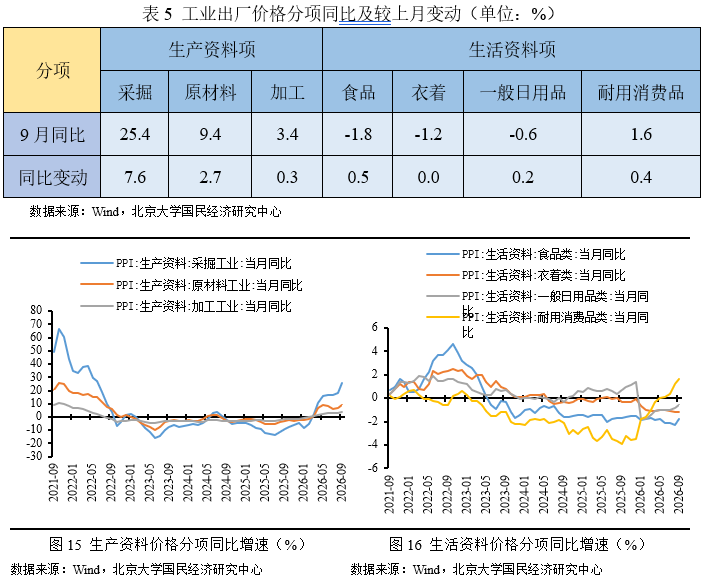
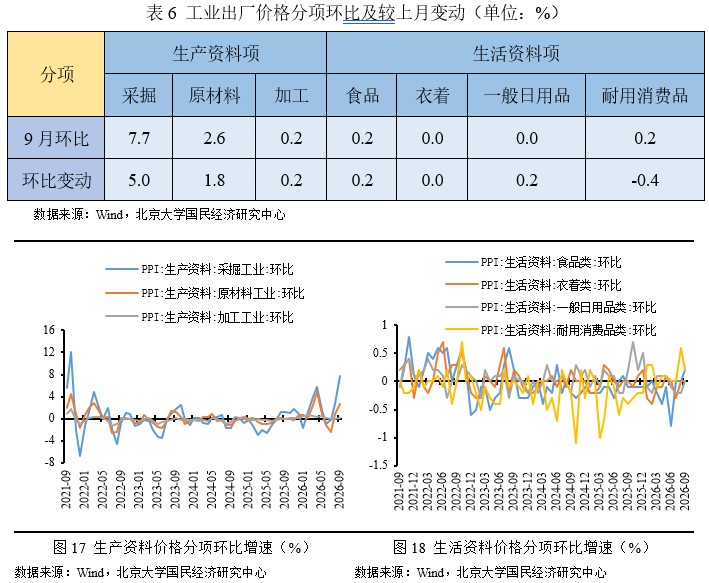
从环比看,9月PPI环比增长1.2%,较前月上涨0.8个百分点。受原材料价格上涨影响,生产资料价格环比增长1.4%,较前月上涨1.0个百分点,其中采掘、原材料、加工业价格均呈环比上涨;生活资料价格环比增长0.1%,较前月下降0.1个百分点,其中,耐用消费品价格环比上涨0.2%,环比波动幅度最大。
资源争夺叠加供需不匹配问题缓解,2026年价格增速或有上行
CPI方面,深入整治“反内卷”式竞争或能缓解供给相对过剩的问题,同时受“稳增长、促消费”政策影响,叠加2025年的低基数效应,或推动2026年CPI增速上行。经济内生动力不足,国内经济压力依然较大,就业、收入预期并未发生明显改变,居民有效需求不足问题掣肘,抑制居民消费价格短期快速大幅上涨,但若中东战争的影响持续扩大,或加速通胀率的上行。综合预计2026年CPI增速或温和上涨。
PPI方面,一方面,国内外环境进一步复杂多变,能源、矿产争夺加剧,或推动上游原材料价格上涨,政策调整,“依法依规治理企业低价无序竞争”,叠加低基数效应,拉动2026年PPI增速上行;另一方面,中国国内经济压力犹存,企业内生动力不足,工业有效需求有待刺激,房地产市场产能去化犹在,经济结构调整继续,抑制需求端扩张。但若中东战争的影响持续扩大,或产生输入性通胀,工业品价格上涨或加速。综合预计2026年PPI增速或震荡上行。
免责声明
北京大学国民经济研究中心属学术机构,本报告仅供学术交流使用,在任何情况下,本报告中的信息或所表述的观点仅供参考,亦不对任何人因使用本报告中的任何内容所引致的任何损失负任何责任。
本报告版权仅为本研究中心所有,未经书面许可,任何机构和个人不得以任何形式翻版、复制、发表或引用。

暂无评论