
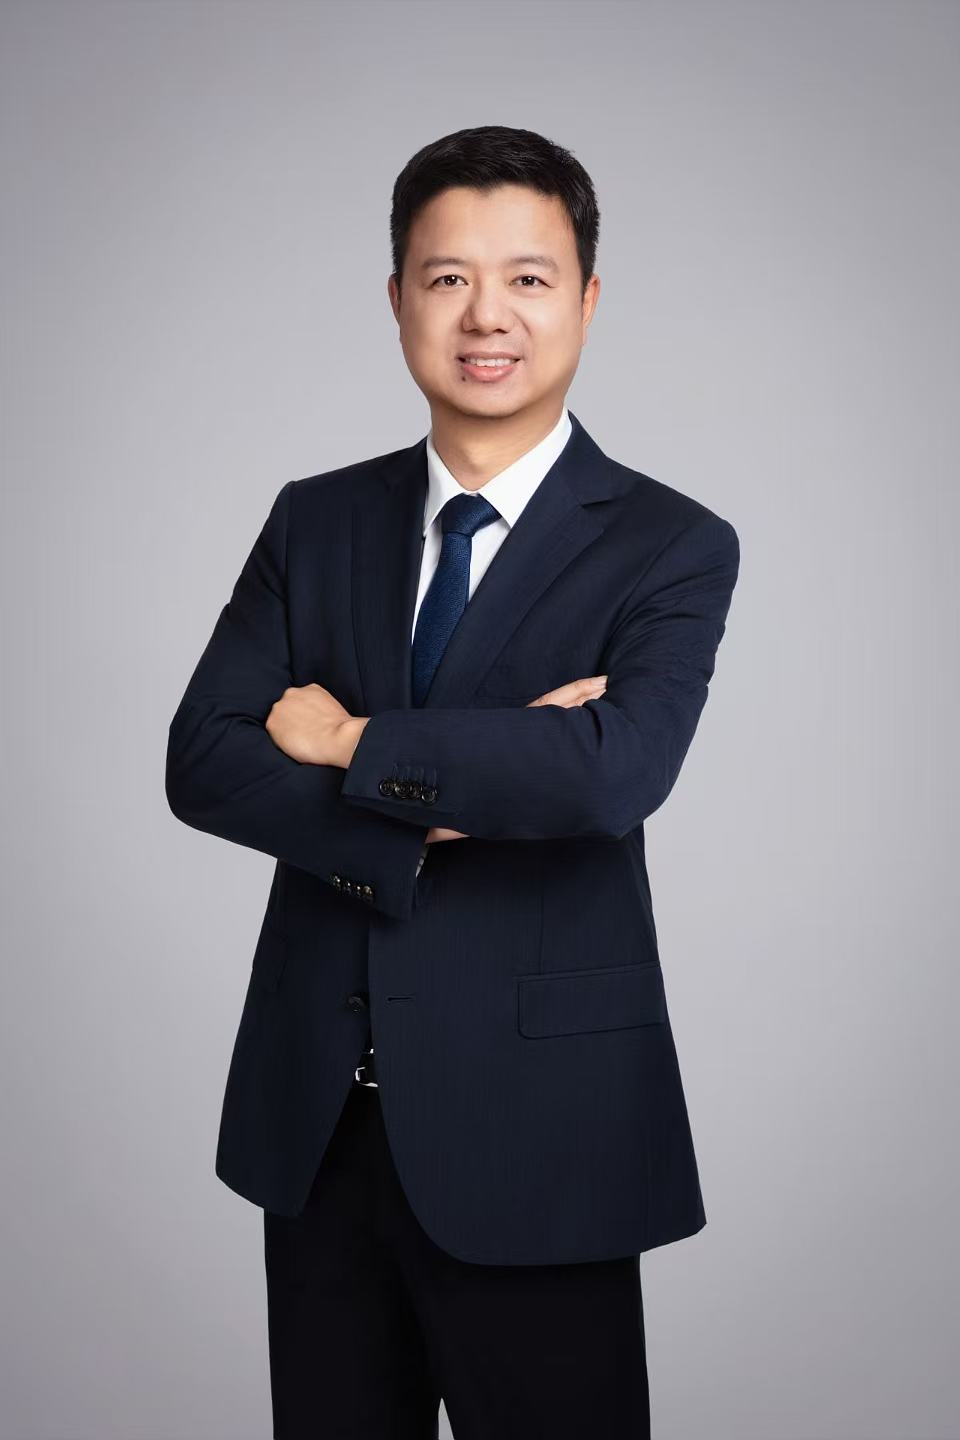
新华财经上海10月13日电(记者 魏雨田)近期,A股市场风格再平衡特征渐显,前期涨幅较大的科技板块出现调整,以红利、周期为代表的传统价值板块持续回暖。中欧基金价值组基金经理柳世庆近日在接受新华财经记者采访时表示,均衡价值是其应对当前市场环境的核心策略。在他看来,真正值得挖掘的机会在中下游那些供需已出清、价格仍被低估的行业;但当下仍处“翻石头”阶段,需要逐个行业寻找机会。
投资框架:均衡的两个维度
入行近20年,柳世庆亲历了A股市场多轮主线更替与风格切换。他发现,每一轮热门主线的兴起,往往伴随某类风格因子被资金推向极致;而极致演绎之后随之而来的通常是均值回归,鲜有风格能够长期奏效。正是基于这一认知,他将自身投资框架的核心落在了均衡上,并具体表现为两个维度。
第一是价值与成长的均衡。柳世庆说,自己虽是价值风格基金经理,但并不满足于单纯的便宜,而是希望在便宜的基础上找到有增长的企业。便宜与成长往往难以兼得,增长快的公司估值高,估值便宜的又缺乏亮点。对此,柳世庆的解法是以“便宜”为底线,在此基础上寻找未来几年的增量增长。“既能兼顾安全,同时争取一定超额收益。”他说。
第二是风格的均衡。柳世庆认为,A股市场鲜有投资风格因子能够长期有效而不经历阶段性回撤。一种因子若在某一阶段取得显著超额收益,随后或伴随明显的负收益。这对在风格最热时入场的投资者尤为不利。
2026年的市场再次印证了这一规律。在柳世庆看来,AI赛道趋势明确却已不便宜,传统低估值板块便宜却缺乏弹性,两端都不宜押注到极致。他虽以价值为底仓,却不会把筹码全压在低估值股票上;对AI,他选择通过精选其中相对优质的公司,并平衡整个持仓的风格因子。
“用均衡风格应对风险,争取做到安全第一、波动可控。”柳世庆说。
投资布局:从产能出清中挑选方向
就方向而言,柳世庆把目光投向了产业中下游,在他看来,产能出清正最先在这些领域发生。他寻找的是那些供需已出清、价格却仍被低估的方向,出清意味着价格有修复空间,便宜则提供了安全边际。
以中游涤纶行业为例,柳世庆表示,该行业过去几年受上游产能持续释放影响,单吨毛利被压至极低。但自去年起新增产能投放基本结束,供给端开始收缩;今年油价一度暴涨,行业却未如以往被成本压垮,而是通过控量保价将单吨毛利提升约四倍;油价回撤时,产品价格跌幅也小于成本端,利润空间得以保住。“这至少说明该领域或已出现供需出清。”柳世庆说。
这些操作的落地,离不开中欧基金研究团队的支撑。柳世庆表示,基金经理对各行业要有一套自己的分析框架,而框架之下所需的事实,尤其是产业技术路线的研判,则是研究员的长项。“当我提出一个问题时,研究员能迅速把问题回答清楚,甚至将我隐含的疑问一并解答。”
这种支撑在科技投资中体现得尤为明显。柳世庆坦言,自己并非电子专业出身,对技术发展前沿的敏感度不及专注科技赛道的基金经理。中欧科技组所做的正是把专业技术语言转化成他能听懂的商业语言。他以光模块为例:研究员向他讲清带宽演进的技术路径,他则从商业角度追问这一趋势能否持续。在他看来,商业趋势不会是短期的,正是这种转化让他得以理解并参与科技领域的投资。
市场展望:从产能周期底部翻石头
从周期来看,柳世庆的判断是:2025年四季度至2026年一季度,中周期或已出现反转信号。他分析,尽管短周期仍可能存在波动、行业景气也有分化,但整个企业盈利在逐步往上抬升,这对权益投资的长期表现是有利的。
支撑这一判断的是供给端的实际变化。柳世庆分析,判断中周期位置要看产能与需求的匹配关系,包括产能是否随需求正常变化增长,落后产能能否逐步出清,供需格局能否转向基本平衡,甚至转向供不应求。他观察到从去年底以来,相当多宏观数据都指向这一方向。
价格端同样传递出信号。中国是制造业大国,上市公司的整体盈利能力尤其是净资产收益率,与工业生产者出厂价格(PPI)存在较强关联。在他看来,PPI能否持续改善是企业盈利能否真正企稳的重要线索。
展望未来,柳世庆持有谨慎乐观的态度。他指出,当下仍处“翻石头”阶段,市场整体尚处于逐步修复的进程,仍需逐个行业挖掘机会。未来一段时期的投资重点,仍将在中游和下游非AI领域。这些领域因长期被市场忽视而估值便宜,其中已出现供需出清的子行业,将成为构筑组合安全边际与超额收益的关键。
对于AI板块,柳世庆认为,经过一年上涨,相关公司估值已经非常高,产业发展同样存在制约因素,当下的定价更多是把产业趋势向未来延伸。不过这并不代表AI向上的趋势已被打破,股票市场可能已远远超前于产业现状,但趋势的形成与终结并不单纯取决于价格高低,只有当产业趋势背后的逻辑被破坏,逆转才可能真正发生。
编辑:葛佳明
暂无评论