
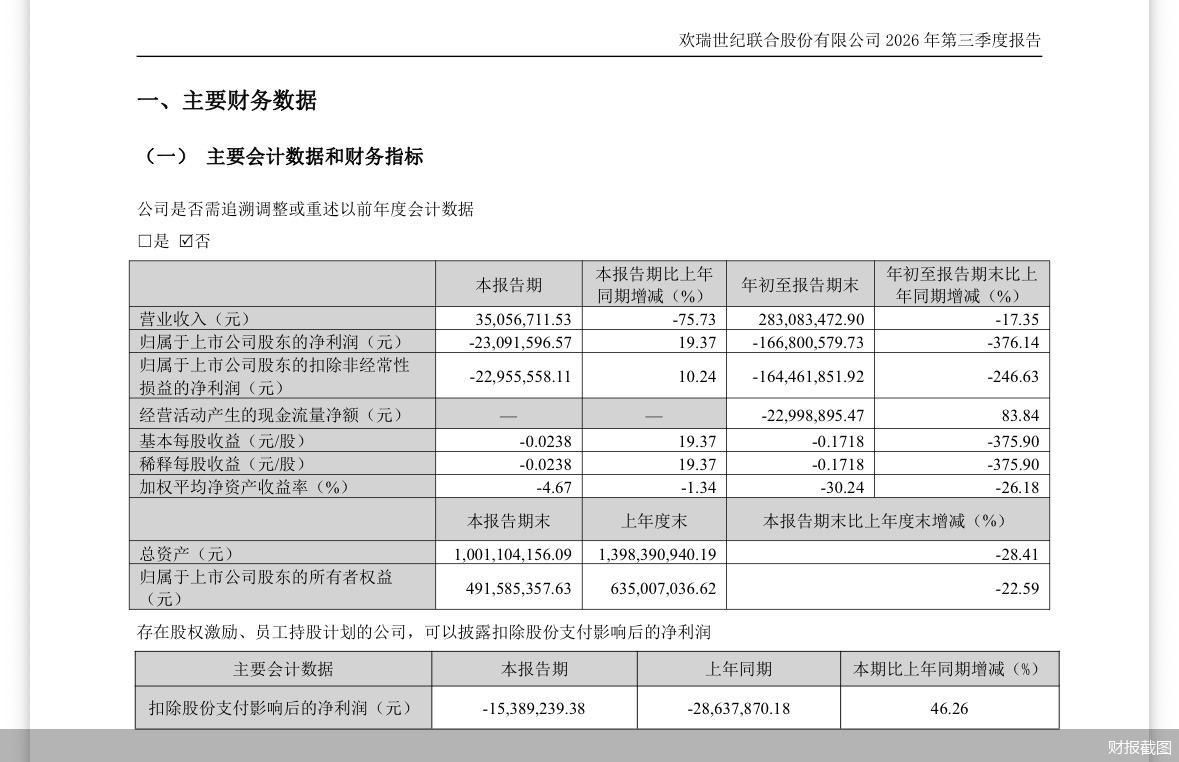
10月28日,欢瑞世纪联合股份有限公司(以下简称“欢瑞世纪”)发布2026年第三季度报告,数据显示,三季度营业收入3505.67万元,同比下降75.73%;归母净利润亏损2309.16万元,同比增长19.37%。前三季实现营业总收入2.83亿元,同比下降17.35%;归母净利润亏损1.67亿元,同比下降376.14%。
值得注意的是,欢瑞世纪短剧业务的费用结构正在发生显著变化。据三季报,年初至报告期末销售费用为7962.56万元,较上年同期的2.02亿元下降60.57%,公司明确将变动原因归结为“短剧业务推广费降低”。
另据2026年半年度报告,上半年销售费用为6101.5万元,较上年同期的1.29亿元下降52.69%,公司对此的解释同样是“主要系本报告期内短剧业务推广费降低所致”。从前三季度累计口径看,短剧推广费压缩在其中的权重进一步上升。
时间回到2025年,欢瑞世纪销售费用的变化与短剧业务的扩张节奏高度重合。据2025年年度报告,公司全年销售费用为2.63亿元,上年同期仅为0.63亿元,同比增幅316.49%;其中宣传推广费单项达到2.16亿元,上年该项为0.39亿元。年报对此的说明是,销售费用增长“主要系短剧业务快速发展,推广费和人工成本增加所致”,同期公司归母净利润亏损2.52亿元。
2025年全年,欢瑞世纪营业收入5.27亿元,同比增长36.84%,影视剧及衍生品收入3.28亿元,同比增长48.69%,公司明确“短剧业务收入大幅增加”是营收增长的主要驱动力。进入2026年,这一费用扩张的节奏出现了方向性逆转。
知名战略定位专家、福建华策品牌定位咨询创始人詹军豪指出,影视公司短剧由业务试水转向业绩主力,是短视频娱乐需求下的必然结果,该趋势具备持续性。长影视业务增长乏力,短剧投产快、试错成本低,能够快速贡献营收,不过行业竞争加剧,单纯依靠流量套路难以长期维持高增速,企业需要走向精品化创作。
据2026年半年度报告,上半年影视剧及衍生品收入1.96亿元,占营业收入的78.94%,同比增长45.57%。公司在半年报中描述短剧业务时称,已形成覆盖微信、抖音、快手、红果、拼多多等平台的短剧运营体系,涵盖精品短剧、平台定制短剧、小程序短剧及品牌合作短剧等模式,并通过付费短剧、免费短剧及平台合作等多种方式探索商业化路径,提升短剧内容的传播效率和商业转化能力。同时报告还提及,公司“将传统影视制作流程与短剧内容生产特点相结合,已建立覆盖选题策划、剧本开发、拍摄制作、后期制作、发行推广及用户运营的业务流程,持续提升内容生产效率和项目运营能力”。
对比2025年年度报告的表述,措辞重心的迁移更为直观。2025年年报在描述短剧业务时,着重列举的是流量端的成绩:抖音账号“星恋剧场”和“凤麟剧场”累计播放量超过81亿次,总粉丝量从10万提升至430万,“多部短剧在抖音播放量破亿次”“现象级短剧作品超过5亿次播放量”。
而2026年半年度报告已转向“持续提升内容生产效率和项目运营能力”“积极探索适应市场需求变化的短剧商业模式”,并在展望中提出“探索更多元的商业化模式”。
盘古智库研究院高级研究员江瀚表示,短剧行业“烧钱换增长”的模式是不可持续的,高昂的投流成本吞噬了大部分利润,容易导致企业陷入“增收不增利”的困境。盈利拐点的到来取决于行业能否从“流量驱动”转向“内容驱动”。当买量成本超过内容本身价值时,商业模式便失去了根基。只有当行业完成洗牌,部分低效产能出清,且头部公司建立起不依赖高额投流的自有流量池或IP复利时,真正的盈利拐点才会出现。
在业内看来,公司主动压缩短剧推广费,并同时调整业务叙述的重心,至少表明其短剧业务的运行方式正在从此前的投放驱动转向另一种成本与运营结构协调并进的新模式。这一新模式能否在收入端和利润端同时形成可持续的匹配,仍有待后续财报数据的进一步验证。
针对三季报销售费用变化及短剧业务等相关问题,北京商报记者向欢瑞世纪方面发去采访函,截至发稿尚未获得回复。
北京商报记者 卢扬 沈心语
暂无评论