
10月16日,港股黄金股集体反弹,招金矿业(01818.HK)表现突出,截至发稿,涨幅为4.25%,报18.15港元/股。
直接催化来自公司10月15日发布的2026年三季报。数据显示,2026年前三季度,招金矿业实现营收约135.1亿元,同比增长8.7%;归母净利润约19.7亿元,同比下滑6.98%。
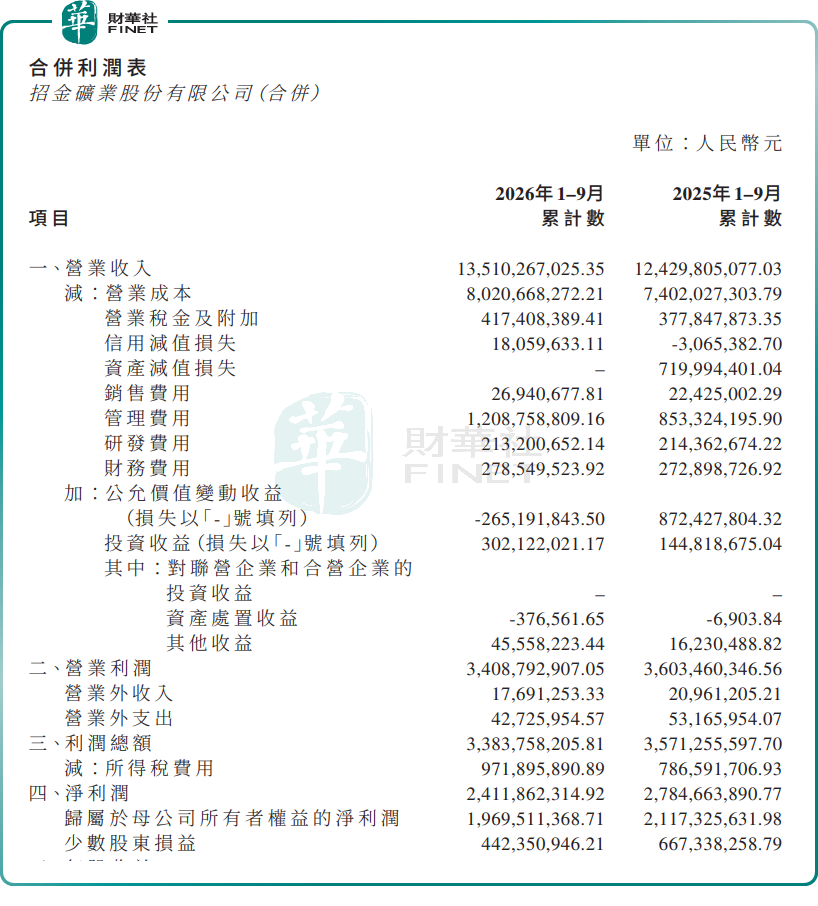
招金矿业称,收入增长主要来自黄金产品售价上涨与销量增加;营业成本增幅略低于收入增幅,带动毛利率小幅改善。
从行业层面看,2026年以来全球央行购金需求保持强劲,叠加美元信用体系面临的结构性挑战,黄金中长期配置逻辑并未破坏。有分析表示,短期来看,市场焦点集中在美联储货币政策:若通胀压力边际缓解、降息预期升温,实际利率下行将直接抬升黄金估值。
近期,美元指数及美债收益率高位回落,市场对美联储后续加息路径的担忧边际缓解,叠加全球地缘政治不确定性仍存,黄金作为避险资产的配置价值再度凸显。资金面上,南向资金对黄金板块的配置比例近期有所提升,机构投资者在金价高位震荡阶段倾向于逢低布局。
而作为港股贵金属板块的核心标的之一,招金矿业的机构持仓比例较高,流动性较好,是资金博弈金价上行的重要工具。从技术面看,招金矿业今日放量上涨,突破前期震荡区间,短期走势偏强。但若金价未能持续突破,股价可能面临一定的获利回吐压力。中期走势仍取决于金价的实际运行方向和美联储货币政策的变化节奏。
后续走势可跟踪三点:一是美债收益率能否确认见顶回落,这是金价继续上行的关键宏观变量;二是地缘局势演变,风险事件升级将进一步强化黄金避险属性;三是公司自身产量释放与成本控制,矿山产能超预期将提供额外业绩弹性。
整体看,招金矿业作为高弹性黄金标的,在美债收益率回落、地缘风险持续的背景下配置价值凸显;同时需警惕美联储加息幅度超预期推高实际利率、美元指数大幅走强压制金价、矿山生产安全与品位波动影响产量、人民币汇率波动冲击人民币计价收入等风险。
另值得一提的是,第十三届港股100强评选的榜单候选申报与招商工作同步开启。招金矿业作为国内黄金行业核心标的,兼具资源禀赋与成本控制能力,金价上行周期中业绩弹性突出,冲击第十三届港股100强的基本盘扎实;不过大宗商品价格周期性波动较大、矿业政策及环保监管趋严、新项目投产进度存在不确定性,也将成为参评的制约因素。
港股100强评选自2012年创办,从企业基本面、资本市场表现、公司治理、创新能力与社会价值多维度综合评估,是香港资本市场的价值标杆。目前第十三届港股100强评选筹备工作已全面启动,颁奖盛典定于2026年11月26日在香港会展中心举办,更多评选详情与报名渠道,可查阅港股100强官方网站。
作者|瓶子
编辑|Danna
暂无评论