
《科创板日报》11月1日讯(记者 黄修眉) 财联社星矿数据统计显示,49家科创板光通信领域企业中,2026年第三季度营收同比增速超50%企业共18家,归母净利润同比增速超50%的共24家,研发费用同比增速超30%的共20家。
上述企业实现业绩高增长的原因,共同指向AI算力与数据中心建设对高速光互联需求的实质拉动;且相关需求沿“模块-芯片-设备-材料”这一链条进行兑现,并按弹性梯度分配。
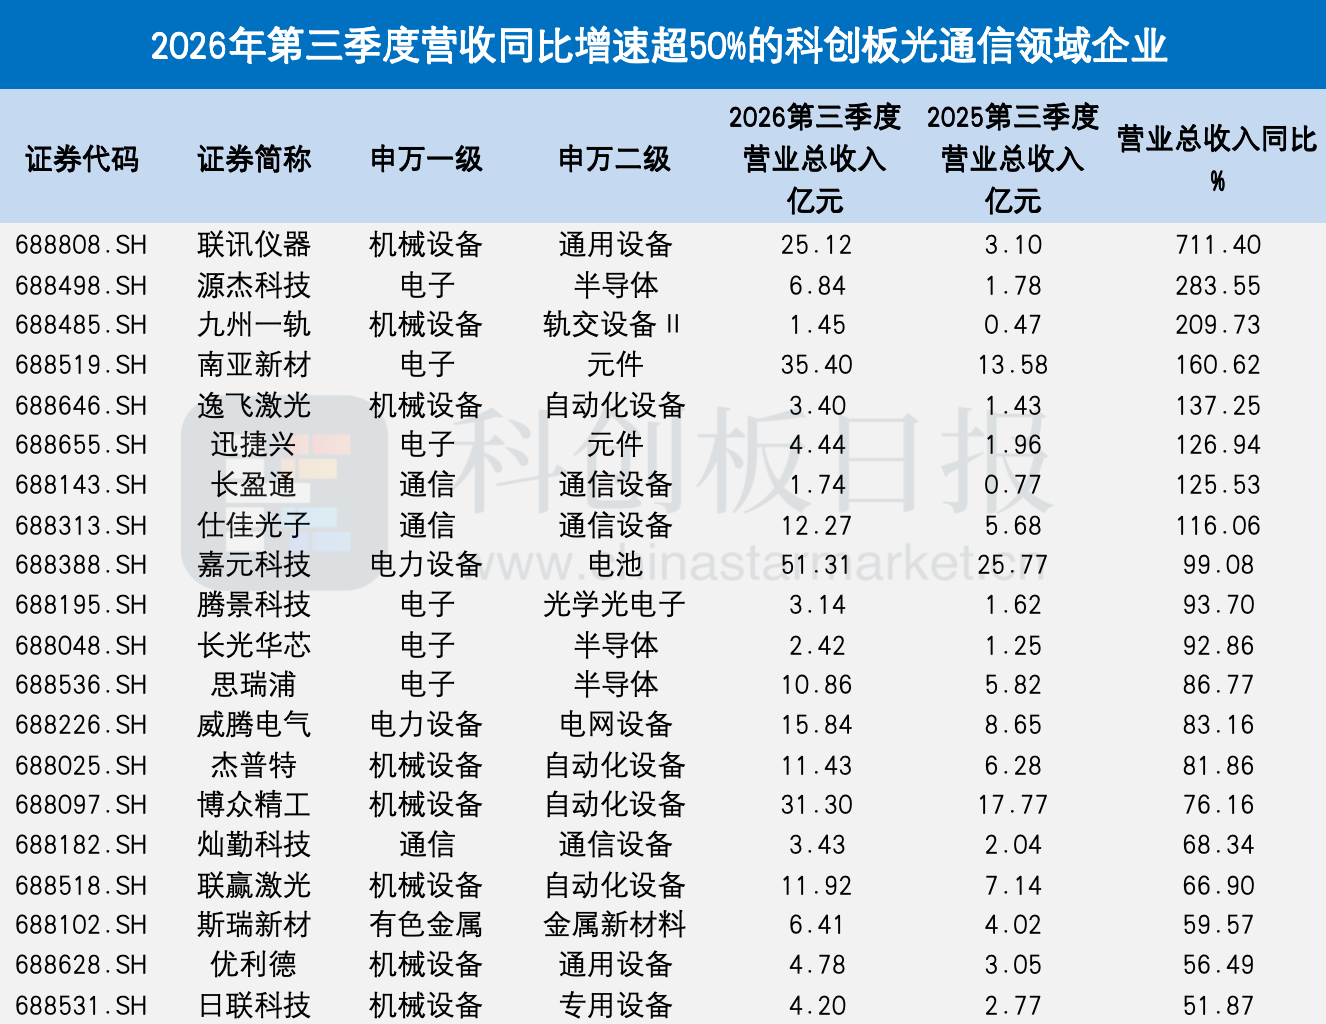
今年第三季度,联讯仪器、源杰科技营收同比增速达711.40%、283.55%,领跑工具与核心器件环节;嘉元科技、南亚新材等材料端体量领先,量价齐升下利润弹性可观。
设备与光芯片环节弹性最强 材料端体量大增速居中
在上述18家企业中,联讯仪器以711.40%的营收同比增速居首,源杰科技、九州一轨紧随其后,构成营收同比增速第一梯队。其中联讯仪器与源杰科技的领跑最具产业代表性——两家公司均处于光通信产业链的工具与核心器件环节,而非直接交付终端模块。
联讯仪器第三季度营收25.12亿元,同比增长711.40%;前三季度营收40.43亿元,同比增长401.91%,归母净利润20.06亿元,同比增长1975.60%。该公司财报中称,增长受益于人工智能技术发展、全球算力需求提升及数据中心建设加速,高速互联产品需求高速增长,光模块、光芯片厂商扩产意愿强烈,拉动其通信测试仪器及光电子器件测试设备需求。
源杰科技第三季度营收6.84亿元,同比增长283.55%;归母净利润4.17亿元,同比增长598.96%。公司表示,收入增长主要系数据中心业务收入大幅增长,CW产品出货持续增长,产品以数据中心高端品类为主带动毛利率高位运行,叠加规模效应摊薄期间费用,净利率大幅提升。
二者共同特征在于:下游扩产越猛,其设备与芯片出货弹性越大,属于典型的“卖铲人”受益模式,因此增速显著高于产业链中后段企业。同为科创板可比公司,仕佳光子第三季度营收12.27亿元、同比增长116.06%,长光华芯、腾景科技、杰普特前三季度营收增速亦分别达86.43%、74.93%、74.28%,与头部数据形成互证。
不过,从第三季度营收绝对额看,嘉元科技以51.31亿元、南亚新材以35.40亿元位居表格前列,但营收同比增速分别为99.08%与160.62%,虽超过50%却低于联讯仪器、源杰科技的断层水平。
南亚新材主营覆铜板及粘结片,第三季度归母净利润9.90亿元、同比增长1295.94%,公司称受益AI算力爆发带动覆铜板行业高景气,主要产品量价齐升、毛利持续改善;嘉元科技为铜箔企业,第三季度归母净利润1.80亿元、同比增长4264.17%,增长来自铜箔产品销量增加及毛利率上升。
两家体量大、增速居中,原因在于其处于上游材料环节,受益方式为量价齐升的顺周期放大,而非设备端从零到一的订单弹性,因此营收基数大、增速相对平缓,但利润弹性因价格上行极为可观。
整体来看,18家企业集体跨过营收同比50%的增速门槛,指向AI算力与数据中心建设对高速光互联需求的实质性拉动,需求已沿“模块—芯片—设备—材料”链条逐层传导兑现。这份表格反映的不是板块普涨,而是AI算力需求在光通信产业链上按弹性梯度重新分配份额的过程。
利润弹性高于收入端 净利润同比增速受扰动大
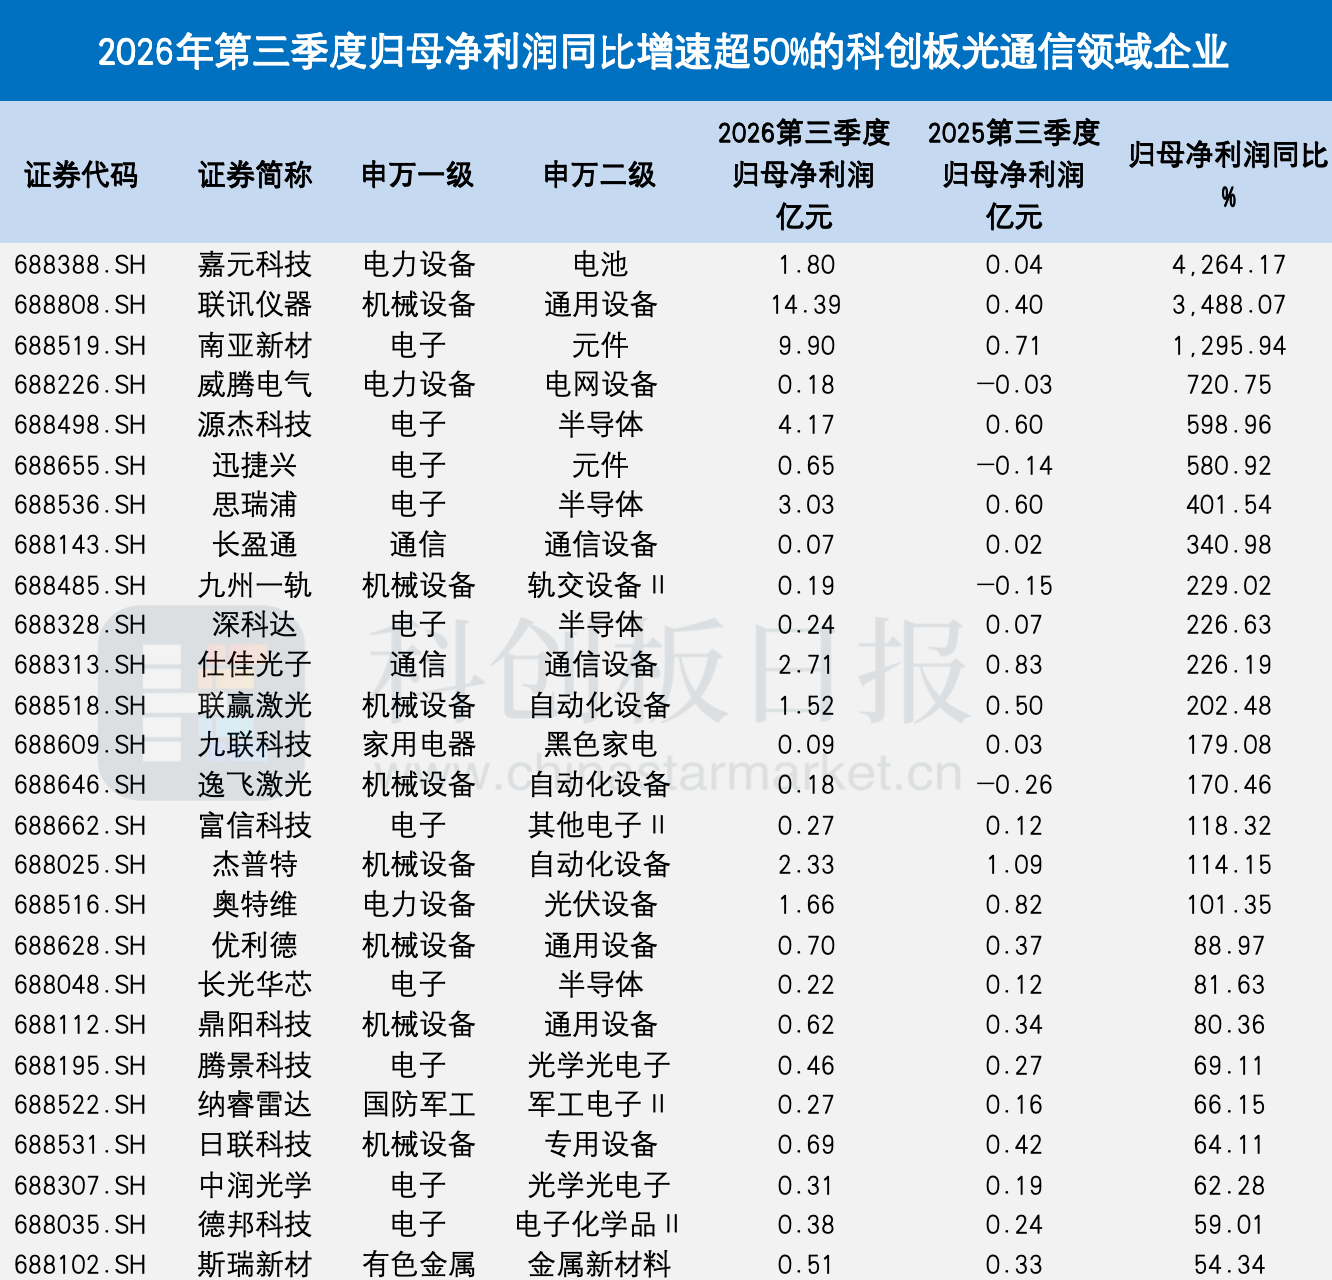
与此同时,24家科创板光通信领域企业第三季度归母净利润同比增速均超过50%,最高为铜箔企业嘉元科技的4264.17%。与同期营收榜相比,净利增速值更高,反映利润端弹性显著大于营收端。
嘉元科技第三季度归母净利润1.80亿元、同比增长4264.17%,位居49家科创板光通信领域企业榜首。公司称增长来自铜箔产品销量增加及毛利率上升;位居榜单第二位的是联讯仪器,其第三季度归母净利润14.39亿元、同比增长3488.07%,公司归因于人工智能技术发展、数据中心建设加速带动光模块及光芯片厂商扩产,拉动通信测试仪器与光电子器件测试设备需求。
南亚新材第三季度归母净利润9.90亿元、同比增长1295.94%,系覆铜板行业高景气、主要产品量价齐升;源杰科技第三季度归母净利润4.17亿元、同比增长598.96%,核心驱动为数据中心业务收入大幅增长、CW产品出货放量,叠加毛利率高位运行与期间费用占比下降。
《科创板日报》记者注意到,四家共性在于均处于涨价或结构升级通道,材料端受益AI算力拉动上游景气,设备与芯片端受益下游扩产与高端产品占比提升,规模效应摊薄费用,净利率上行。
不过,值得注意的是,高净利增速不等于同等经营质量。部分企业去年同期处于亏损或微利状态,低基数放大同比绝对数值;例如,长光华芯在第三季度的利润总额原因中就提及包含政府补助、收回客户应收账款转回已计提坏账准备、投资的光子基金估值增加等因素。
其二是非经常性损益。源杰科技三季报说明,公司通过私募基金间接参与股权投资,被投公司估值上升形成公允价值变动收益,主要计入非经常性损益,对累计净利润影响更大;嘉元科技在业绩预告中亦提及公允价值变动收益、投资收益增加使非经常性损益同比大幅增加。
其三是外延与跨界因素:九州一轨第三季度归母净利润1945.67万元、同比增长229.02%,增速居前,但前三季度归母净利润仅101.71万元,公司明确营收增长主要系收购晶禧半导体及开展工程总包、生态修复新业务所致。
其四是现金流匹配度:南亚新材应收账款上升明显,收入扩张伴随营运资金占用;而“研发同比增速30%”榜单外的德科立,虽前三季度归母净利润同比增长65.88%,但第三单季度亏损3173万元、同比下降364.1%,扣非仅增1.83%,电信业务毛利率低迷拖累明显。
综合来看,净利榜与营收榜共同印证AI算力需求沿产业链传导兑现,但净利端读数受价格、基数、非经常性损益扰动更大。
研发加码指向下一代产品 转化节奏决定最终成色
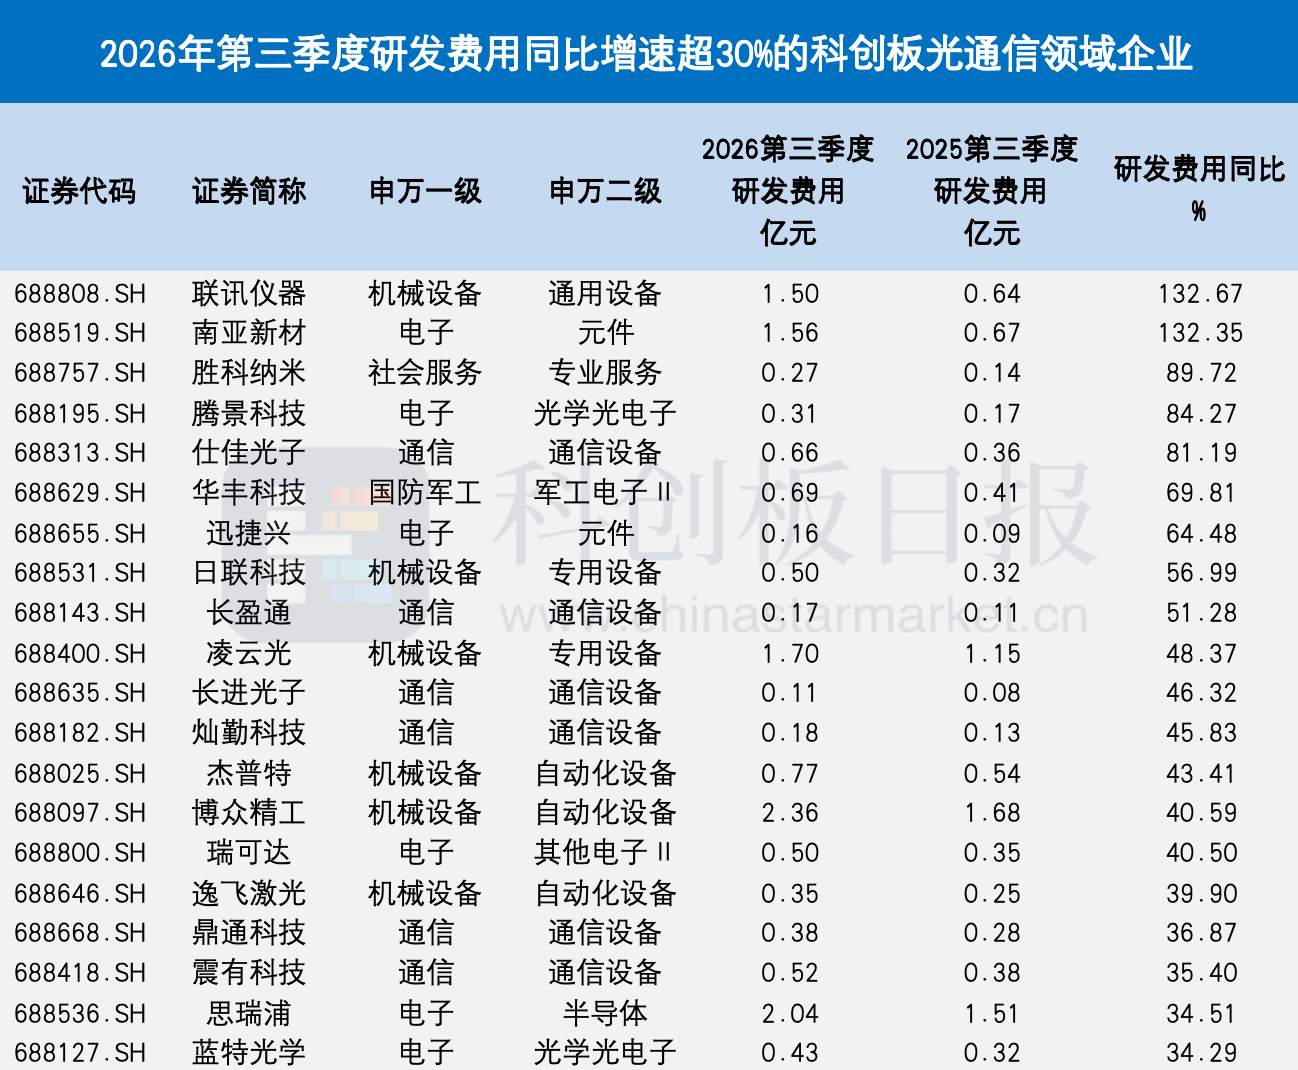
此外,统计数据显示,20家科创板光通信领域企业第三季度研发费用同比增速均超30%,区间为34.29%至132.67%,联讯仪器、南亚新材以132.67%、132.35%居前。
联讯仪器第三季度研发投入1.50亿元,同比增长132.67%;前三季度累计3.99亿元,同比增长99.15%。因营收增速更快,研发投入占营收比例由上年同期24.89%降至9.88%。该公司主力产品为面向800G、1.6T高速光模块测试的采样示波器、误码分析仪、时钟恢复单元等。
南亚新材第三季度研发投入1.56亿元,同比增长132.35%,前三季度3.53亿元、同比增长92.26%,占营收4.55%,产品重心向无铅无卤、高速高频及IC封装基材延伸。
二者共性在于,当期利润已随AI算力需求释放,研发同步加码且方向明确指向下一代高速产品,形成“盈利兑现—再投入—卡位下一代”的循环。
不过,另一类企业呈现研发高增与利润下滑并存。胜科纳米第三季度研发投入2668万元,同比增长89.72%,研发投入占营收14.63%、同比提升5.04个百分点,其中AI技术相关研发投入同比增长197%。
但其第三季度归母净利润1229.7万元、同比下降47.04%,营收虽增24.39%,利润却反向走低。公司解释系行业竞争加剧致二、三代产线价格下行、新增产能未充分释放,叠加股份支付费用增加。
因此研发费用增速超30%不等同业绩弹性,仍需要关注投入是否对应800G/1.6T、高速覆铜板、CPO等确定性需求;研发费用率是被规模摊薄还是被动抬升;新增产能与订单能否在后续季度转化为收入等。
暂无评论