
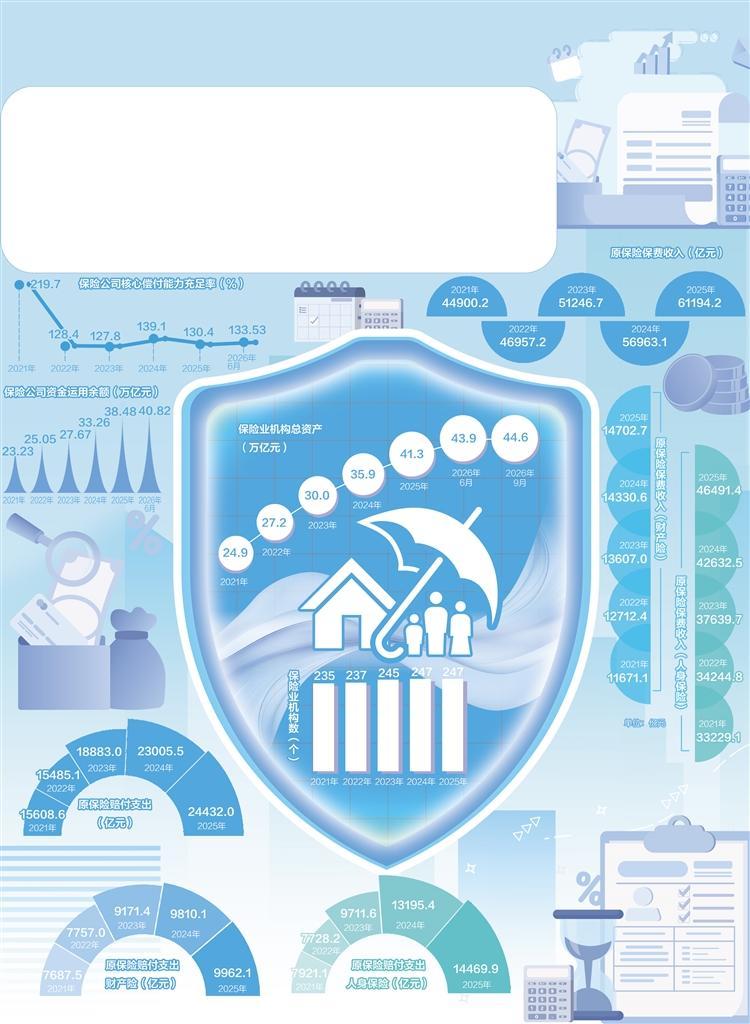
数据来源 中经数据CEIdata
更多内容 扫码观看
衡量保险业发展水平,不能单一考量保费收入的增长规模,而是要更加关注保障能力的提升幅度、行业创新的推进力度。2025年,我国原保险保费收入达6.12万亿元,较2021年增长36.3%;原保险赔付支出达2.44万亿元,同比增长6.2%;科技保险为各类科技活动提供风险保障8.7万亿元,同比增长66.9%……一项项数据反映出保险业整体实力稳步增强,持续助力筑牢经济安全网、社会保障网和灾害防控网。
近年来,保险业在多个细分领域取得了较为良好的发展成绩,行业发展的基础更加扎实,前进步伐更加稳健。
在农业保险方面,2025年农业保险保费收入达1555.45亿元,较2021年增长约59%,赔付支出增长约71%;责任保险保费收入达1428.08亿元,较2021年增长约40%。这些数据表明,保险正在农业生产等领域释放更为积极的保障效能。
在科技保险方面,2025年全行业科技保险原保费收入达2635.89亿元,同比增长28.21%。保险业围绕重大技术攻关、高端装备出口、AI(人工智能)新业态开发创新型产品,为高水平科技自立自强提供有力支撑。
在绿色保险方面,2025年全行业绿色保险原保费收入达3904亿元,累计提供风险保障超1000万亿元,全年赔款支出2435亿元。保险机构围绕清洁能源、碳汇、绿色交通、巨灾风险等场景持续创新产品,行业绿色投资账面规模已突破2万亿元。
在数字保险方面,2025年保险业信息科技投入达481.43亿元,同比增长10.09%,其中AI相关投入同比增长34.41%,承保、核保环节的自动化水平得到显著提升。
传统业务的稳步拓展,意味着保险行业在既有领域持续深耕,通过巩固发展基础、提升服务能力,不断夯实增长底盘;经济社会发展持续催生的新型保障需求,则随着社会运行方式和风险结构的不断变化而日益丰富,推动保险保障的覆盖领域和应用场景进一步拓展。二者相互支撑、共同作用,使保险业的增长空间既立足当下,又面向未来。
保险产品结构的调整变化同样值得关注。这种调整变化并非只是产品数量层面的简单增减,而是体现在险种结构、期限结构和功能结构等多个方面,使不同产品的保障定位更加清晰、相互衔接更加顺畅。
例如,随着人口老龄化程度不断加深,居民在养老、医疗、长期护理等领域的保障需求持续攀升、保障诉求更加多元,对保险产品供给的精细化、差异化提出了更高要求。面对新的发展形势,保险机构着力破解保障覆盖不足、产品适配性不强、理赔服务不便利等痛点问题,从扩大保障覆盖面、增强产品适配性、优化理赔服务等方面入手,推动保险供给更贴近群众的实际需求。在此基础上,保险业加快向“资金保障+健康管理+养老服务”的融合模式转型,将资金保障、健康管理和养老服务有机结合起来,使保险产品的服务链条更加完整,更好满足群众多层次、多样化的保障需求。
数据记录的是发展变化,折射的是行业转型方向。保险业高质量发展,既需要规模实力作为支撑,更需要保障能力、服务质效和风险管理水平同步提升。只有把发展重心真正转到提升保障质效上来,才能让保险业在服务经济社会发展中发挥更大作用。(作者:武亚东 来源:经济日报)
暂无评论