
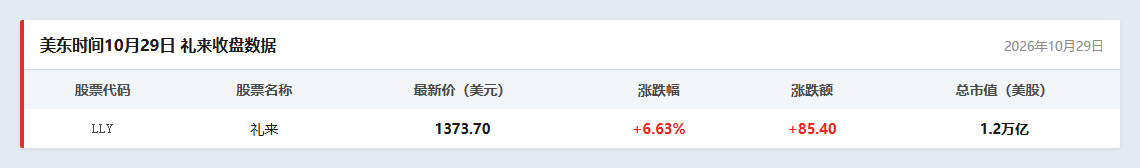
美东时间10月29日,礼来披露2026年三季度业绩报告,第三季度实现营收243.97亿美元,同比增长39%,营收及盈利大幅跑赢市场预期,并上调全年营收目标,礼来收涨6.63%,股价创历史新高。
替尔泊肽仍是礼来最核心增长引擎
礼来同步上调2026年全年业绩指引,营收指引中枢上调55亿美元,全年营收区间更新至910亿—920亿美元;基础非GAAP每股收益指引中枢上调4.07美元,更新后全年非GAAP每股收益指引区间为35.00—36.00美元。
分区域看,美国市场仍是礼来的基本盘。第三季度美国市场营收151亿美元,同比增长34%,增长主要由Mounjaro、Zepbound驱动;美国以外市场营收93亿美元,同比增速达47%,海外放量主力同样是Mounjaro。从前三季度累计数据观察,美国市场实现营收416.68亿美元,同比增长36%;欧洲市场实现营收122.19亿美元,同比增长44%;日本市场达18.47亿美元,同比增长25%;中国市场为25.82亿美元,同比增长75%;其他市场达88.54亿美元,同比增长129%,中国及其他新兴市场增速显著领跑。
礼来划定的8款核心产品(Ebglyss、Foundayo、Inluriyo、Jaypirca、Kisunla、Mounjaro、Omvoh、Zepbound)第三季度合计收入171亿美元,同比增长62%;其中免疫、肿瘤、神经领域核心产品收入同比实现翻倍。替尔泊肽(tirzepatide)仍是礼来最核心增长引擎。前三季度,降糖版Mounjaro收入293.28亿美元,同比增长89%;减重版Zepbound收入144.40亿美元,同比增长56%,两款产品合计437.68亿美元,占公司前三季度总营收的65%。
减重与代谢疾病赛道是当前全球新药研发的热门方向。行业机构早期测算,2030年全球减重药物市场规模有望增至540亿美元,2024至2030年CAGR为35%;中国减重药物市场规模有望于2030年达到149亿元。在这一广阔市场中,GLP-1类药物的临床价值已经得到广泛验证,礼来与诺和诺德两大头部企业已在商业化放量、适应症拓展、生产成本控制等维度展开全面竞争。
口服GLP-1进入口服制剂竞争时代
今年4月,礼来口服GLP-1奥氟格列隆(Orforglipron,商品名Foundayo)获美国FDA批准上市,成为全球第二款获批的口服GLP-1减重药物,标志着全球减重市场正式进入口服制剂竞争时代。财报披露,Foundayo自二季度上市以来累计贡献收入2.81亿美元,其中第三季度单季收入1.84亿美元。
在剂型突破之外,礼来持续推进口服GLP-1适应症拓展与心血管证据夯实。今年10月1日,礼来公布III期临床研究ACHIEVE-4的详细结果。该研究在伴有肥胖或超重且心血管风险升高的2型糖尿病成人参与者中,评估了Orforglipron对比甘精胰岛素的有效性和安全性。ACHIEVE-4是礼来Orforglipron在2型糖尿病人群中规模最大、持续时间最长的研究。结果显示,与甘精胰岛素相比,Orforglipron在主要不良心血管事件(MACE)风险方面达到非劣效性,并改善了糖化血红蛋白(A1C)、体重及其他心血管代谢健康关键指标。
赛道内多家企业也持续在减重幅度、适应症边界、全新作用机制上冲击临床天花板。在2026年美国糖尿病协会(ADA)第86届科学年会上,礼来带来了接近“手术级”减重的瑞他鲁肽,诺和诺德亮出下一代单分子双靶点Amycretin,辉瑞联手先为达以cAMP偏向型机制挑战司美格鲁肽,信达生物的玛仕度肽则以双靶点协同拿下三大顶级期刊背书。GLP-1减重市场的竞争已经从单品放量,转向管线矩阵、递送技术和全球化、商业化能力的综合比拼,后续各家的管线临床读出、医保准入与定价策略,将持续重塑全球代谢药物市场格局。
数据来源:南方财经金融数据终端
暂无评论