
(图片来源:视觉中国)
蓝鲸新闻9月29日讯(记者 陈晓娟)“现在平台对拍金融产品内容审核严多了,账号没有金融资质认证,视频根本发不出去,之前审核没这么紧。”金融从业者林馨(化名)向记者坦言。
据林馨介绍,按照其所在保险经纪公司的合规要求,她已完成小红书、微信视频号的保险从业人员资质认证,其它尚未完成认证的抖音账号后面只能做知识科普。
“我们主要是直播方面的调整比较大,早前有一些外部的合作,现在不具备资质的全都停掉了。最近一两个月都是抽调同事去支持直播,以满足持证合规的要求”,一家保险机构的市场部负责人介绍。
持牌金融机构和互联网平台同步整改收紧合规背后,是9月30日即将施行的《金融产品网络营销管理办法》(下称《办法》)对金融产品网络营销监管全面升维。
不过,记者注意到,部分无资质的“野生财经人”四处寻找灰色渠道办理账号认证,相关灰产也借机兜售违规服务,部分中介兜售“客座教授”头衔,报价数千至十余万元,配套提供聘书、官网公示等全套服务;还有中介售卖金融机构挂靠渠道,最低仅需数千元。
财经博主合规焦虑蔓延,灰产借机“浑水摸鱼”
《办法》落地在即,社交平台上,财经博主群体弥漫着浓烈的合规焦虑,围绕资质要求、机构挂靠、内容创作边界等话题讨论不断。
这份焦虑并非空穴来风。记者在某个财经主播交流群发现,群内近百人里,大量账号已经遭到平台封禁;仍正常运营的账号,大多完成了金融资质认证。
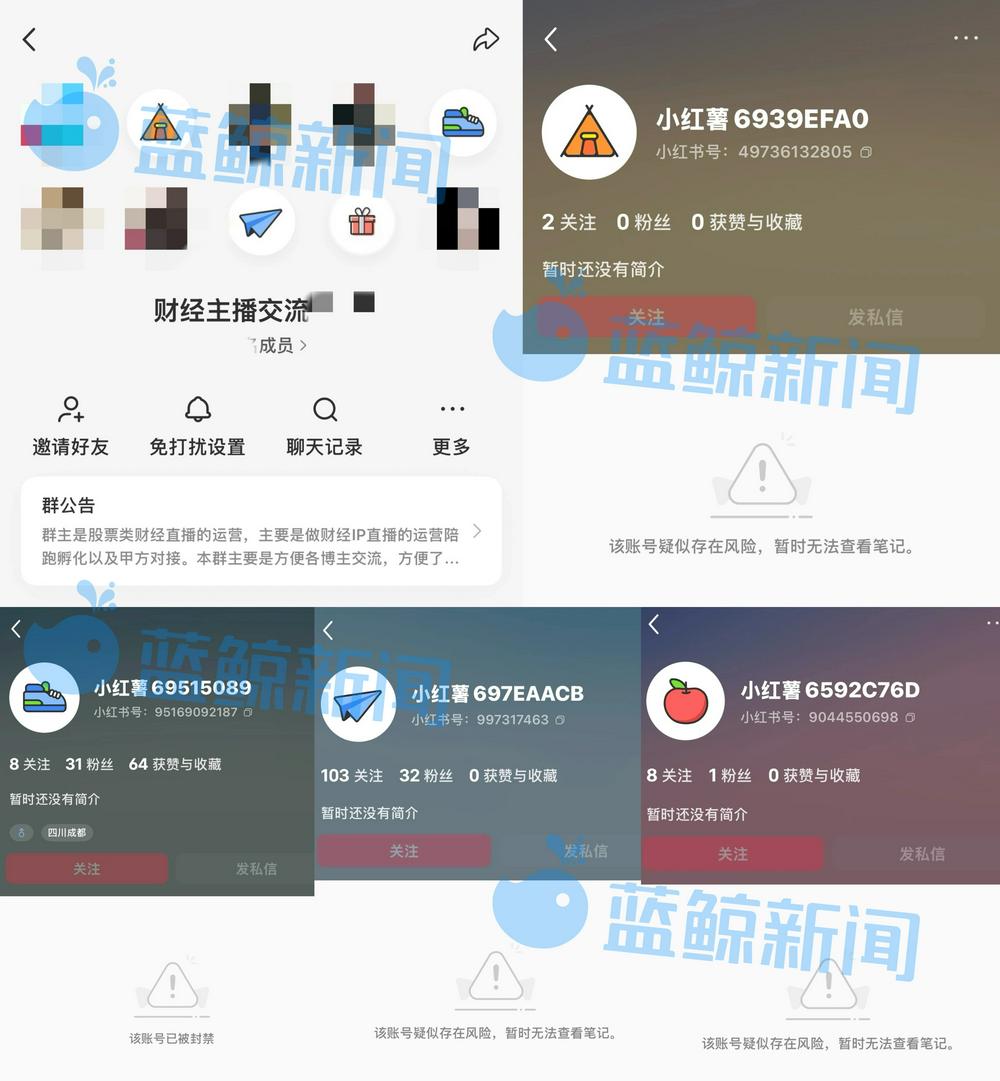
财经主播交流群内大量账号被封(图片来源:社交平台)
但完成金融资质认证,并不代表就能“高枕无忧”。一位已取得证券投顾资质、挂靠持牌机构的小红书博主在群内反馈,账号被限流7天。平台处罚提示标注账号“涉及高危投资风险”,新发内容和历史作品同步被减少推荐。
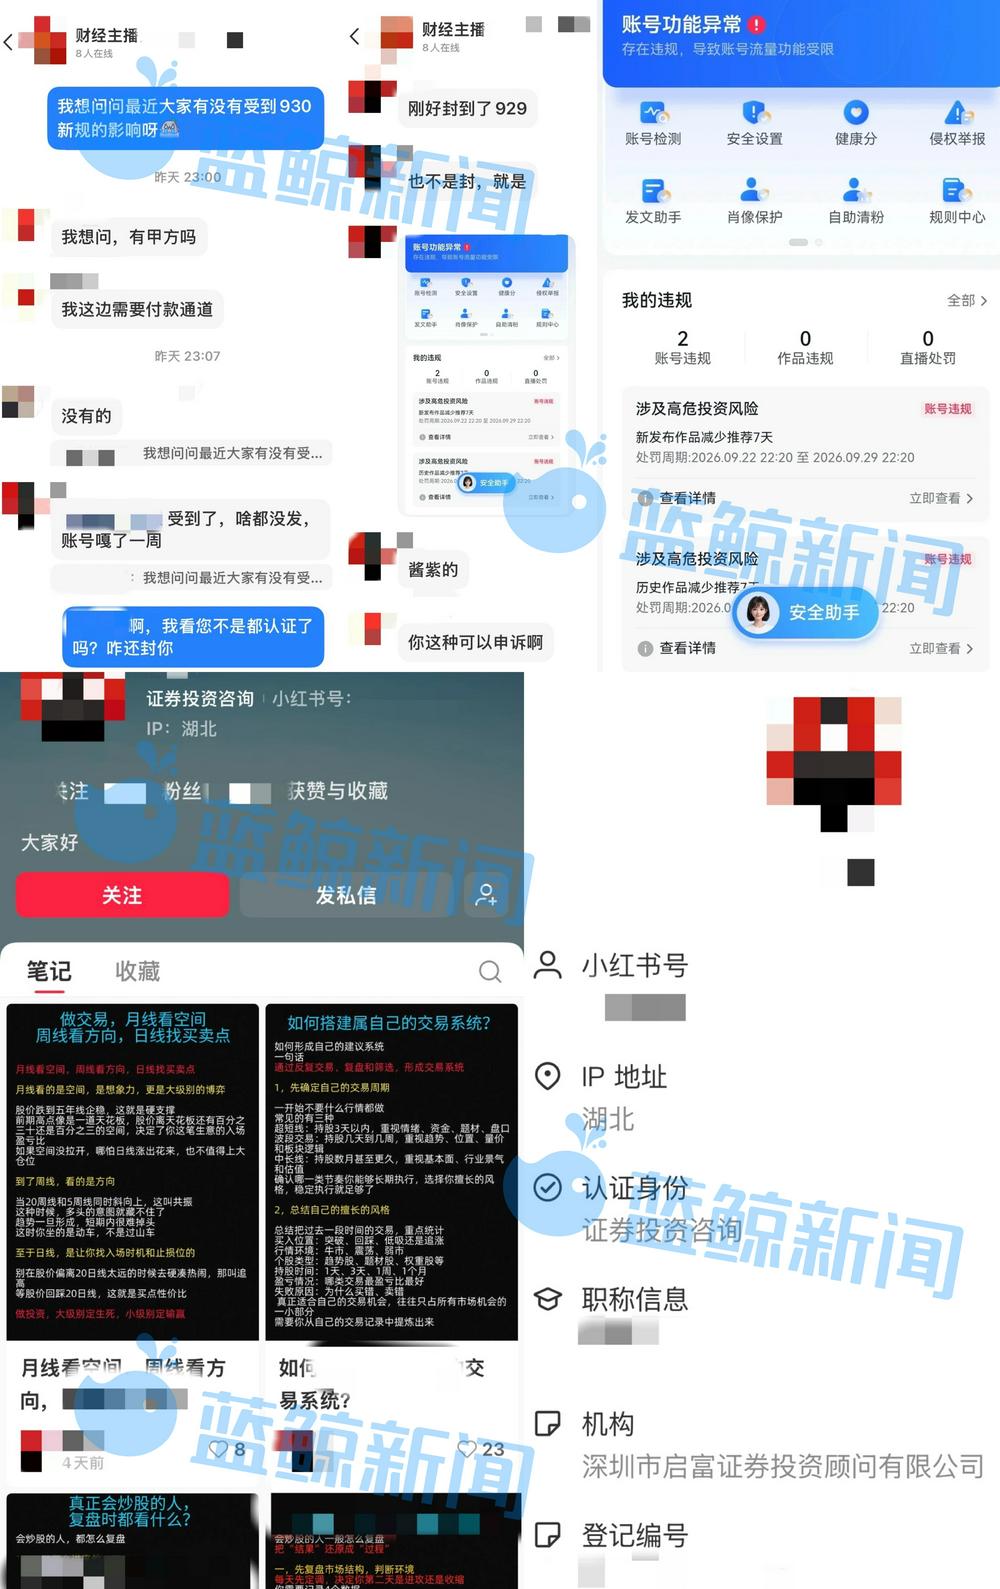
持证投顾账号被限流(图片来源:社交平台)
这类持证投顾账号同样被纳入从严巡检,正是新规落地前夕,平台风控全面收紧的缩影。
监管趋严之下,灰色需求随之滋生。记者在闲鱼平台看到,不少用户发帖寻找合规“捷径”。
“有靠谱的挂靠机构吗?聊一聊。”类似求挂靠的帖子大量涌现。
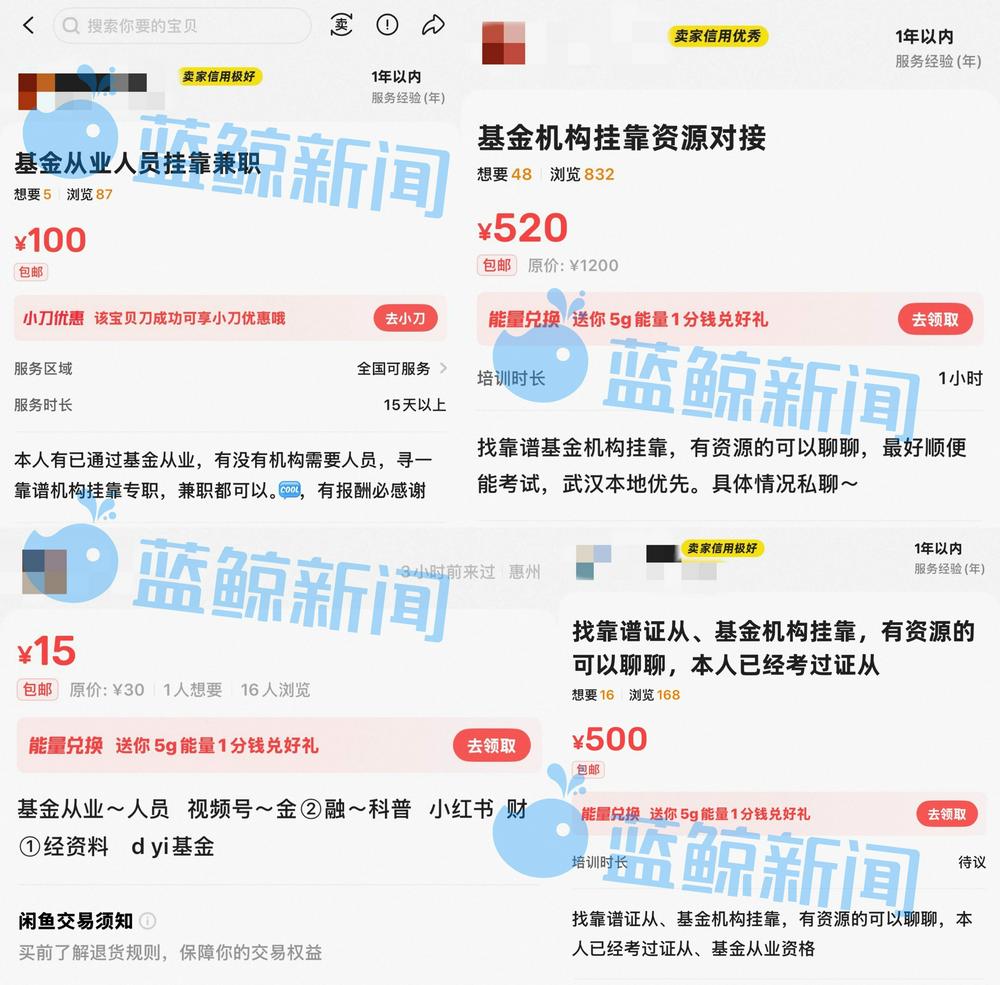
大量需求涌现(图片来源:闲鱼)
记者顺藤摸瓜,联系上可提供金融资质认证服务的灰产中介小A。
小A于朋友圈宣称,可办理抖音基金黄V、视频号金融科普标识、小红书保险从业人员认证等多项业务。
据小A介绍,小红书保险从业人员资质认证单个账号收费1500元,其中300元属于外购资料的固定成本,无论认证是否成功均不予退还;交易模式为先付一半定金,认证完成后结清尾款。他透露,操作手法是寻找与客户同名的保险从业人员信息,用于冒名认证,并声称即便同名人员本人也在该平台认证,也不会影响客户账号,资质名额先到先得,平台认证有效期一年。他还提到,小红书属于新上线业务,定价更高,视频号、抖音同类业务收费为1200 元。
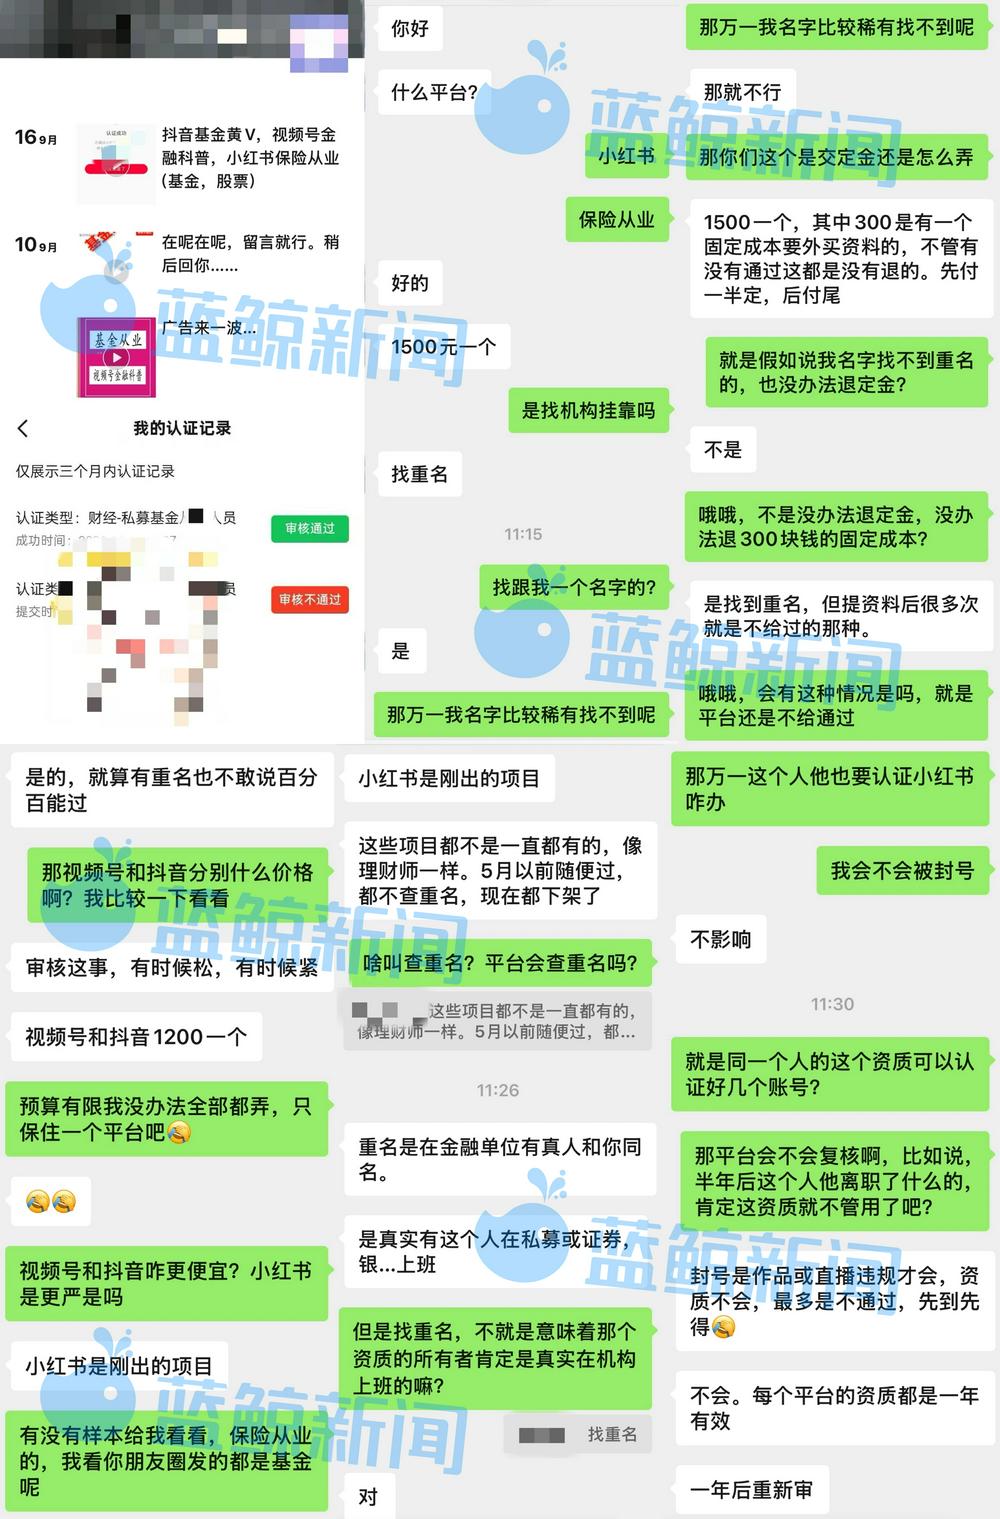
灰产中介提供保险从业资质认证(图片来源:蓝鲸新闻记者制图)
小A向记者提供的样例截图显示,小红书账号主页已标注“保险从业人员”认证。
记者检索到其中一个账号后发现一处反常:该账号虽持有保险从业人员资质,却发布多条关于股票市场的研判内容,例如“科技前期虽然有分歧但承接力度够强,我认为是属于良性分歧,接下里资金会持续回流科技赛道,板块内多分枝轮动走强。”
评论区中,还有网友向该账号咨询投资建议。
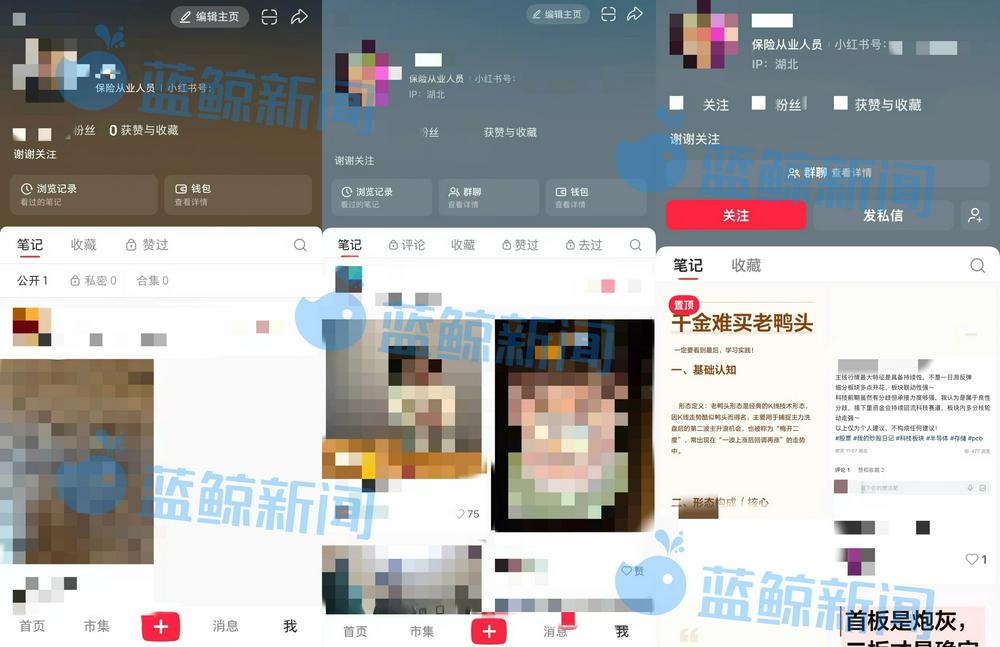
小A提供的样例(图片来源:蓝鲸新闻记者制图)
除此之外,还有中介趁机兜售另一条所谓“合规路径”——客座教授头衔。部分中介发帖宣称,《办法》即将落地,财经博主当下仅有两条可行出路:一是持牌从业,二是走学术科普路线——而他们可代办客座教授证书。
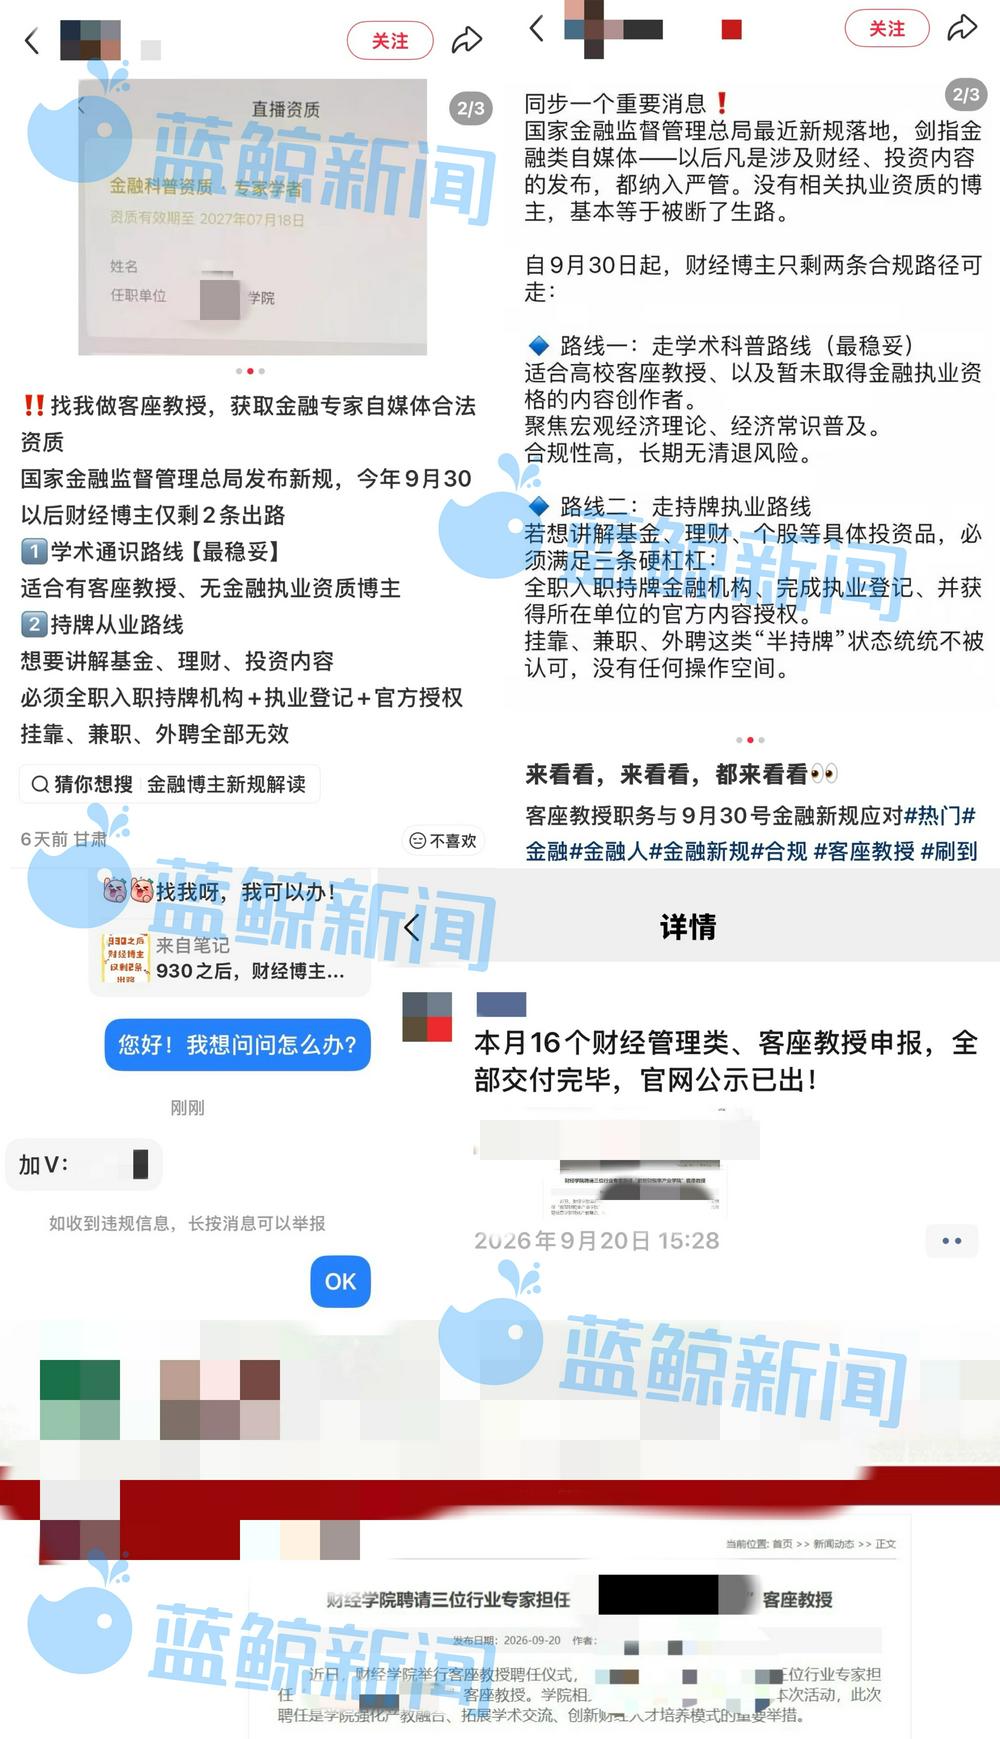
客座教授申报宣传(图片来源:蓝鲸新闻记者制图)
记者联系到了代办客座教授申报的灰产中介小K。对方向记者展示一则视频号财经博主案例,该名博主的直播资质栏标注金融科普资质为某财经大学专家学者,小K还出示了所谓学校官网公示截图。
据其介绍,凭借该头衔即可完成平台科普资质认证并开展直播带货;服务包含线下发证仪式,申请人需提交个人简历接受校方评审,最低学历要求为本科。小K称,可出证的院校均为普通本科,不含985、211高校,全套报价5万至6万元。当记者询问中介是否与学校存在合作关系时,他回应:“这个不能说合作吧,学校有需求,我们找有需求的人。”
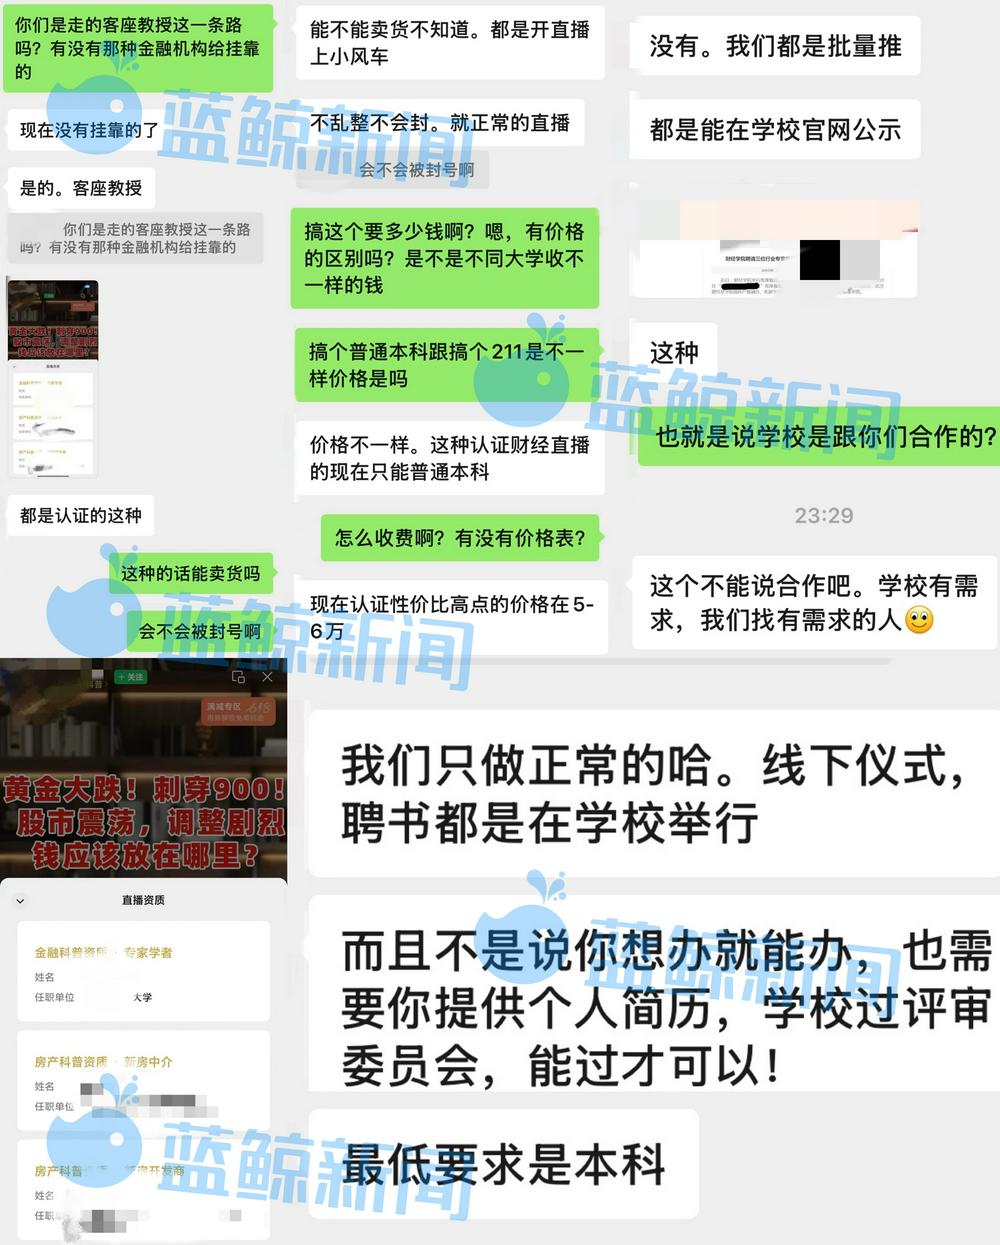
记者微信咨询客座教授(图片来源:蓝鲸新闻记者制图)
记者也在闲鱼咨询了多家代办客座教授申报的中介,发现相关服务报价跨度极大,从数千元至十余万元不等。
有中介称,花费六千余元即可办理客座教授证书,支持三年邮件背调。但记者询问是否可通过电话向学校核验资质时,对方随即推脱称“学校不受理电话咨询”。该中介同时发来某985院校客座教授聘任仪式议程单,对应全套服务报价16万元。
另有中介给出6.5万元的报价,并坦言“市面上能办985院校证书的,99%都是假的”。此前的中介小K也向记者提醒,闲鱼上数千元的低价套餐并不可信,这类服务仅通过学校edu邮箱发文、邮寄纸质证书,并无真实合规资质。
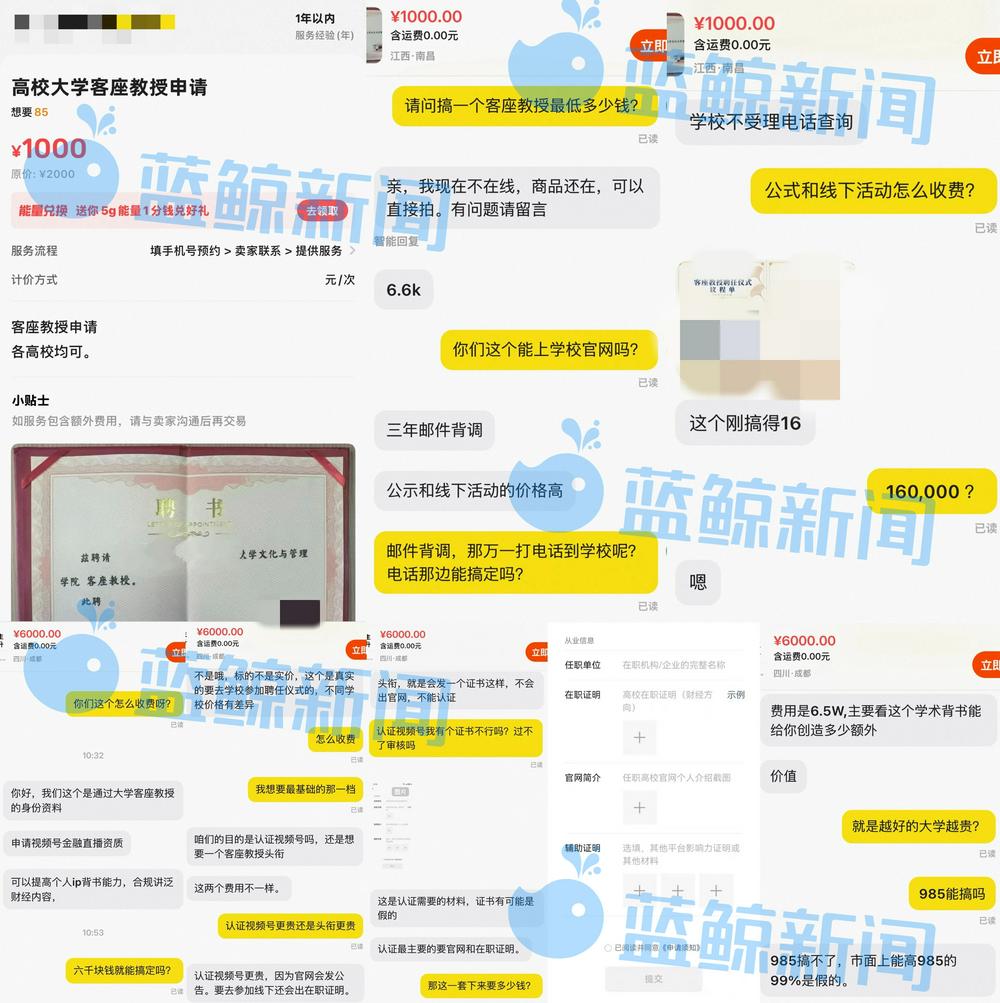
记者咨询灰产中介(图片来源:闲鱼)
北京大学应用经济学博士后、教授朱俊生在接受蓝鲸新闻记者采访时表示,上述行为本质上是将身份包装或牌照挂靠异化为“合规捷径”。所谓“客座教授”“研究员”等头衔,并不等于金融业务资质。如果被用于金融产品营销背书,容易涉及虚假宣传和误导消费者。而仅购买挂靠关系而不接受真实管理,本质上属于“假持牌、真展业”,一旦出现误导销售或违规营销,相关个人、机构乃至平台都可能承担责任。其认为,治理关键在于强化资质穿透审核、营销人员备案管理和违法成本约束。
平台加码风控、机构密集宣导,行业迎合规整改潮
灰产借机钻空子的背后,互联网平台与金融机构正同步推进合规整改。
各大社交平台持续升级财经内容风控,加大违规账号处置力度。记者获悉,自年初小红书启动金融生态专项治理工作以来,近半年,针对非法荐股、伪造资质、非法跨境投资营销导流、违规保险营销等内容,共处置违规笔记超过101万篇、违规账号15.7万余个、违规评论超过477万个。
小红书近期发布《社区金融生态公约》,明确金融营销规则:金融属于特许经营行业,要在小红书开展金融产品营销,须先依法持牌、再通过平台专业资质认证,冒名、挂靠、租买资质一律禁止。公约同时提出,对于违规内容的处理,平台会进行限流、下架甚至封号等梯度处置;平台也加强自我约束,承诺加强巡检,防止违规内容和被恶意渲染的极端市场情绪被推荐机制放大,不利用算法诱导用户过度消费、过度投资。
抖音也发布公告深化财经生态治理,2026年第三季度平台累计处置财经类违规内容超4.5万条,处置违规账号逾千个,全面清退6888名“理财师”认证账号,并开展跨境违规营销、非法荐股炒汇等专项整治。
朱俊生认为,《办法》实施前平台收紧金融账号管理,本质上是监管要求落地的前奏。过去金融网络营销更多依赖流量逻辑,未来将转向资质逻辑和责任逻辑。平台不再只是流量渠道,还要承担资质审核、内容管理和风险防控责任。无资质展业、擦边营销和身份包装的生存空间将明显压缩。
平台收紧风控的同时,金融机构也在密集开展合规宣导。聚焦保险行业来看,记者多方调研了解到,多家险企及中介机构,正对经纪人、代理人重申合规红线,督促完成金融资质认证。
某保险经纪机构相关负责人向蓝鲸新闻记者表示,伴随新规落地临近,机构进一步收紧合规管理,已通过内部邮件下发合规通报,反复强调经纪人线上展业禁令,杜绝违规营销。“我们一直重视线上账号资质管理,也是较早完成小红书保险从业人员认证的机构。”
据该负责人介绍,所有在社交平台认证该机构从业资质的人员,均为机构在职人员。但面对数量庞大的经纪人账号,机构难以对账号内容做到细致审核;如内容标注为“个人观点”,管控难度会进一步加大。不过一旦排查发现违规内容,公司会第一时间要求经纪人删除整改;情节严重的,业务部门将依据内部制度解除代理合作。
朱俊生分析,《办法》对互联网保险的影响不仅仅是增加一些合规要求,更重要的是推动行业营销模式发生结构性变化——互联网保险正在从过去比较依赖流量和转化的营销模式,逐步走向持牌经营、合规营销和长期客户经营。其认为,第三方平台的角色将进一步从“销售入口”回归“营销和信息服务渠道”,平台的产品比较、个性化推荐和算法营销也会进入更加规范的发展阶段;直播、短视频和社交媒体营销或将有所改变,过去司空见惯的营销话术将被严格约束;保险公司的获客方式和经营逻辑亦可能因此发生变化。
“《办法》本质上是对互联网保险营销模式‘重新划界’。平台、保险公司和营销人员各自做什么、承担什么责任,会越来越清楚。过去依靠流量、话术和算法刺激成交的模式会逐步弱化,未来真正重要的,是产品有没有价值、信息是否透明、服务是否专业,以及保险公司能不能把一次交易变成长期的客户关系。”朱俊生坦言。(蓝鲸新闻 陈晓娟 chenxiaojuan@lanjinger.com)
暂无评论