
今年5月,香港中旅(00308.HK)分拆旗下中旅港澳文旅控股有限公司(简称“港澳文旅”)以介绍方式在港交所主板上市,并递交了招股书。
10月26日,分拆事项迎来新进展,港澳文旅成功通过上市聆讯并更新了招股书。随着招股书的披露,这家背靠中国旅游集团的综合旅游服务商,其真实的业务底色与财务压力也浮出水面。
分拆逻辑:业务切割与独立融资
港澳文旅的上市并非传统意义上的新股发行,而是以“实物分派”方式将股份派发给香港中旅的合资格股东,不涉及新资金募集。
这一安排的核心逻辑在于业务聚焦。分拆后,香港中旅保留内地自然人文景区及主题公园业务,而港澳文旅则专注于大湾区的客运、酒店及旅游证件服务。
对母公司而言,剥离成熟但增长面临瓶颈的港澳业务,有助于提升整体估值清晰度;对港澳文旅而言,则获得了独立的上市平台。不过,介绍上市意味着公司暂时没有增量资金进账,其后续的资本开支与债务优化,仍需依赖自身造血能力。
基本面:三大板块冷暖不均
港澳文旅是一家以大湾区为战略重点的领先综合旅游服务提供商,业务由客运、酒店、旅游证件三驾马车构成。公司在大湾区运营涵盖海路及陆路网络的综合跨境客运平台,以“喷射飞航”和“中旅巴士”两大品牌提供跨境交通服务。
整体来看,公司规模平稳但盈利承压。2023至2025年,公司收入维持在21亿至22亿港元区间,但年度溢利从4.79亿港元逐年下滑至1.17亿港元。2026年前四月,公司收入降至7.21亿港元,期内溢利则增至2313.3万港元。
客运业务是收入占比最高的板块(2025年占45.8%)。旗下“喷射飞航”与“中旅巴士”在大湾区跨境客运市场占有率约16.1%,排名第二。但该板块正面临结构性挑战:受港珠澳大桥等陆路交通分流影响,渡轮客运量持续下滑,2025年渡轮运输甚至录得毛损。虽然巴士业务通过增加租赁车辆实现了收入增长,但整体客运毛利率已大幅收窄。
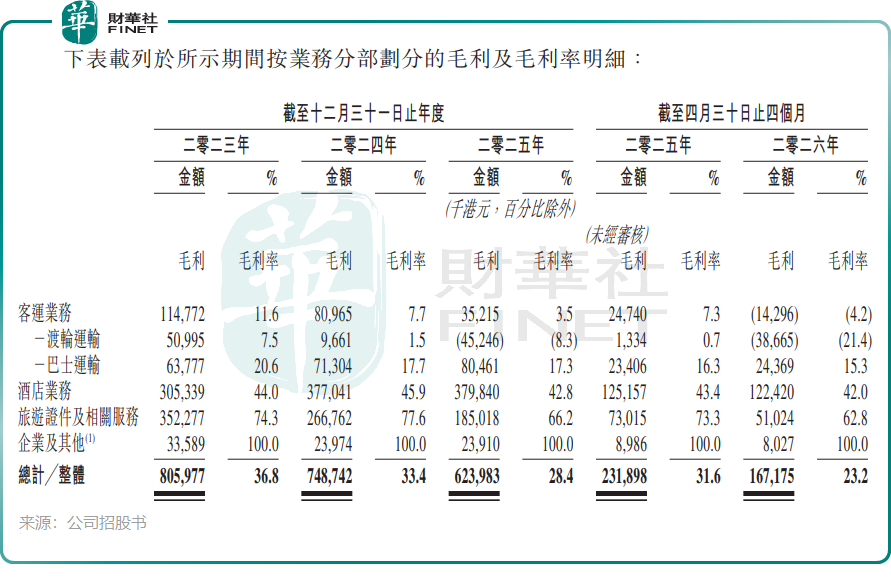
酒店业务是近年的亮点,2025年收入占比升至40.4%。公司在香港、澳门及北京运营8处物业,香港核心酒店入住率保持在90%以上,显著高于行业平均。但受新增酒店开业带来的成本增加影响,毛利率亦有所下滑。
旅游证件服务曾是“护城河”最深的业务。公司获中旅(集团)委任为香港旅游证件委托办理服务的独家代理,独家权至2047年。然而,该业务收入从2023年的4.74亿港元锐减至2025年的2.8亿港元,主要因疫情后证件续期需求回归常态,成为拖累整体收入的主要因素。
财务隐忧:高负债与利润侵蚀
利润持续下滑的背后,除主营毛利率收缩外,投资物业公允价值连续三年亏损(累计约4.1亿港元)是直接拖累项,这反映了香港商业物业估值在疫情后的承压态势。
更值得关注的是流动性压力。招股书显示,2025年末公司流动负债净额高达44.12亿港元,流动比率仅0.2,主要源于应付控股公司的巨额款项及借款。该数据为分拆重组前的历史报表数据,相关绝大部分应付控股公司款项已于2026年5月的分拆重组中通过债务出让完成资本化并账面注销。虽然公司解释称,分拆重组中已通过债务出让将大部分股东借款资本化,预计上市后流动性将改善,但重组前报表体现出的高负债历史背景,仍提醒投资者关注其财务结构的脆弱性。
看点与风险并存
港澳文旅的看点在于其独特的资源禀赋:作为央企中国旅游集团的附属公司,其在跨境客运牌照、码头资源及证件独家代理权上具备天然的准入壁垒;同时,香港旅游业的复苏及大湾区互联互通深化,为酒店和客运业务提供了长期需求支撑。
但风险同样明确:一是核心客运业务受替代交通方式冲击的趋势难以逆转;二是证件服务收入萎缩后,公司尚未找到同等体量的高毛利替代业务;三是酒店业务虽稳健,但面临香港酒店业竞争加剧及人力成本上升的压力。
结语
总体而言,港澳文旅是一家拥有优质牌照资源与区位优势的旅游服务商,但其正经历从“疫情后复苏”向“常态化经营”的过渡期。上市平台的确立有助于其独立运作与融资,但如何稳住客运基本盘、提升酒店非客房收入,并在证件业务之外培育新增长点,将是管理层需要向市场证明的关键。对于投资者而言,这是一家值得关注、但不宜过度乐观的标的,其估值表现最终将取决于盈利能力的企稳回升。
作者|秦汉
编辑|Jasmine
暂无评论