
新华财经北京10月22日电(郭洲洋、张瑶)国内商品期货市场22日涨跌互现。其中,苯乙烯涨超3%;甲醇、燃料油、LU、纯苯涨超2%;原油、不锈钢、沪镍、玉米、丙烯、聚丙烯、对二甲苯、豆一、乙二醇涨超1%。下跌品种方面,烧碱跌超5%;苹果跌超4%;碳酸锂、钯跌超3%;沪银、氧化铝、玻璃、焦炭、铂、生猪跌超2%;焦煤、多晶硅、纯碱、铁矿石、沪锡、国际铜、集运欧线、沪铜、红枣、原木跌超1%。
截至22日下午收盘,中证商品期货价格指数收报1613.71点,较前一交易日下跌11.21点,跌幅0.69%;中证商品期货指数收报2238.72点,较前一交易日下跌15.56点,跌幅0.69%。
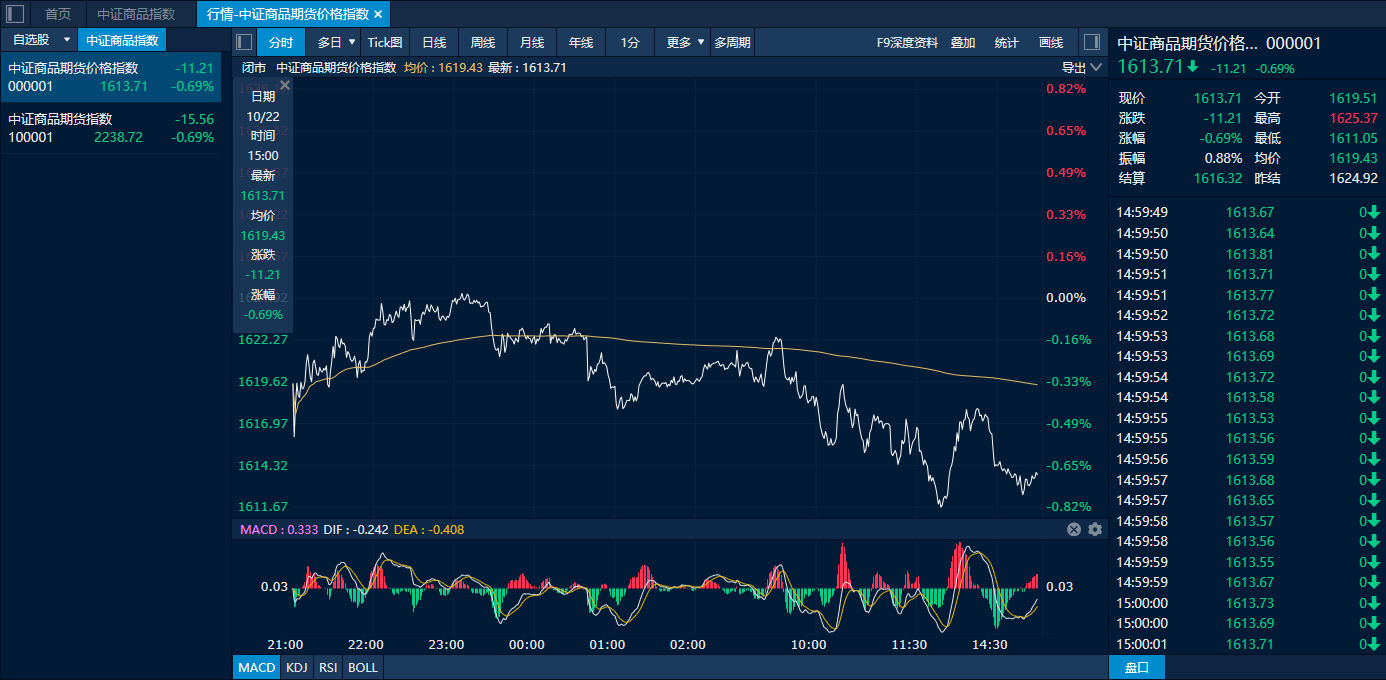
中证商品期货价格指数日内走势图(来源:新华财经专业终端)
两苯齐涨苯乙烯涨超3% 甲醇午后一度涨逾3%
低库存与强成本共同驱动,两苯期货22日再度联动上涨,截至下午收盘,苯乙烯和纯苯分别上涨3.46%和2.09%。当前中东局势仍不明朗,两苯行情由地缘走向主导,低库存格局下价格弹性被显著放大,期价以高位震荡为主,但基本面的一些负面因素仍制约盘面上行高度。就苯乙烯而言,大陆期货认为,原油价格高企,成本端的支撑依然坚实,这是苯乙烯价格能够维持高位横盘而难以出现流畅调整的重要原因。但终端整体跟进有限,在需求平淡的背景下,宽松供需面持续压制价格上行的弹性,后续需重点关注国际原油两大基准能否重回一致方向、供应端装置运行与货源结构变化、下游光伏领域的补库节奏等。苯乙烯主力2611合约虽然在高位震荡调整,但调整一波三折难有流畅表现,短期支撑10000元/吨整数关口,震荡反复中酝酿新的调整动力。
港口现货同步提涨,驱动甲醇期货22日持续走高,午后涨幅进一步扩大到逾3%,终盘有所收窄,仍上涨2.60%,居于涨幅榜次席。华闻期货表示,甲醇内地本轮长约尾声,现货流通稍紧,叠加中下游刚需支撑,内地现货价格走强。美伊地缘谈判无实质进展、霍尔木兹海峡仍处封锁状态,伊朗装置多数停车、开工率偏低,进口下降预期增强,地缘溢价再度抬升。同时港口库存处于历史低位,现货对期货维持高升水。但该机构也指出,现阶段沿海主要终端工厂均已停车,MTO负反馈与需求疲弱将对上方形成制约。在恒力期货看来,在美伊地缘问题造成进口结构性紧缺未除之前,甲醇难脱离Back结构、难改偏高中枢,回调或有,但难深跌,高位宽幅震荡风险仍在。
烧碱连续下挫创新低 苹果再度转跌
供需格局弱化,烧碱主力合约破位下跌,盘中一度触及1596元/吨的历史低位,随后略有反弹,最终收涨5.18%。具体来看,虽然近期市场消息显示有装置检修,但实际减产幅度有限,同时液氯价格相对偏强也在一定程度上延缓烧碱减产进程;厂库库存仍旧维持高位,据隆众资讯,截至10月22日,全国20万吨及以上固定液碱样本企业厂库库存54.88万吨(湿吨),环比上涨0.02%,同比上调32.46%。而需求端,氧化铝产业链负反馈压力增加,氧化铝大厂下调采购价,对盘面形成了直接利空。展望后市,正信期货认为,目前供应端尚未见明显减产、需求端氧化铝存在压价、现货库存处于同期高位,烧碱基本面仍存在一定压力,短期以底部偏弱震荡思路对待,不过烧碱期货持续创上市以来低位,当前处于低估值贴水状态,此外现货端逼近成本,若持续回落可能导致部分装置出现减产情况,当前盘面价格追空的性价比或已经下降,但抄底也未见驱动,后续若要博弈估值修复,需看到基本面变化:一是液氯价格转负导致部分减产;二是厂家库存出现连续去化。
此前持续走弱的苹果在昨日(10月21日)迎来企稳,但今日再度下挫,主力合约收跌4.34%。新季增产兑现,市场普遍预计26/27新果季产量将大幅增长,但需求承接有限,供需利空形成共振,盘面持续承压。展望后市,广发期货预计,短期偏空氛围延续,由于各产区收购价预期偏弱,导致盘面继续承压;长期来看,四季度丰产压制未改,期价中枢大概率下移,但需要注意的是,优果率、入库结构、出口及天气扰动可能带来阶段性预期差。
编辑:吴郑思
暂无评论