
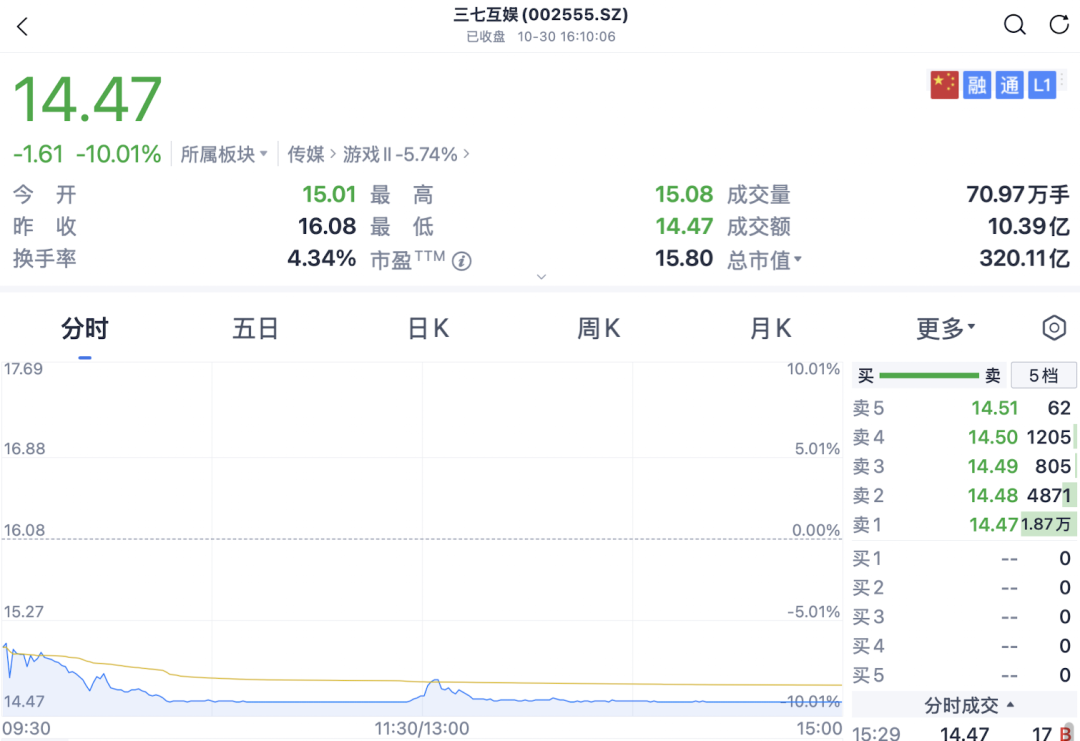
10月30日,A股游戏公司三七互娱低开后走低,最终收于跌停,跌幅为10.01%,报14.47元/股。
前一日晚间,三七互娱披露2026年第三季度报告。前三季度,公司实现营业收入113.66亿元,同比下降8.79%;归属于上市公司股东的净利润14.70亿元,同比下降37.29%;扣非后归母净利润11.97亿元,同比下降47.03%。
单看第三季度,公司业绩分化明显,呈现“增收不增利”的局面:营业收入40.91亿元,同比微增2.93%,环比增长15.11%;但归母净亏损2.96亿元,上年同期则盈利9.45亿元,同比下降131.33%。
从财报来看,公司第三季度归母净利润同比、环比均由盈转亏,主要受投资收益影响。今年上半年,三七互娱投资收益达10.16亿元,占利润总额的45.22%。但第三季度,据公司披露,其间接投资的智谱华章当季股价波动,产生了5.06亿元的非经常性亏损。同期公司非经常性损益合计为-4.77亿元。
剔除非经常性损益后,公司当季扣非归母净利润为1.81亿元,但游戏主业盈利能力同样承压:这一表现较上年同期的8.73亿元下降79.28%,环比降幅也超过50%。
对于扣非净利润下滑,公司主要归因于新品推广投入与收入、利润释放之间的“阶段性错配”。三七互娱在财报中解释,新产品《Last Asylum: Plague》《Z Route: Redemption》《梦回甄嬛传》属于长周期品类,用户投入期较长,销售费用前置、收入和利润后置,会影响推广前期的经营利润。公司表示,当季上述产品表现较好,因此加大了新品推广投入,使得营业收入提升的同时,净利润有所下滑。
具体来看,前三季度,公司销售费用为64.48亿元,同比增长约4%。其中,第三季度单季销售费用达26.83亿元,较上年同期的17.89亿元增长约50%,增幅远超营收增速,占当季营收的比重超过六成。新品的阶段性投入叠加老产品自然下滑,公司当季扣非归母净利润同比减少6.92亿元。与此同时,研发投入也在增加。前三季度,公司研发费用由上年同期的5.12亿元增至6.16亿元,但占总营收的比例仅为5%。
经营压力也反映在现金流上。前三季度,公司经营活动产生的现金流量净额为11.99亿元,同比下降59.59%,减少17.68亿元。公司解释称,主要是营业收入同比下降,销售商品、提供劳务收到的现金相应减少。
与此同时,截至三季度末,公司应付账款余额为23.74亿元,较年初增长33.63%,增加5.97亿元。公司表示,新游戏上线后加大市场推广力度,应付互联网推广及流量费用相应增长,相关款项尚未到合同约定的结算期。
应收账款也有所增加。报告期末,公司应收账款余额为14.98亿元,较年初增长33.59%,增加3.77亿元,主要是海外游戏业务规模扩大,应收第三方渠道平台款尚未到结算期。财报显示,前三季度,公司境外营业收入为51.90亿元,同比增长27.02%;其中,第三季度为21.69亿元,同比增长59.31%。
根据移动应用数据分析公司Sensor Tower发布的9月中国手游出海收入榜,三七互娱旗下多款游戏上榜。其中,按该机构的口径,公司旗下《Last Asylum: Plague》9月海外收入突破2600万美元,再创新高,美国、德国和日本等核心市场的月收入均刷新纪录;同时,根据 Sensor Tower旗下Pathmatics数字广告洞察,9月该游戏在美国市场的YouTube渠道广告展示量约2.4亿次,环比大幅增长,成为当月展示量最高的渠道。
放在行业层面看,游戏出海仍较为依赖买量获客。在流量竞争加剧、获客成本居高不下的背景下,长周期新游戏的盈利表现,取决于前期获客成本、用户留存及长期付费能力等多方面因素。对于三七互娱而言,后续买量投入能否有效回收,新品能否在覆盖营销与研发投入后贡献足以弥补老产品下滑的利润,仍有待观察。
暂无评论