
要点:
● 结构变化叠加传统出口产品触底反弹,出口额增速全面上涨
● 高技术产品推动,进口额增速高速增长
● 未来展望:外部环境复杂多变,外贸增速或震荡上行
内容提要
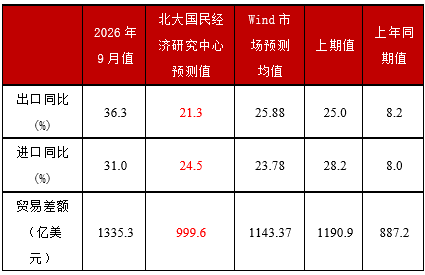
2026年9月,按美元计价,中国进出口总额7608.4亿美元,同比增长34.1%。其中,出口总额4471.8亿美元,同比增长36.3%;进口总额3136.5亿美元,同比增长31.0%;贸易顺差1335.3亿美元。产品结构调整,高新技术产品进、出口额继续高速增长,中国产业结构变化继续,高技术产品成为新的外贸引擎。另外,中美双边贸易增长明显,中韩、中国与东盟双边贸易额继续快速增长。
出口方面,2026年9月,出口总额4471.8亿美元,同比增长36.3%,较前期上涨11.3个百分点,产品出口结构变化继续,高技术产品出口继续快速增长,机电产品、集成电路出口额继续超高速增长;国别方面,受低基数效应影响,中国对美出口额继续高速增长。本月中国对东盟、欧盟的出口额增速大幅上涨,是推动本月出口额增速继续大幅上涨的主要因素。
进口方面,2026年9月,进口总额3136.5亿美元,同比增长31.0%,较前月上涨2.8个百分点,调结构叠加元首会晤贸易关系有所缓和,进口额继续大幅上涨。一方面,随着中国经济结构调整,高新技术产品、机电产品进口额快速增长;另一方面,元首会晤后,中美、中韩双边贸易关系有所缓和,尤其是自韩国进口额增速涨至历史同期最高值。
正 文
结构变化叠加传统出口产品触底反弹,出口额增速全面上涨
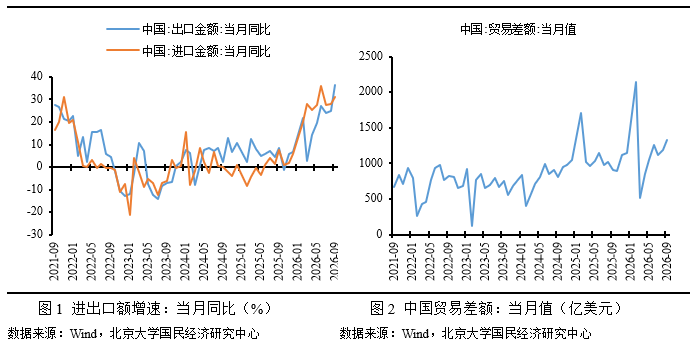
2026年9月,出口总额4471.8亿美元,同比增长36.3%,较前期上涨11.3个百分点,产品出口结构变化继续,高技术产品出口继续快速增长,机电产品、集成电路出口额继续超高速增长;国别方面,受低基数效应影响,中国对美出口额继续高速增长。本月中国对东盟、欧盟的出口额增速大幅上涨,是推动本月出口额增速继续大幅上涨的主要因素。
9月中国出口产品结构变化继续,机电产品、高新技术产品、集成电路继续超高速增长,尤其集成电路已连续五个月保持“三位”数增长,汽车(包括底盘)出口额增速继续保持高位前行。技术含量相对较高产品出口额保持高速增长,初步反映出中国出口产品结构变化,比较优势由来廉价劳动力向技术、向全产业链转移的迹象。
外部需求方面,在主要传统出口伙伴国中,9月美国、欧盟、日本三国制造业PMI分别为55.9、52.9、54.1,本月美国、欧盟、日本三国制造业PMI依然位于荣枯线以上,反映出三国制造业相对强劲,外部需求存在相对增长的基础。外需增加支撑本月出口额增速继续上行。
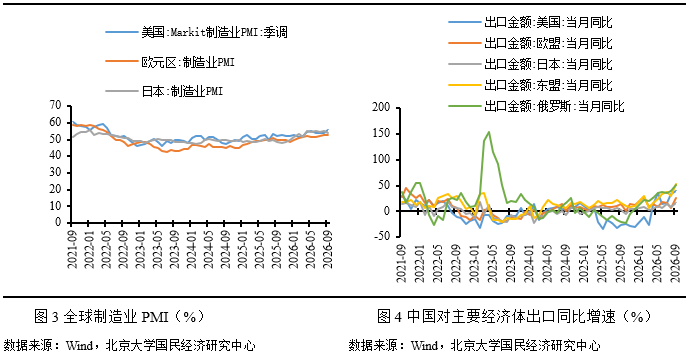
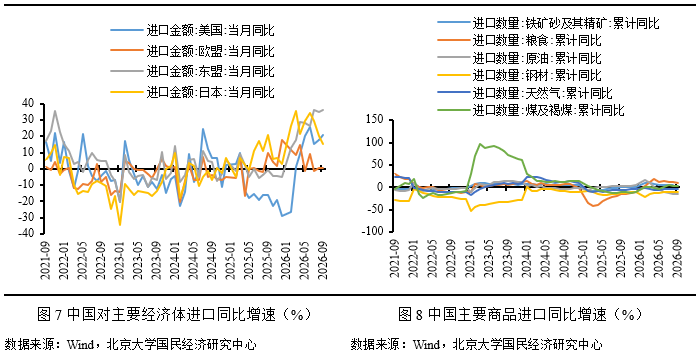
从国别结构看,9月中国对美国、欧盟、东盟、日本出口额当月同比增速分别为39.6%、25.3%、52.3%、15.8%,分别较前期上涨5.2、18.6、22.1、7.6个百分点。受基数效应影响,本月中国对美国出口额增速也进一步上涨。2025年4月,美国对全球加征关税,受此影响中国对美出口额增速断崖式下降,对2026年同期形成明显的基数效应,但随着中美元首会晤,双方贸易协商、沟通的推进,2026年双边贸易额略有修复。
2026年以来,中国对东盟出口额保持相对高速增长,本月进一步上涨了22.1个百分点至52.3%,是除疫情影响以外,2010年3月以来的最高值;中欧经贸协商推进,9月中国对欧盟出口额增速上涨18.6个百分点;另外,2026年以来中韩双边贸易增长较快,9月中国对韩国出口额同比增长68.9%,较8月上涨25.1个百分点,中国对东盟、欧盟、韩国出口额增速的上行合计对出口总额增速上涨11.3个百分点的贡献率是70%,是对推动本月出口额增速大幅上涨的主要因素。
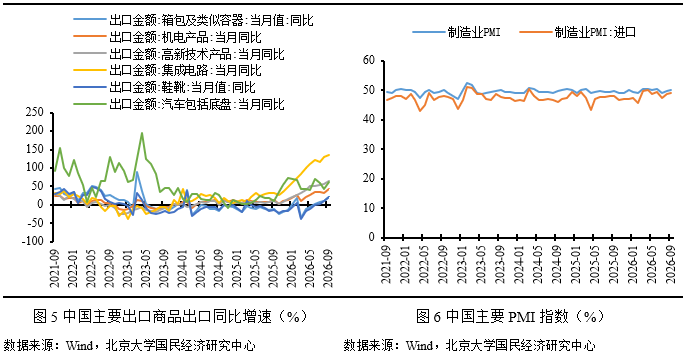
从具体出口商品看,传统优势产业出口额增速触底反弹继续上涨,高技术产业出口额增速也进一步上涨,保持相对高位增速。9月,箱包及类似容器、鞋靴出口额分别同比增长22.5%、20.2%,低基数效应影响传统优势产品出口额增速触底反弹,分别上涨11.4、8.8个百分点。中国出口机电产品2983.8亿美元,占中国出口总额的66.7%,在中国出口中占主导地位,同比增长43.7%。其中,集成电路出口449.5亿美元,同比增长136.0%,继续超高速增长。高新技术产品出口1470.4亿美元,同比增长63.7%,汽车(包括底盘)出口207.5亿美元,同比增长62.0%。本月中国对外出口额增速全面上行。
高技术产品推动,进口额增速高速增长
2026年9月,进口总额3136.5亿美元,同比增长31.0%,较前月上涨2.8个百分点,调结构叠加元首会晤贸易关系有所缓和,进口额继续大幅上涨。一方面,随着中国经济结构调整,高新技术产品、机电产品进口额快速增长;另一方面,元首会晤后,中美、中韩双边贸易关系有所缓和,尤其是自韩国进口额增速涨至历史同期最高值。
从国别进口看,9月中国从美国、欧盟、日本和东盟的进口额分别同比增长20.7%、0.7%、15.4%、36.2%,除欧盟外均保持较高速增长。1-9月,中国自RCEP进口额同比增长38.3%,占中国进口总额的37.0%,较前期上涨0.2个百分点,其中,自日本、韩国、澳大利亚、新加坡进口额分别增长26.1%、75.4%、40.6%、47.1%。另外,中国自拉丁美洲的进口额继续大幅增长,也是支撑进口额保持高速增长的主要因素之一。
从具体商品进口看,大宗商品方面,1-9月铁矿砂及其精矿、原油、煤及褐煤、天然气、钢材、粮食的进口量累计同比增速分别为4.1%、-15.3%、2.2%、-3.9%、-10.5%、9.7%,粮食进口额继续较高速增长。另外,1-9月对高新技术产品进口额增长48.4%,较前期上涨2.4个百分点,较2025年同期上涨39.0个百分点,占中国进口总额的36.5%。
未来展望:外部环境复杂多变,外贸增速或震荡上行
出口方面:2026年外部环境进一步复杂,但风险与机遇并存,预计2026年出口额增速或继续震荡上行。第一,低基数效应影响,中国对美国出口额增速保持高位,2025年受美国加征高关税影响,中国对美国出口额增速断崖式下滑,对2026年形成了明显的低基数效应;第二,东亚地区相对稳定,中韩关系修复,海南自贸港建设推进,中国—东盟自贸区3.0的签署进一步加深了中国与东盟各国的经贸往来;第三,随着中国的发展,中国品牌、文化自信等软实力的提升,服务出口有望进一步增长;第四,若人民币汇率形成大幅单边走势预期,或一定程度上抑制出口的增长。
进口方面:2026年国际环境进一步复杂,地缘风险加剧,国内经济结构调整,过剩产能去化继续,预计2026年进口额增速或震荡上行。第一,全球地缘风险加剧,能源、矿产、航线的争夺推动了大宗商品战略储备的增长,增加了原油、矿产等初级产品的进口;第二,房地产市场仍在底部运行,抑制钢铁等大宗商品的进口,叠加全球贸易壁垒高筑,产业链被迫断裂,供货商更替,影响原有的国际贸易往来,抑制中国进口增速。
北京大学国民经济研究中心简介:
北京大学国民经济研究中心成立于2004年。挂靠在北京大学经济学院。依托北京大学,重点研究领域包括中国经济波动和经济增长、宏观调控理论与实践、经济学理论、中国经济改革实践、转轨经济理论和实践前沿课题、政治经济学、西方经济学教学研究等。同时,本中心密切跟踪宏观经济与政策的重大变化,将短期波动和长期增长纳入一个综合性的理论研究框架,以独特的观察视角去解读,把握宏观趋势、剖析数据变化、理解政策初衷、预判政策效果。
中心的研究取得了显著的成果,对中国的宏观经济政策产生了较大影响。其中最具有代表性的成果有:(1)推动了中国人口政策的调整。中心主任苏剑教授从2006年开始就呼吁中国应该立即彻底放弃计划生育政策,并转而鼓励生育。(2)关于宏观调控体系的研究:中心提出了包括市场化改革、供给管理和需求管理政策的三维宏观调控体系。(3)关于宏观调控力度的研究:2017年7月,本中心指出中国的宏观调控应该严防用力过猛,这一建议得到了国务院主要领导的批示,也与三个月后十九大报告中提出的“宏观调控有度”的观点完全一致。(4)关于中国经济目标增速的成果。2013年,刘伟、苏剑经过缜密分析和测算,认为中国每年只要有6.5%的经济增速就可以确保就业。此后不久,这一增速就成为中国政府经济增长速度的基准目标。最近几年中国经济的实践也证明了他们的这一测算结果的精确性。(5)供给侧研究。刘伟和苏剑教授是国内最早研究供给侧的学者,他们在2007年就开始在《经济研究》等杂志上发表关于供给管理的学术论文。(6)新常态研究。刘伟和苏剑合作的论文“新常态下的中国宏观调控”(《经济科学》2014年第4期)是研究中国经济新常态的第一篇学术论文。苏剑和林卫斌还研究了发达国家的新常态。(7)刘伟和苏剑主编的《寻求突破的中国经济》被译成英文、韩文、俄文、日文、印地文5种文字出版。(8)北京地铁补贴机制研究。2008年,本课题组受北京市财政局委托设计了北京市地铁运营的补贴机制。该机制从2009年1月1日开始被使用,直到现在。
中心出版物有:(1)《原富》杂志。《原富》是一个月度电子刊物,由北京大学国民经济研究中心主办,目的是以最及时、最专业、最全面的方式呈现本月国内外主要宏观经济大事并对重点事件进行专业解读。(2)《中国经济增长报告》(年度报告)。该报告主要分析中国经济运行中存在的中长期问题,从2003年开始已经连续出版14期,是相关年度报告中连续出版年限最长的一本,被教育部列入其年度报告资助计划。(3)系列宏观经济运行分析和预测报告。本中心定期发布关于中国宏观经济运行的系列分析和预测报告,尤其是本中心的预测报告在预测精度上在全国处于领先地位。
免责声明
北京大学国民经济研究中心属学术机构,本报告仅供学术交流使用,在任何情况下,本报告中的信息或所表述的观点仅供参考,亦不对任何人因使用本报告中的任何内容所引致的任何损失负任何责任。
本报告版权仅为本研究中心所有,未经书面许可,任何机构和个人不得以任何形式翻版、复制、发表或引用。
暂无评论