
财联社11月19日讯(编辑 夏军雄)尽管谷歌云业务持续高速增长,瑞银仍对其未来增长速度和盈利能力持谨慎态度。该行预计,谷歌自研AI芯片张量处理器(TPU)的直接销售收入将在2027年达到约770亿美元,但硬件销售扩大以及高成本算力租赁,可能对云业务利润率形成明显压力。
瑞银11月16日发布研报,将谷歌母公司Alphabet的12个月目标股价从380美元下调至320美元,维持“中性”评级。同时,将2027年Google Cloud收入增速预测从169%大幅下调至125%,并将当年资本开支预测从3750亿美元下调至3400亿美元。
瑞银认为,虽然Google Cloud已经成为Alphabet最重要的增长引擎,但AI模型市场竞争激烈、核心搜索业务增长放缓,以及云业务潜在的利润率压力,使得Alphabet短期缺乏足够有吸引力的上涨催化剂。
该行指出,Google Cloud目前仅贡献Alphabet约28%的收入,却贡献了约66%的同比收入增量。按照其预测,到2028年第三季度,Google Cloud的收入规模将超过谷歌核心搜索业务。
Google Cloud高速增长,瑞银仍大幅下调预期
2026年第三季度,Google Cloud收入同比增长约103%,高于第二季度的81.8%,但仍未达到投资者预期。
瑞银认为,这可能与AI模型市场份额变化及企业采购结构有关。如今,超大规模云服务商不仅提供计算资源,还通过云平台销售AI模型和应用产品,相关收入因此越来越受到模型竞争格局的影响。
瑞银将2026年第四季度Google Cloud收入增速预测从128%下调至111%,略高于109%的市场一致预期。按照新预测,第四季度收入将环比增加约65亿美元,而此前预测对应的增量约为95亿美元。
对于2027年,瑞银预计Google Cloud收入将达到2540亿美元,同比增长125%。这一增速虽然明显低于此前预测的169%,但仍高于96%的市场一致预期。
瑞银测算,若维持此前2027年169%的整体收入增速预测,即使TPU直接销售收入达到770亿美元,剔除TPU直接销售后的其他云业务增速仍需达到129%。该行认为,这一假设过于激进,因此将整体增速预测下调至125%。按照修订后的模型,剔除TPU直接销售后,Google Cloud在2027年和2028年的收入增速预计分别为78%和14%。
瑞银认为,企业AI支出仍保持强劲增长,Gemini新模型有望推动API销售,TPU商业化也将增加收入。但宏观环境的不确定性、模型市场份额波动,以及2027年3月之后Wiz收购带来的同比基数效应,都可能限制增长。
对于部分投资者预期的2027年Google Cloud收入超过3000亿美元,瑞银认为,目前仍缺乏足够证据,需要看到TPU及Gemini销售出现更强劲的增长。
TPU商业化提速,2027年销售收入或达770亿美元
TPU直接销售是瑞银研报中最重要的增长预测之一。
TPU是谷歌专为机器学习和AI工作负载开发的定制加速器。过去,谷歌主要将其用于内部计算,或通过Google Cloud向客户提供算力服务。2026年,谷歌开始允许客户直接采购TPU系统,部署在自己的数据中心。
瑞银预计,TPU直接销售收入将从2026年的约133亿美元增至2027年的770亿美元,并在2028年进一步达到约1250亿美元,分别占Google Cloud当年预计收入的30%和38%。
瑞银测算,剔除TPU直接销售后,Google Cloud在2027年和2028年的收入增速分别约为78%和14%,显示TPU商业化将成为未来整体云业务增长的重要变量。
这一预测建立在芯片产量、对外销售比例和平均售价等假设之上。
瑞银估计,谷歌2027年TPU总产量将达到1000万颗,其中约31%用于直接销售,对应约308万颗芯片,平均售价约2.5万美元。到2028年,直接销售数量预计增至约401万颗,平均售价提高至3.125万美元。
需要说明的是,模型尚未纳入最新发布的部分第八代TPU产品。
需求方面,谷歌已经与多家大型AI企业建立合作关系。报告指出,Anthropic此前扩大了与谷歌的TPU合作,Meta签署了多年期TPU租赁协议,甲骨文也开始通过其云平台提供TPU。至于部分潜在客户的直接采购计划,仍有待确认。
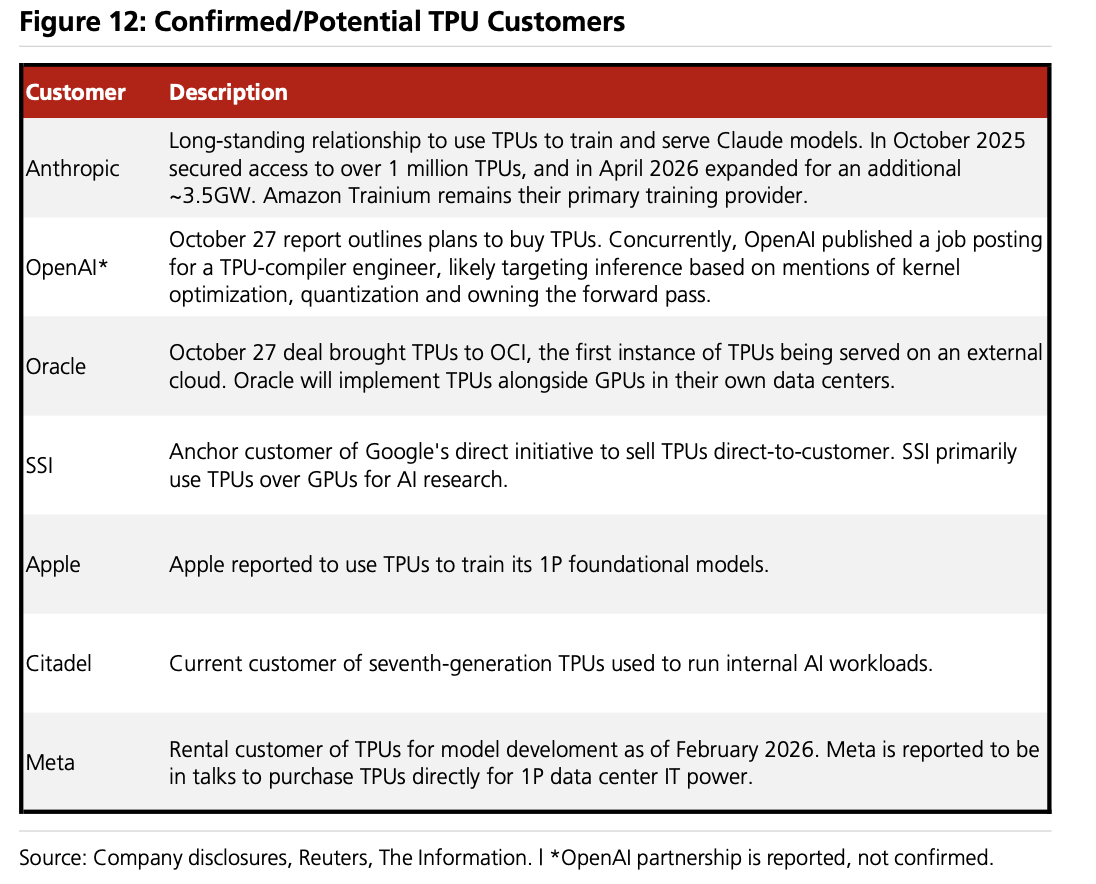
(瑞银梳理谷歌TPU已确认及潜在客户,包括Anthropic、Meta、甲骨文、苹果和OpenAI等,并列明相关合作进展)
瑞银认为,TPU的竞争机会尤其体现在AI推理领域。企业客户反馈显示,TPU和亚马逊Trainium在部分推理任务上已具备与英伟达GPU竞争的成本和性能优势。
然而,在大规模模型训练领域,英伟达仍拥有成熟的软件生态、可靠性及部署经验。TPU要进一步扩大市场份额,仍需证明其软件兼容性和大规模生产环境中的稳定性。
与此同时,TPU销售快速增长也可能带来新的盈利压力。
瑞银指出,与模型API和部分云服务相比,直接销售硬件的利润率可能较低。即使TPU推动Google Cloud收入大幅增加,也不意味着营业利润能够以相同速度增长。
2026年第三季度,Google Cloud的GAAP营业利润率达到36%,高于上年同期的21%。瑞银认为,这主要受益于经营费用控制、基础设施效率改善,以及更多使用内部TPU降低计算成本。
但该行预计,Google Cloud全年营业利润率将从2026年的33.5%降至2027年的27.5%,2028年小幅回升至27.9%。
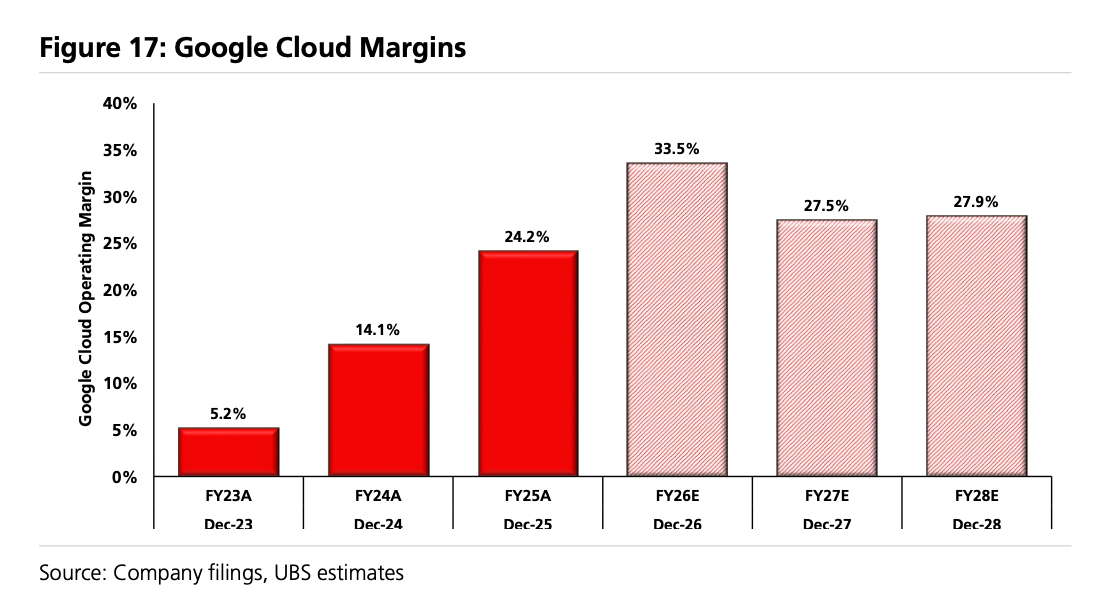
(瑞银预计,Google Cloud营业利润率将从2026年的33.5%降至2027年的27.5%,2028年小幅回升至27.9%)
除了TPU硬件销售占比提高,第三方算力租赁也是重要原因。
研报指出,谷歌与SpaceX签署了一项为期三年的算力租赁协议,涉及约11万颗英伟达GPU,每月费用约9.2亿美元,年化支出约110亿美元。
相关算力于2026年第三季度末开始投入使用。瑞银预计,随着使用规模扩大,第四季度至2027年上半年可能出现更明显的利润率压力。
因此,瑞银强调,投资者不仅需要关注TPU能够创造多少收入,更应关注硬件销售和高成本算力租赁最终能够转化为多少利润。
Gemini重回前沿竞争,但企业市场更重视成本
在TPU之外,Gemini模型竞争力是决定Google Cloud长期增长的另一项关键因素。
瑞银认为,Gemini 4 Argon和Carbon的发布,使谷歌重新具备前沿AI模型竞争力,但尚未形成稳定的领先优势。
根据报告引用的Artificial Analysis评测,Gemini 4 Carbon在AI智能指数中获得60分,明显高于此前Gemini 3.1 Pro的30分,但低于Anthropic Fable 5.2的65分。
在AI编程智能体评测中,搭载Gemini 4 Carbon的Antigravity获得55分,略低于Claude Code的58分。
不过,瑞银强调,模型评测排名并不必然转化为商业成功。随着主要模型性能差距缩小,企业客户越来越重视完成任务的实际成本,而非单纯追求最高模型性能。
报告引用的企业访谈显示,部分客户正在将常规编程、文本分类及批量处理任务转向成本更低的模型,包括部分开源模型。相比之下,复杂推理、多文件编程等任务仍更加依赖性能领先的前沿模型。
瑞银指出,衡量AI模型经济性,更重要的指标是完成一次成功任务的总成本,而不只是每百万Token的价格。低价模型如果需要更多尝试、消耗更多Token,最终成本也可能更高。
在特定评测条件下,Gemini 4 Carbon的单次任务成本为5.48美元,低于部分更高端的竞争模型。瑞银认为,谷歌有机会利用自研芯片、计算基础设施及模型协同优化,形成成本优势。
但企业采用情况仍存在挑战。瑞银2026年3月的企业调查显示,38%的受访企业使用Gemini,低于2025年10月的46%。
谷歌在消费者端取得了更明显的进展。截至2026年第三季度末,Gemini应用月活跃用户已超过10亿,但瑞银认为,其企业商业化表现仍不及部分领先竞争对手。
此外,Gemini闭源模型未通过AWS Bedrock和微软Foundry直接销售,也限制了其在部分企业客户中的分销能力。
瑞银认为,谷歌未必需要在所有模型评测中排名第一。只要能够提供性能足够优秀、成本更低的模型,仍可能在企业AI市场扩大份额。
AI资本开支持续攀升,核心搜索业务增长放缓
在AI基础设施建设方面,瑞银预计,谷歌2027年资本开支将达到3400亿美元,较此前3750亿美元的预测有所下降,但仍高于约3280亿美元的市场一致预期。
作为比较,谷歌2025年资本开支约914亿美元,2026年公司指引区间为1950亿至2050亿美元。
瑞银认为,谷歌需要同时满足Google Cloud客户需求,以及Gemini训练、搜索和YouTube等内部产品的AI计算需求,因此需要持续扩大基础设施投资。
但巨额资本开支也将考验现金流。
截至2026年第三季度末,谷歌持有约2650亿美元现金及证券,长期债务约1250亿美元,而当季自由现金流为负90亿美元。
此外,谷歌尚未开始执行的表外租赁安排约1305亿美元,加上现有经营租赁负债,相关承诺规模接近1500亿美元。
瑞银认为,如果2027年资本开支达到3000亿美元以上,谷歌可能需要进一步借助外部融资,尤其是债券市场,支持基础设施建设。
尽管如此,该行并不认为数据中心建设面临普遍而严重的投运瓶颈。虽然电力设备、劳动力及社区反对等问题客观存在,但大型云服务商拥有更充足的资金和项目资源,能够通过调整建设地点等方式缓解部分障碍。
相比之下,核心搜索业务增长放缓可能构成更长期的估值风险。
2026年第三季度,谷歌核心搜索收入同比增长12%,低于市场此前约15%的预期,尽管管理层表示搜索查询量实现了五年来最强劲的增长。
谷歌将增速放缓部分归因于汇率影响、AI Mode变现水平较低、特定广告行业因素及欧洲监管变化。
瑞银认为,投资者需要判断,AI搜索变现不足究竟是产品推广初期的暂时现象,还是意味着AI搜索比传统搜索广告更难实现盈利。
不过,谷歌传统业务并未全面失速。第三季度,剔除Google Cloud后的业务收入仍增长约11%,高于报告比较的亚马逊和微软相应非云业务增速。
估值尚属合理,瑞银维持中性判断
瑞银预计,Alphabet整体营业收入将在2027年达到约6838亿美元,同比增长36.6%,2028年进一步增至约8000亿美元。
该行预计,Alphabet在2027年的营业利润将同比增长58.9%,但GAAP每股收益将从2026年的19.78美元降至18.28美元,主要原因是联营企业及投资收益预计从约1280亿美元大幅回落至约23亿美元。
在估值方面,瑞银认为,Alphabet目前约16倍的2027年预期市盈率尚属合理,但考虑到搜索业务风险、AI资本开支和Google Cloud利润率压力,估值吸引力仍然有限。
该行以2028年预期GAAP每股收益18.86美元、17倍市盈率为依据,将Alphabet目标价设定为320美元。相较11月13日292.52美元的参考股价,对应约9.4%的上涨空间。
在乐观和悲观情景下,瑞银分别给出500美元和160美元的估值,对应不同的收入增长、利润率和市场估值假设。
暂无评论