
当前,科技金融正站在AI重构信贷逻辑、生态重塑的十字路口。AI技术正在底层改写银行对科创主体的授信模式,从“看历史看财报”转向“看技术看未来”,但赛道估值分化、热点泡沫化、硬科技识别能力不足、知识产权质押落地难、续贷衔接存在断点等堵点依然突出。在2026金融街论坛年会期间,中央财经大学金融创新与风险管理研究中心主任顾炜宇接受了北京商报记者专访。
顾炜宇认为,银行受功能定位、风险偏好与监管约束,不宜独自承担早期高风险科创投资,科创金融需要VC、PE、产业基金、银行、投行等多元主体协同,构建覆盖企业全生命周期的服务闭环。
他同时提出,技术突破前期需要大量金融资源投入,资金涌入会形成泡沫,泡沫过后,技术落地会切实带来生产力提升,AI等未来产业同样面临这个问题。应在用好现有国有资本引导、制造业转型基金、中小企业发展基金等政策工具的前提下,建立专项风险补偿基金,打造优质的科技金融生态。
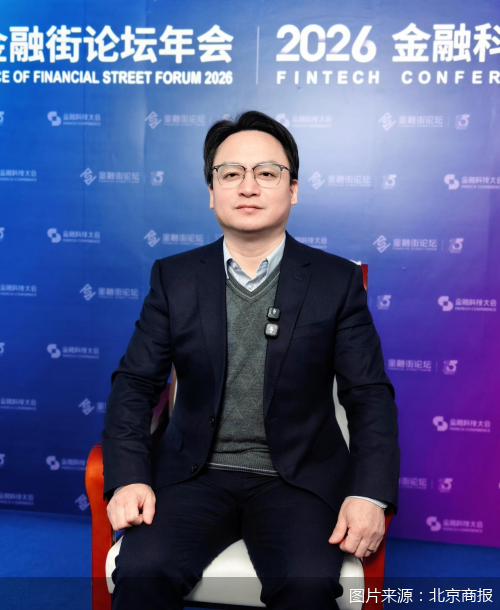
以下为北京商报记者专访顾炜宇实录:
Q:AI从哪些根本层面改变银行对科创企业的授信模式?
A:随着大数据、AI发展,一些新兴前沿信息技术在金融领域落地应用,推动金融科技快速发展,也给银行风控、经营、信贷业务等带来改变。在风控层面主要有两大变化:第一,风险评估与授信决策,从依托历史财务数据,转向聚焦技术研判企业未来发展。第二,评估模式从线下静态、阶段性评估,升级为动态实时评估决策。AI凭借技术创新能力和广泛的信息采集能力,大幅提升信息识别效率,让风险识别、信贷决策变得更加精准、高效、快速、实时,使得金融产品和服务可以精准适配科技创新不同环节、不同阶段、不同项目,提升金融服务科创产业的精准度、有效性与质量。
Q:如何从单纯“给资金”走向真正帮科技企业破除资源壁垒?
A:科技企业融资难问题虽有所改善,但依旧存在。早期科创项目具备长周期、高风险,对资本耐心要求高,不同金融机构功能定位、风险偏好各不相同。让银行直接去做投早、投小这类业务与其自身定位、风险约束存在冲突。银行可以尝试投贷联动模式,但落地存在现实门槛:一方面需要取得合规创新资质,获得监管认可;另一方面需要搭建股权投资对应的专业投研团队。要解决科创企业融资,需要打造“耐心资本”生态,适配科技创新不同周期的风险特征,由不同风险偏好的金融机构接力服务:PE做早期投资,VC、PE、产业基金和银行接续跟进,投行助力企业对接资本市场,创设ABS等标准化金融产品拓宽融资流转渠道,构建从早期投资、企业成长到资金有序退出的良性闭环。
Q:如何看待科技金融赛道估值分化、泡沫化这一现象?
A:技术突破前期需要大量金融资源投入,过多资金涌入就会形成泡沫,上世纪90年代互联网泡沫就是典型案例,泡沫过后,技术落地会切实带来生产力提升。AI等未来产业同样面临这个问题。银行有责任响应政策,加大对新科技的金融支持,但落地过程中面临几大难题:缺少能够甄别真实技术、判断产业前景的专业团队;需要跳出传统模式,建立面向技术、面向未来的风险判断框架,创新适配科创企业的金融产品。市场存在追逐热点的现象,要防范PPT式融资故事,银行需要结合内部团队、外部行业专家甄别,归根结底,银行最大的短板是对硬科技与未来产业的研判能力。
Q:如何解决科技企业短期资金获取、续贷衔接问题?
A:不少科创企业会遭遇短期经营周转压力,在续贷环节,标准化AI审批模式有时会造成续贷中断,给企业带来经营冲击,主要分为短期资金获取、续贷衔接两大问题。科创企业缺少重资产,可依托知识产权、数据类新型动产质押获取流动资金。但现实中,知识产权、新型动产的价值评估、动态价值跟踪是行业痛点,银行出于审慎经营,往往会压低估值和质押率。知识产权的真实价值更多取决于专利产业化转化能力,而不是单纯看专利数量。目前行业缺少足够的历史数据支撑准确评估。银行应主动适配战略性新兴产业发展趋势,建议由公共部门牵头,联合知识产权交易所等机构,搭建准公共属性数据库,沉淀知识产权价值、转化效率相关数据,为银行定价、风险判断提供基础支撑。续贷衔接问题层面,银行应推进系统改造,打通抵质押核验登记等相关机构,推动业务全流程线上化,压缩线下办理耗时,实现新旧贷款无缝衔接。
Q:未来我国科技金融生态如何演进?
A:我国科技金融生态建设不能依靠单一机构,需要系统化完善制度体系:银行应夯实自身专业能力,立足自身定位,牵头整合多方金融资源,打造一体化全生命周期金融服务。同时,完善配套政策,帮助科创企业跨越从实验室成果走向市场化量产的风险关口。用好现有国有资本引导基金、制造业转型基金、中小企业发展基金等政策工具,建议建立专项风险补偿基金,分担部分风险,以此撬动更多资本投入科创领域,这样能够更好地完善科技金融体制,打造出一个比较好的科技金融生态。
北京商报记者 宋亦桐
暂无评论